Финансовый учет
  • поиск
  • карта сайта
  • учет и аудит
    Все статьи
    Программа ДипИФР (DipIFR)
    Финансовый менеджмент
    ECL
    IRR
    NPV
    ROE
    WACC
    Амортизация
    Капитализация
    Обесценение
    Хеджирование
    Учет и аудит
    IFRS Framework
    IFRS PS 2
    IFRS S1
    IFRS S2
    IFRS 1
    IFRS 2
    IFRS 3
    IFRS 5
    IFRS 7
    IFRS 8
    IFRS 9
    IFRS 10
    IFRS 11
    IFRS 13
    IFRS 15
    IFRS 16
    IFRS 17
    IFRS 18
    IAS 1
    IAS 2
    IAS 7
    IAS 8
    IAS 10
    IAS 12
    IAS 16
    IAS 19
    IAS 20
    IAS 21
    IAS 23
    IAS 28
    IAS 29
    IAS 32
    IAS 33
    IAS 34
    IAS 36
    IAS 37
    IAS 38
    IAS 40
    IAS 41
    Последние статьи:
    Цифровая финансовая отчетность в международной практике
    Глобальный минимальный налог: учет и воздействие на МСФО
    IFRS S2 - Как раскрывать информацию о климате?
    IFRS S1 - Как раскрывать информацию об устойчивом развитии?
    IFRS 17 - Как учитывать договоры страхования?
    IFRS 17 - Пример первоначальной оценки договоров страхования
    IFRS 18 - Показатели деятельности, определенные руководством (MPM)
  • IFRS
  • CFA
    Программа CFA
    CFA - Уровень 1
    Количественные методы
    Временная стоимость денег
    Статистические концепции и рыночная доходность
    Концепции теории вероятности
    Распределения вероятностей
    Выборочный метод и статистическая оценка
    Проверка статистических гипотез
    Составление и анализ финансовой отчетности
    Введение в анализ финансовой отчетности
    Стандарты финансовой отчетности
    Отчет о прибылях и убытках
    Отчет о финансовом положении
    Отчет о движении денежных средств
    Методы финансового анализа
    Запасы
    Долгосрочные активы
    Налоги на прибыль
    Долгосрочные обязательства
    Качество финансовой отчетности
    Применение анализа финансовой отчетности
    Корпоративные финансы
    Бюджетирование капитала (инвестиций)
    Стоимость капитала
    Показатели левериджа
    Управление оборотным капиталом
    Инвестиции в фондовый рынок
    Организация и структура фондового рынка
    Индексы фондового рынка
    Эффективность рынка
    Обзор долевых ценных бумаг
    Введение в анализ отрасли и компании
    Оценка акционерного капитала
    Ценные бумаги с фиксированным доходом
    Ценные бумаги с фиксированным доходом: определение элементов
    Рынки с ценных бумаг с фиксированным доходом: выпуск, торговля и финансирование
    Введение в оценку фиксированного дохода
    Введение в ценные бумаги, обеспеченные активами
    Риск и доходность фиксированного дохода
    Основы кредитного анализа
    CFA - Уровень 2
    Количественные методы
    Введение в линейную регрессию
    Множественная регрессия
    Анализ временных рядов
    Машинное обучение
    Проекты больших данных
    Последние публикации:
    CFA - Экономическая прибыль в сравнении с бухгалтерской прибылью
    CFA - Анализ предложения: затраты, предельная доходность и производительность
    CFA - Эффекты замещения и дохода, нормальные и низшие товары
    CFA - Эластичность спроса по доходу и перекрестная эластичность спроса по цене
    CFA - Прогнозирование эластичности спроса, влияние ценовой эластичности на общие расходы
    CFA - Ценовая эластичность спроса
    CFA - Концепции рыночного спроса
  • теория
    Теория
    Основы
    Отчетность
    Финансовый менеджмент
    Коэффициенты
    Прямые инвестиции
    Корпоративные финансы
    Последние публикации:
    Как подготовить бухучет к привлечению инвестора или продаже бизнеса?
    Технический заказчик: профессиональное управление строительным проектом
    CFA - Экономическая прибыль в сравнении с бухгалтерской прибылью
    Анализ мирового рынка мобильных игр
    Как выбрать помещение для VR-арены и не переплатить за площадь
    Анализ мирового рынка стоматологического оборудования
  • новости
    Новости
    Экономика
    Политика
    Фондовый рынок
    Банки
    Финансовые и профессиональные услуги
    Криптовалюты
    Налоговые убежища
    Технологический сектор
    Промышленность и энергетика
    Автомобильная отрасль
    Ритейл
    Последние новости:
    Анализ мирового рынка мобильных игр
    Анализ мирового рынка стоматологического оборудования
    Что на самом деле ищут ритейлеры в упаковке алкогольных напитков?
    Свободная зона в ОАЭ: пять вопросов, которые стоит задать себе до регистрации компании
    Германия и Франция ужесточают позицию «Сделано в Европе», оказывая давление на китайский автопром
    ASML и китайские фирмы внедряют технологию гибридного соединения чипов
    Автопроизводители ЕС делают ставку на ностальгию в борьбе с китайскими электромобилями
  • компании
  • страны
  • инфо
  • все темы
  • главная
  • теория
  • основы
  • отчетность
  • финансовый менеджмент
  • коэффициенты
  • прямые инвестиции
  • корп. финансы
ФинУчет
  • главная
  • учет и аудит
  • IFRS
  • CFA
    • количественные методы
    • финансовая отчетность
    • корпоративные финансы
    • инвестиции
    • фиксированный доход
    • экономика
  • теория
    • основы
    • отчетность
    • финансовый менеджмент
    • коэффициенты
    • прямые инвестиции
    • корп. финансы
  • новости
    • экономика
    • политика
    • фонд.рынок
    • банки
    • финансовый сектор
  • компании
    • Deloitte
    • PwC
    • EY
    • KPMG
    • BDO
    • Grant Thornton
  • страны
    • США
    • Китай
    • ЕС
    • Британия
    • Азия
  • инфо
  • все темы
  • Поиск
  • Карта сайта
  • <
  • 14
  • 15
  • 16
  • >
Темы:
отчет о финансовом положении
IAS 12
программа CFA
IAS 34
учет и аудит
IFRS 9
ECL
фондовый рынок
финансовые и профессиональные услуги
IAS 32
IFRS 3
IAS 16
IAS 36
CFA - Уровень 1
экономика
США
IFRS 16
IFRS 15
Азия
IAS 2
IAS 1
отчет о прибылях и убытках
IAS 7
налоговые убежища
Британия
политика
IAS 8
большая четверка
Deloitte
стандарты финансовой отчетности
KPMG
PwC
финансовый менеджмент
введение в анализ финансовой отчетности
IAS 33
банки
ЕС и Еврозона

Анализ CFA - Долгосрочные обязательства в отчете о финансовом положении

Рассмотрим долгосрочные обязательства отчета о финансовом положении по МСФО и US GAAP, и их типичные составляющие - долгосрочные финансовые обязательства и отложенные налоговые обязательства, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
29 мая 2020
CFA - Долгосрочные обязательства в отчете о финансовом положении

МСФО IAS 34 - Правила подготовки промежуточной финансовой отчетности

Стандарт МСФО (IAS) 34 определяет порядок представления финансовой отчетности в промежуточные периоды. Рассмотрим основные положения стандарта и отличия представления промежуточной отчетности от годовой отчетности.
fin-accounting
28 мая 2020
IAS 34 - Правила подготовки промежуточной финансовой отчетности

МСФО IFRS 9 - Методы коэффициента убытков и вероятности дефолта для оценки ожидаемого кредитного убытка (ECL)

Для оценки ожидаемого кредитного убытка (ECL) в соответствии с МСФО (IFRS) 9 «Финансовые инструменты» используются для основных подхода - метод коэффициента убытков и метод вероятности дефолта. Рассмотрим и проиллюстрируем их на простых примерах.
fin-accounting
27 мая 2020
IFRS 9 - Методы коэффициента убытков и вероятности дефолта для оценки ожидаемого кредитного убытка (ECL)
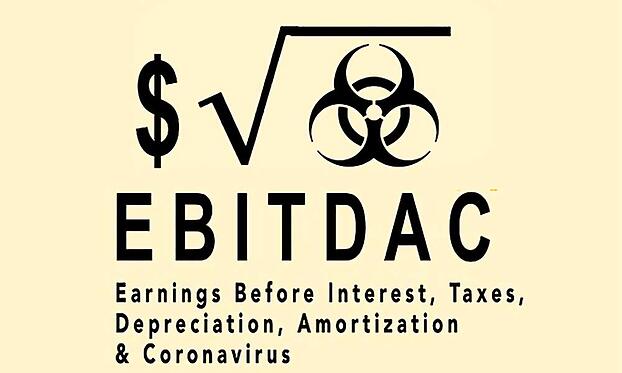
Немецкий производитель Schenck Process стал первой европейской компанией, включивший показатель Ebitdac в свою финансовую отчетность.

COVID-19 Инвесторы в облигации обеспокоены применением EBITDAC для оценки долговой нагрузки

Инвесторы просят компании не вносить в отчетность и финансовые показатели связанные с коронавирусом корректировки, повышающие прибыль.
Financial Times
25 мая 2020
Инвесторы в облигации обеспокоены применением EBITDAC для оценки долговой нагрузки

Анализ CFA - Финансовые активы в отчете о финансовом положении

Рассмотрим классификацию, оценку и признание финансовых активов в балансовом отчете по МСФО и US GAAP, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
23 мая 2020
CFA - Финансовые активы в отчете о финансовом положении

Анализ CFA - Гудвил в отчете о финансовом положении

Рассмотрим признание гудвила в балансовом отчете по МСФО и US GAAP, а также значение экономического и бухгалтерского гудвила и обесценения гудвила для финансового аналитика, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
20 мая 2020
CFA - Гудвил в отчете о финансовом положении

Анализ CFA - Внеоборотные активы в отчете о финансовом положении

Рассмотрим состав внеоборотных активов балансового отчета по МСФО и US GAAP, которые в целом включают основные средства, инвестиционную недвижимость, нематериальные активы, гудвил, финансовые активы и отложенные налоговые активы, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
19 мая 2020
CFA - Внеоборотные активы в отчете о финансовом положении

Анализ CFA - Краткосрочные обязательства в отчете о финансовом положении

Рассмотрим общую структуру краткосрочных обязательств баланса по МСФО и US GAAP, которые включают кредиторскую задолженность, налоговые и финансовые обязательства, начисленные расходы и доходы будущих периодов, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
18 мая 2020
CFA - Краткосрочные обязательства в отчете о финансовом положении
Уязвимые в финансовом отношении домохозяйства больше всех пострадали от введения карантина.

COVID-19 36 млн. американцев стали безработными за последние 2 месяца, и еще 3 млн. обратились за пособием за последнюю неделю

Почти 40% семей с низкими доходами пострадали от потери рабочих мест. Уязвимые в финансовом отношении домохозяйства больше всех пострадали от введения карантина.
The Guardian
17 мая 2020
36 млн. американцев стали безработными за последние 2 месяца, и еще 3 млн. обратились за пособием за последнюю неделю

МСФО IFRS 16 - Поправки к IFRS 16, направленные на упрощение учета уступок по аренде у арендаторов

Совет по МСФО предлагает внести поправки в МСФО (IASB) 16 «Аренда», которые предусматривают новые практические упрощения для арендаторов и позволяют не учитывать концессию (уступки) по аренде, непосредственно связанную с COVID-19, как модификацию договора аренды.
fin-accounting
17 мая 2020
IFRS 16 - Поправки к IFRS 16, направленные на упрощение учета уступок по аренде у арендаторов

МСФО Как пандемия коронавируса отразится на подготовке отчетности по МСФО?

В последние месяцы в связи с пандемией коронавируса правительства многих стран приняли ограничительные меры, которые так или иначе затронули деятельность всех предприятий и их финансовую отчетность. Рассмотрим самые значительные последствия пандемии для подготовки финансовой отчетности на основе действующих правил МСФО.
fin-accounting
16 мая 2020
Как пандемия коронавируса отразится на подготовке отчетности по МСФО?
Saudi Aramco отчиталась о 25% падении прибыли в 1 квартале 2020 года и заявила, что кризис, вызванный коронавирусом, окажет сильное давление на спрос на год вперед.

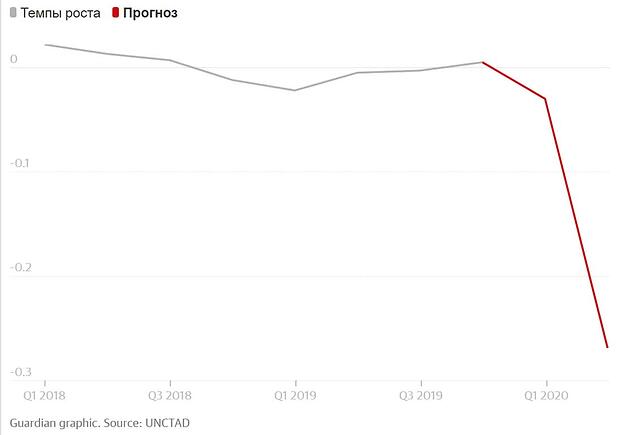
Экономика Во 2-м квартале 2020 года объем мировой торговли сократится на рекордные 27% из-за Covid-19, по прогнозу ООН

Данные ООН показывают, что пандемия вызвала серьезное глобальное снижение предложения и спроса на продукцию и может привести к беспрецедентному снижению мировой торговли в 2020 году.
The Guardian
15 мая 2020
Во 2-м квартале 2020 года объем мировой торговли сократится на рекордные 27% из-за Covid-19, по прогнозу ООН

Анализ CFA - Оборотные активы в отчете о финансовом положении

Рассмотрим общую структуру оборотных активов баланса по МСФО и US GAAP, которые включают денежные средства и их эквиваленты, ликвидные ценные бумаги, дебиторскую задолженность, запасы и прочие оборотные активы, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
15 мая 2020
CFA - Оборотные активы в отчете о финансовом положении

Анализ CFA - Компоненты и формат отчета о финансовом положении (баланса)

Отчет о финансовом положении (баланс) отражает информацию о ресурсах компании и источниках ее капитала на определенную дату. Рассмотрим структуру, основные элементы баланса и методы их представления в соответствии с МСФО и US GAAP на практических примерах, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
19 мар. 2020
CFA - Компоненты и формат отчета о финансовом положении (баланса)

Анализ CFA - Совокупный доход

Прочий совокупный доход включает доходы и расходы, которые исключаются из расчета чистой прибыли, отчета о прибылях и убытках, а также показателей, основанных на чистой прибыли. Рассмотрим состав и представление прочего и общего совокупного дохода по МСФО и US GAAP, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
15 мар. 2020
CFA - Совокупный доход

Анализ CFA - Как анализировать отчет о прибылях и убытках?

Вертикальный анализ и расчет коэффициентов являются общими аналитическими инструментами для анализа отчета о прибылях и убытках. Рассмотрим их применение на примерах, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
13 мар. 2020
CFA - Как анализировать отчет о прибылях и убытках?

МСФО Как учитывать криптовалюты в соответствии с МСФО?

Несмотря на разъяснения, выпущенные IFRIC в июне 2019 года, учет криптовалют по МСФО по-прежнему вызывает ряд вопросов. Рассмотрим особенности криптовалют с точки зрения бухгалтерского учета, порядок учета криптовалют, предназначенных для продажи и иных целей, а также особенности деятельности майнеров и порядок учета криптовалют у майнеров.
fin-accounting
10 мар. 2020
Как учитывать криптовалюты в соответствии с МСФО?

МСФО IASB предлагает новый стандарт под названием «Общее представление и раскрытие информации» взамен IAS 1

Проект Совета по МСФО ED/2019/7 «Общее представление и раскрытие информации» предлагает принять новый одноименный стандарт МСФО взамен действующего IAS 1 «Представление финансовой отчетности». Рассмотрим предлагаемые нововведения, которые затрагивают структуру и классификацию статей отчета о прибылях и убытках, раскрытие анализа операционных расходов, показатели эффективности руководства и т.д.
fin-accounting
9 мар. 2020
IASB предлагает новый стандарт под названием «Общее представление и раскрытие информации» взамен IAS 1
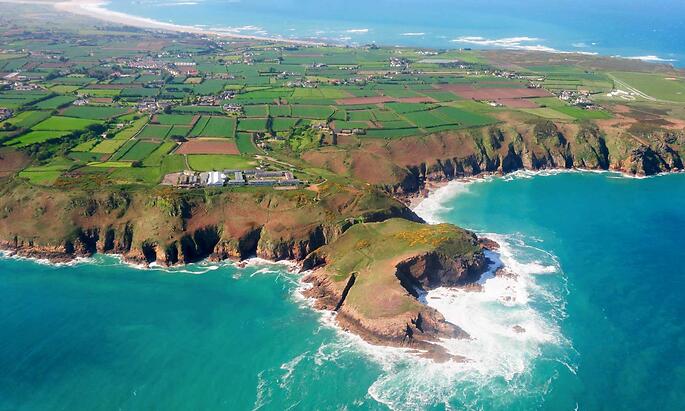
Сверху остров Джерси немного напоминает графство Девоншир.

Офшоры Остров Джерси: взлет и падение офшора

Остров Джерси сделал ставку на свое будущее в качестве офшорного финансового центра, но после 2007 года для него наступили трудные времена, и он с трудом покрывает свои расходы. Не ожидает ли та же участь Великобританию?
The Guardian
6 мар. 2020
Остров Джерси: взлет и падение офшора

Анализ CFA - Разводненная прибыль на акцию (diluted EPS) в отчете о прибылях и убытках

Расчет разводненной прибыли на акцию в соответствии с US GAAP и МСФО зависит от характера потенциальных обыкновенных акций в обращении. Рассмотрим расчет разводненной EPS с применением метода «если конвертировано» и метода казначейских акций для привилегированных акций, конвертируемых долговых ценных бумаг и опционов, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
1 мар. 2020
CFA - Разводненная прибыль на акцию (diluted EPS) в отчете о прибылях и убытках

Анализ CFA - Прибыль на акцию (EPS) в отчете о прибылях и убытках

Прибыль на акцию (EPS) является важным показателем отчета о прибылях и убытках для акционеров, инвесторов и финансовых аналитиков. Рассмотрим, как структура акционерного капитала влияет на расчет EPS; порядок представления EPS в отчете о прибылях и убытках, а также порядок и примеры расчета базовой EPS, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
29 февр. 2020
CFA - Прибыль на акцию (EPS) в отчете о прибылях и убытках

Анализ CFA - Статьи нерегулярных и неоперационных доходов и расходов в отчете о прибылях и убытках

Рассмотрим отражение в отчете о прибылях и убытках особых статей, которые представляются отдельно в составе и за рамками операционной деятельности; отражение и раскрытие прочих неоперационных статей, а также применение и раскрытие изменений в учетной политике и бухгалтерских оценках, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
27 февр. 2020
CFA - Статьи нерегулярных и неоперационных доходов и расходов в отчете о прибылях и убытках

Анализ CFA - Признание расходов в отчете о прибылях и убытках: амортизация и оценочные расходы

Рассмотрим применение принципов признания расходов по МСФО и US GAAP в ряде определенных общих ситуаций – амортизационные расходы, расчетные оценки безнадежных долгов и гарантийных расходов; а также влияние расчетных оценок и учетной политики признания расходов на финансовый анализ, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
22 февр. 2020
CFA - Признание расходов в отчете о прибылях и убытках: амортизация и оценочные расходы

МСФО 2020: Основные изменения

С наступлением 2020 года вступили в силу некоторые поправки к МСФО. Рассмотрим основные изменения МСФО за прошедший год и поправки, вступившие в силу в начале 2020 года.
fin-accounting
20 февр. 2020
МСФО 2020: Основные изменения

МСФО Отчетность за 2019 год: представление и раскрытие налога на прибыль

Рассмотрим особенности раскрытия информации в отчетности за 2019 год в соответствии с МСФО (IAS) 12 «Налоги на прибыль», а также связанное с ним разъяснение КРМФО (IFRIC) 23 «Неопределенность в отношении правил исчисления налога на прибыль», которое впервые применяется к годовой отчетности.
fin-accounting
19 февр. 2020
Отчетность за 2019 год: представление и раскрытие налога на прибыль
Deloitte оштрафована почти на £1 млн. за свою роль в банкротстве Comet Group

Большая четверка Deloitte оштрафована почти на £1 млн. за свою роль в банкротстве Comet Group

В 2012 году инвестиционные фонды Elliott Advisors, OpCapita и Greybull Capital с помощью Deloitte заработали £100 млн. на банкротстве британского ритейлера электроники Comet Group, за счет британских налогоплательщиков, потерявших £44 млн. и прочих кредиторов. Теперь Deloitte теряет в общей сложности £2 млн. (штраф £925,000 + £890,000 издержек ICAEW).
Financial Times
15 февр. 2020
Deloitte оштрафована почти на £1 млн. за свою роль в банкротстве Comet Group

Анализ CFA - Признание расходов в отчете о прибылях и убытках: общие принципы

В отчете о прибылях и убытках расходы вычитают из выручки, чтобы получить финансовый результат. Рассмотрим общие принципы признания расходов и соотнесения затрат с выручкой, а также методы расчета себестоимости в соответствии с МСФО и US GAAP, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
14 февр. 2020
CFA - Признание расходов в отчете о прибылях и убытках: общие принципы

МСФО CFA - Признание выручки в отчете о прибылях и убытках

Выручка является первой и важнейшей статьей отчета о прибылях и убытках. Рассмотрим принципы признания выручки в соответствии со стандартами МСФО (IFRS) 15 и US GAAP ASC Topic 606, а также несколько иллюстративных примеров, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
10 февр. 2020
CFA - Признание выручки в отчете о прибылях и убытках

Анализ CFA - Компоненты и формат отчета о прибылях и убытках

Отчет о прибылях и убытках отражает финансовые результаты компании за определенный период. Рассмотрим структуру и основные компоненты P&L в соответствии с МСФО и US GAAP на практических примерах, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
3 февр. 2020
CFA - Компоненты и формат отчета о прибылях и убытках

Анализ CFA - Мониторинг изменений в стандартах финансовой отчетности

Изменения в стандартах финансовой отчетности важны как для составителей отчетности, таки и пользователей, особенно тех, кто принимает инвестиционные и кредитные решения. Рассмотрим важность мониторинга финансовыми аналитиками изменения стандартов и регулирования, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
28 янв. 2020
CFA - Мониторинг изменений в стандартах финансовой отчетности

МСФО Отчетность за 2019 год: раскрытие учетной политики по IFRS 9 и информации о финансовой деятельности

Рассмотрим особенности раскрытия учетной политики в отчетности за 2019 год в соответствии с МСФО (IFRS) 9 «Финансовые инструменты», МСФО (IFRS) 7 «Финансовые инструменты: раскрытие информации» и МСФО (IAS) 7 «Отчет о движении денежных средств», а также связанные с ними решения и разъяснения IFRIC.
fin-accounting
27 янв. 2020
Отчетность за 2019 год: раскрытие учетной политики по IFRS 9 и информации о финансовой деятельности

МСФО Отчетность за 2019 год: раскрытие учетной политики о признании выручки по МСФО (IFRS) 15

Рассмотрим особенности раскрытия учетной политики в отчетности за 2019 год в соответствии с МСФО (IFRS) 15 «Выручка по договорам с покупателями».
fin-accounting
26 янв. 2020
Отчетность за 2019 год: раскрытие учетной политики о признании выручки по МСФО (IFRS) 15
PwC проводила аудиторскую проверку Sonangol, в то время как Изабель Дос Сантос, дочь экс-президента Анголы, была руководителем этой компании.

Большая четверка PwC привлекла к себе пристальное внимание из-за скандала с Sonangol и Изабель Дос Сантос

Критики утверждают, что работа PwC на государственную нефтяную компанию Анголы вызвала конфликт интересов.
The Guardian
23 янв. 2020
PwC привлекла к себе пристальное внимание из-за скандала с Sonangol и Изабель Дос Сантос

Анализ CFA - Сравнение МСФО с альтернативными системами отчетности

Несмотря на продолжающийся процесс сближения МСФО, US GAAP и национальных систем отчетности, между этими системами остаются различия. Рассмотрим совместную деятельность IASB и FASB и самые общие различия между МСФО и US GAAP, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
23 янв. 2020
CFA - Сравнение МСФО с альтернативными системами отчетности

Анализ CFA - Концептуальные основы МСФО: общие требования к финансовой отчетности

Общие требования к финансовой отчетности выведены за рамки Концептуальных основ и определены в стандарте МСФО (IAS) 1 «Представление финансовой отчетности», четко отражающем Концептуальные основы. Рассмотрим эти требования - необходимые отчеты, их общие аспекты, структуру и содержание, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
23 янв. 2020
CFA - Концептуальные основы МСФО: общие требования к финансовой отчетности

Анализ CFA - Концептуальные основы МСФО: элементы финансовой отчетности

Рассмотрим основные понятия Концептуальных основ МСФО - элементы финансовой отчетности (активы, обязательства, собственный капитал, доходы и расходы), а также принципы их признания и оценки, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
22 янв. 2020
CFA - Концептуальные основы МСФО: элементы финансовой отчетности

Анализ CFA - Концептуальные основы МСФО: качественные характеристики и ограничения финансовых отчетов

Рассмотрим основные понятия Концептуальных основ МСФО - основополагающие и повышающие полезность качественные характеристики финансовой информации, а также неизбежные ограничения при подготовке финансовых отчетов, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
21 янв. 2020
CFA - Концептуальные основы МСФО: качественные характеристики и ограничения финансовых отчетов

Анализ CFA - Органы регулирования финансовой отчетности и рынков капитала

Органы регулирования следят за тем, чтобы компании соблюдали требования установленных стандартов финансовой отчетности, а также регулируют рынки капитала. Рассмотрим деятельность IOSCO и Принципы IOSCO, US SEC и ее основные законы и формы отчетности, регулирование в Европе и порядок утверждения МСФО в ЕС с участием Европейской Комиссии, EFRAG, SARG и ARC, а также европейские регуляторы ESC и ESMA, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
21 янв. 2020
CFA - Органы регулирования финансовой отчетности и рынков капитала

МСФО Изменения МСФО за 2019 год: IFRS 16 «Аренда»

Рассмотрим основные изменения в стандартах МСФО за 2019 год и прочие вопросы регулирования и подготовки финансовой отчетности за этот год. Одно из основных изменений для многих компаний - переход на МСФО (IFRS) 16 «Аренда».
fin-accounting
14 янв. 2020
Изменения МСФО за 2019 год: IFRS 16 «Аренда»

МСФО IFRS 16 для инвесторов (ч.9-10): Влияние стандартов аренды на отрасли и рынки

Разделы IX-X статьи Института CFA о новых стандартах аренды для инвесторов посвящены анализу того, компании каких отраслей подвергнутся наибольшему воздействию новых стандартов, а также восприятию этого воздействия рынками.
fin-accounting
9 янв. 2020
IFRS 16 для инвесторов (ч.9-10): Влияние стандартов аренды на отрасли и рынки
Большая Четверка аудиторов сформировала £162 млн. резервов на оплату штрафов за недобросовестный аудит

Большая четверка Большая Четверка аудиторов сформировала £162 млн. резервов на оплату штрафов за недобросовестный аудит

Расследование FRC (британского Совета по финансовой отчетности) выявило 30 предполагаемых случаев недобросовестного проведения аудита, в рамках работы правительства над созданием более эффективного регулятора аудиторской деятельности.
Financial Times
7 янв. 2020
Большая Четверка аудиторов сформировала £162 млн. резервов на оплату штрафов за недобросовестный аудит

Анализ CFA - Органы стандартизации финансовой отчетности и советы по стандартам бухгалтерского учета

Органы, устанавливающие стандарты финансовой отчетности - это, как правило, частные, независимые, некоммерческие и саморегулируемые организации, которыми руководит Совет из опытных бухгалтеров, аудиторов, пользователей финансовой отчетности, а также ученых. Рассмотрим особенности деятельности этих организаций, в частности IASB и FASB, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
5 янв. 2020
CFA - Органы стандартизации финансовой отчетности и советы по стандартам бухгалтерского учета

Анализ CFA - Общий процесс проведения анализа финансовой отчетности

Независимо от характера и цели анализа финансовой отчетности, процесс анализа имеет общую структурную основу. Рассмотрим общий процесс (фреймворк) проведения анализа финансовой отчетности, который можно использовать в различных аналитических задачах, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
30 дек. 2019
CFA - Общий процесс проведения анализа финансовой отчетности

Анализ CFA - Аудиторские заключения и прочие источники информации для финансового аналитика

Аудиторские заключения (отчеты независимых аудиторов), как правило, необходимы публичным и регулируемым компаниям для выражения независимого мнения о правдивости и достоверности финансовой отчетности. Рассмотрим концепцию и пример аудиторского заключения, в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
29 дек. 2019
CFA - Аудиторские заключения и прочие источники информации для финансового аналитика

Анализ CFA - Примечания к финансовой отчетности, дополнительная детализация статей отчетности и комментарии руководства (MD&A)

Примечания к финансовой отчетности раскрывают то, что лежит в основе четырех основных финансовых отчетов. Они являются неотъемлемой частью этих отчетов и чрезвычайно важны для понимания отчетности финансовыми аналитиками. Рассмотрим основные разделы примечаний и их практические примеры, в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
23 дек. 2019
CFA - Примечания к финансовой отчетности, дополнительная детализация статей отчетности и комментарии руководства (MD&A)

МСФО IFRS 16 для инвесторов (ч.8): Раскрытия информации в отчетности, разъясняющие новый учет аренды.

Раздел VIII статьи Института CFA о новых стандартах аренды для инвесторов посвящен вопросам раскрытия информации об аренде в отчетности, а также сравнительному анализу раскрытий по МСФО и US GAAP. Раскрытия по-прежнему очень важны для инвесторов и других пользователей финансовой отчетности.
fin-accounting
20 дек. 2019
IFRS 16 для инвесторов (ч.8): Раскрытия информации в отчетности, разъясняющие новый учет аренды.

МСФО IAS 33 - Пример расчета прибыли на акцию (EPS) при льготном выпуске дополнительных акций

Льготный выпуск (или эмиссия прав на покупку акций компании по цене ниже рыночной) осложняет расчет EPS в соответствии с МСФО (IAS) 33 «Прибыль на акцию», так так объем полученных за счет эмиссии средств не соответствует увеличению количества акций. Рассмотрим пример расчета прибыли на акцию в этой ситуации, в соответствии с МСФО.
fin-accounting
14 дек. 2019
IAS 33 - Пример расчета прибыли на акцию (EPS) при льготном выпуске дополнительных акций
Банки Европы сократили 60,000 рабочих мест за 2019 год, и в следующем году эта тенденция продолжится

Банки Банки Европы сократили 60,000 рабочих мест за 2019 год, и в следующем году эта тенденция продолжится

Ожидаемая консолидация банковского сектора Европы может привести к новому витку сокращений банковских работников. Прогноз Moody's для мировых банков на следующий год оказался негативным.
Financial Times
13 дек. 2019
Банки Европы сократили 60,000 рабочих мест за 2019 год, и в следующем году эта тенденция продолжится

Анализ CFA - Основные финансовые отчеты: Отчет об изменениях в собственном капитале и Отчет о движении денежных средств (кэш-фло)

Отчет об изменениях в собственном капитале и отчет о движении денежных средств (кэш-фло) входят в состав основной внутренней информации о компании, которую финансовый аналитик рассматривает при анализе деятельности компании за определенный период. Рассмотрим концепцию и примеры этих отчетов в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
12 дек. 2019
CFA - Основные финансовые отчеты: Отчет об изменениях в собственном капитале и Отчет о движении денежных средств (кэш-фло)

Анализ CFA - Основные финансовые отчеты: Отчет о совокупном доходе (Отчет о прибыли или убытке и прочем совокупном доходе)

Отчет о совокупном доходе входит в состав основной внутренней информации о компании, которую финансовый аналитик рассматривает при анализе доходов, расходов, прибыли, убытков и других финансовых результатов компании за определенный период. Рассмотрим концепцию и пример этого отчета в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
8 дек. 2019
CFA - Основные финансовые отчеты: Отчет о совокупном доходе (Отчет о прибыли или убытке и прочем совокупном доходе)
  • <
  • 5
  • 6
  • 7
  • 8
  • 9
  • 10
  • 11
  • 12
  • 13
  • 14
  • 15
  • 16
  • 17
  • 18
  • 19
  • 20
  • 21
  • 22
  • 23
  • 24
  • >
Финансовый учет
2026
Несанкционированное копирование материалов сайта запрещено.