Финансовый учет
  • поиск
  • карта сайта
  • учет и аудит
    Все статьи
    Программа ДипИФР (DipIFR)
    Финансовый менеджмент
    ECL
    IRR
    NPV
    ROE
    WACC
    Амортизация
    Капитализация
    Обесценение
    Хеджирование
    Учет и аудит
    IFRS Framework
    IFRS PS 2
    IFRS S1
    IFRS S2
    IFRS 1
    IFRS 2
    IFRS 3
    IFRS 5
    IFRS 7
    IFRS 8
    IFRS 9
    IFRS 10
    IFRS 11
    IFRS 13
    IFRS 15
    IFRS 16
    IFRS 17
    IFRS 18
    IAS 1
    IAS 2
    IAS 7
    IAS 8
    IAS 10
    IAS 12
    IAS 16
    IAS 19
    IAS 20
    IAS 21
    IAS 23
    IAS 28
    IAS 29
    IAS 32
    IAS 33
    IAS 34
    IAS 36
    IAS 37
    IAS 38
    IAS 40
    IAS 41
    Последние статьи:
    Цифровая финансовая отчетность в международной практике
    Глобальный минимальный налог: учет и воздействие на МСФО
    IFRS S2 - Как раскрывать информацию о климате?
    IFRS S1 - Как раскрывать информацию об устойчивом развитии?
    IFRS 17 - Как учитывать договоры страхования?
    IFRS 17 - Пример первоначальной оценки договоров страхования
    IFRS 18 - Показатели деятельности, определенные руководством (MPM)
  • IFRS
  • CFA
    Программа CFA
    CFA - Уровень 1
    Количественные методы
    Временная стоимость денег
    Статистические концепции и рыночная доходность
    Концепции теории вероятности
    Распределения вероятностей
    Выборочный метод и статистическая оценка
    Проверка статистических гипотез
    Составление и анализ финансовой отчетности
    Введение в анализ финансовой отчетности
    Стандарты финансовой отчетности
    Отчет о прибылях и убытках
    Отчет о финансовом положении
    Отчет о движении денежных средств
    Методы финансового анализа
    Запасы
    Долгосрочные активы
    Налоги на прибыль
    Долгосрочные обязательства
    Качество финансовой отчетности
    Применение анализа финансовой отчетности
    Корпоративные финансы
    Бюджетирование капитала (инвестиций)
    Стоимость капитала
    Показатели левериджа
    Управление оборотным капиталом
    Инвестиции в фондовый рынок
    Организация и структура фондового рынка
    Индексы фондового рынка
    Эффективность рынка
    Обзор долевых ценных бумаг
    Введение в анализ отрасли и компании
    Оценка акционерного капитала
    Ценные бумаги с фиксированным доходом
    Ценные бумаги с фиксированным доходом: определение элементов
    Рынки с ценных бумаг с фиксированным доходом: выпуск, торговля и финансирование
    Введение в оценку фиксированного дохода
    Введение в ценные бумаги, обеспеченные активами
    Риск и доходность фиксированного дохода
    Основы кредитного анализа
    CFA - Уровень 2
    Количественные методы
    Введение в линейную регрессию
    Множественная регрессия
    Анализ временных рядов
    Машинное обучение
    Проекты больших данных
    Последние публикации:
    CFA - Экономическая прибыль в сравнении с бухгалтерской прибылью
    CFA - Анализ предложения: затраты, предельная доходность и производительность
    CFA - Эффекты замещения и дохода, нормальные и низшие товары
    CFA - Эластичность спроса по доходу и перекрестная эластичность спроса по цене
    CFA - Прогнозирование эластичности спроса, влияние ценовой эластичности на общие расходы
    CFA - Ценовая эластичность спроса
    CFA - Концепции рыночного спроса
  • теория
    Теория
    Основы
    Отчетность
    Финансовый менеджмент
    Коэффициенты
    Прямые инвестиции
    Корпоративные финансы
    Последние публикации:
    Оценка стоимости недвижимости: как максимизировать стоимость вашего дома?
    Как подготовить бухучет к привлечению инвестора или продаже бизнеса?
    Технический заказчик: профессиональное управление строительным проектом
    CFA - Экономическая прибыль в сравнении с бухгалтерской прибылью
    Анализ мирового рынка мобильных игр
    Как выбрать помещение для VR-арены и не переплатить за площадь
  • новости
    Новости
    Экономика
    Политика
    Фондовый рынок
    Банки
    Финансовые и профессиональные услуги
    Криптовалюты
    Налоговые убежища
    Технологический сектор
    Промышленность и энергетика
    Автомобильная отрасль
    Ритейл
    Последние новости:
    Анализ мирового рынка мобильных игр
    Анализ мирового рынка стоматологического оборудования
    Что на самом деле ищут ритейлеры в упаковке алкогольных напитков?
    Свободная зона в ОАЭ: пять вопросов, которые стоит задать себе до регистрации компании
    Германия и Франция ужесточают позицию «Сделано в Европе», оказывая давление на китайский автопром
    ASML и китайские фирмы внедряют технологию гибридного соединения чипов
    Автопроизводители ЕС делают ставку на ностальгию в борьбе с китайскими электромобилями
  • компании
  • страны
  • инфо
  • все темы
  • главная
  • теория
  • основы
  • отчетность
  • финансовый менеджмент
  • коэффициенты
  • прямые инвестиции
  • корп. финансы
ФинУчет
  • главная
  • учет и аудит
  • IFRS
  • CFA
    • количественные методы
    • финансовая отчетность
    • корпоративные финансы
    • инвестиции
    • фиксированный доход
    • экономика
  • теория
    • основы
    • отчетность
    • финансовый менеджмент
    • коэффициенты
    • прямые инвестиции
    • корп. финансы
  • новости
    • экономика
    • политика
    • фонд.рынок
    • банки
    • финансовый сектор
  • компании
    • Deloitte
    • PwC
    • EY
    • KPMG
    • BDO
    • Grant Thornton
  • страны
    • США
    • Китай
    • ЕС
    • Британия
    • Азия
  • инфо
  • все темы
  • Поиск
  • Карта сайта
  • <
  • 15
  • 16
  • 17
  • >
Темы:
введение в анализ финансовой отчетности
IAS 1
программа CFA
CFA - Уровень 1
IFRS 16
учет и аудит
финансовый менеджмент
IFRS 15
финансовые и профессиональные услуги
Британия
США
проверка статистических гипотез
количественные методы
IFRS 9
ECL
экономика
IAS 32
ИИ/AI
технологии
выборочный метод и статистическая оценка
политика
ЕС и Еврозона
налоговые убежища
BDO
PwC
автопром
компании
распределения вероятностей
IFRS 13
KPMG

Анализ CFA - Основные финансовые отчеты: Баланс (Отчет о финансовом положении)

Балансовый отчет входит в состав основной внутренней информации о компании, которую финансовый аналитик рассматривает, среди прочего, при анализе финансового положения, ликвидности и состоятельности компании. Рассмотрим концепцию и пример этого отчета в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
6 дек. 2019
CFA - Основные финансовые отчеты: Баланс (Отчет о финансовом положении)

Анализ CFA - Роль финансовой отчетности и анализа финансовой отчетности

Финансовый аналитик должен обладать глубокими знаниями о составлении и анализе финансовой отчетности. Рассмотрим роль финансовой отчетности и ее анализа, а также практические примеры экономических решений аналитиков, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
1 дек. 2019
CFA - Роль финансовой отчетности и анализа финансовой отчетности

МСФО IFRS 16 для инвесторов (ч.7): Как изменятся основные финансовые коэффициенты при переходе на новый стандарт аренды?

Раздел VII статьи Института CFA о новых стандартах аренды для инвесторов резюмирует влияние стандартов на ключевые финансовые коэффициенты бухгалтерского баланса (платежеспособность и ликвидность), отчета о прибылях и убытках (рентабельность и прибыль на акцию), рентабельность собственного капитала (ROE), и отчета о движении денежных средств (эффективность денежных потоков и покрытие).
fin-accounting
27 нояб. 2019
IFRS 16 для инвесторов (ч.7): Как изменятся основные финансовые коэффициенты при переходе на новый стандарт аренды?

МСФО IFRS 15 - Как учитывать по МСФО продажу лицензий на программное обеспечение с последующими обновлениями?

Разработчики программного обеспечения обычно продают лицензии на ПО вместе услугами по поддержке и подпиской на обновление ПО. Рассмотрим особенности учета таких лицензий и услуг в соответствии с МСФО (IFRS) 15 «Выручка по договорам с покупателями».
fin-accounting
26 нояб. 2019
IFRS 15 - Как учитывать по МСФО продажу лицензий на программное обеспечение с последующими обновлениями?
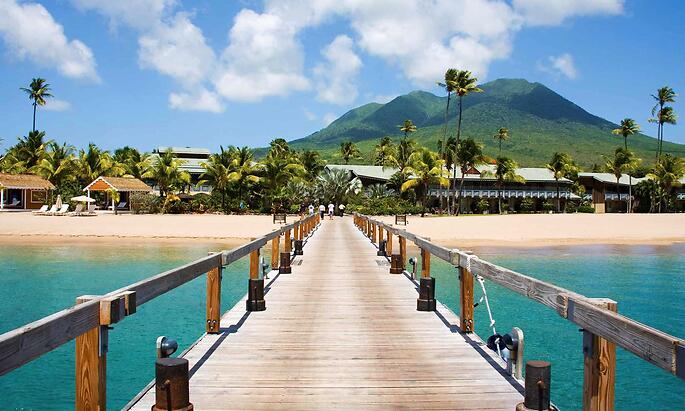
Пляж Пиннейз (Pinneys Beach) - самый протяженный песчаный пляж на западном побережье острова Невис, на заднем плане виден вулкан.

Офшоры Невис: как крошечный остров стал самой скрытной офшорной зоной мира

После кризиса 2008 года началось глобальное наступление на финансовые офшорные зоны. Тем не менее, несколько офшоров удвоили ставки на секретность, обеспечив конфиденциальность своим сверхбогатым клиентам. Среди них был крошечный остров в Карибском море, который преуспел в преступной скрытности больше всех.
The Guardian
25 нояб. 2019
Невис: как крошечный остров стал самой скрытной офшорной зоной мира

Анализ CFA - Непараметрические методы проверки гипотез

Непараметрические методы проверки статистических гипотез используют меньше допущений и могут применяться с ранжированными данными, а также для решения вопросов, не связанных с параметрами. Рассмотрим эту концепцию в рамках изучения количественных методов по программе CFA.
fin-accounting
24 нояб. 2019
CFA - Непараметрические методы проверки гипотез

Анализ CFA - Проверка гипотез о значении коэффициента корреляции

Проверка статистических гипотез о значении коэффициента корреляции позволяет оценить, является ли связь между двумя случайными величинами результатом случайности. Рассмотрим эту методику в рамках изучения количественных методов по программе CFA.
fin-accounting
23 нояб. 2019
CFA - Проверка гипотез о значении коэффициента корреляции

Анализ CFA - Проверка гипотез о равенстве (неравенстве) двух дисперсий

Проверка гипотез о разнице между дисперсиями выполняется с использованием F-распределения и часто применяется для анализа различий в изменчивости показателей разных временных периодов. Рассмотрим эту методику в рамках изучения количественных методов по программе CFA.
fin-accounting
23 нояб. 2019
CFA - Проверка гипотез о равенстве (неравенстве) двух дисперсий

Анализ CFA - Проверка статистических гипотез о значении дисперсии

Дисперсия и стандартное отклонение часто используются в качестве характеристик риска и доходности, поэтому финансовым аналитикам приходится проверять гипотезы о значении этих статистик. Рассмотрим методику проверки гипотез о значении дисперсии и стандартного отклонения, в рамках изучения количественных методов по программе CFA.
fin-accounting
22 нояб. 2019
CFA - Проверка статистических гипотез о значении дисперсии

МСФО IFRS 16 для инвесторов (ч.6): Изменятся ли денежные потоки при переходе на новый стандарт аренды?

Раздел VI статьи Института CFA о новых стандартах аренды для инвесторов резюмирует влияние стандартов на фактические денежные потоки и их отражение в отчетности.
fin-accounting
21 нояб. 2019
IFRS 16 для инвесторов (ч.6): Изменятся ли денежные потоки при переходе на новый стандарт аренды?

МСФО IFRS 9 - Пример учета ожидаемого кредитного убытка по беспроцентному займу до востребования

Большинство межфирменных кредитов имеют ряд общих характерных особенностей, влияющих на их учет в соответствии с МСФО (IFRS) 9 «Финансовые инструменты», и в частности на оценку ожидаемого кредитного убытка. Рассмотрим типичный пример учета межфирменного беспроцентного кредита с погашением по требованию.
fin-accounting
21 нояб. 2019
IFRS 9 - Пример учета ожидаемого кредитного убытка по беспроцентному займу до востребования
Социализм для богатых: зло плохой экономики

Налоги Социализм для богатых: зло плохой экономики

Экономические идеи, принятые Великобританией и США в 1980-х годах, привели к значительному увеличению неравенства доходов, и создали ложное впечатление о том, что этот результат был неизбежен и даже позитивен.
The Guardian
20 нояб. 2019
Социализм для богатых: зло плохой экономики

Анализ CFA - Проверка гипотез о среднем значении разности парных наблюдений

Проверка гипотез о среднем значении разности используется для парного сравнения средних значений доходности и других финансовых показателей. Рассмотрим эту концепцию и пример ее использования, - в рамках изучения количественных методов по программе CFA.
fin-accounting
19 нояб. 2019
CFA - Проверка гипотез о среднем значении разности парных наблюдений

Анализ CFA - Проверка статистических гипотез о разнице между средними значениями

Проверка статистических гипотез, касающихся различий между средними значениями, используется для сравнения групп наблюдаемых финансовых коэффициентов. Рассмотрим эту концепцию и примеры ее использования, - в рамках изучения количественных методов по программе CFA.
fin-accounting
18 нояб. 2019
CFA - Проверка статистических гипотез о разнице между средними значениями

Анализ CFA - Проверка статистических гипотез о среднем значении

Проверка статистических гипотез, касающихся среднего значения – наиболее распространенный тип проверки гипотез в практике финансового аналитика. Рассмотрим особенности такой проверки с использованием t-теста и z-теста, а также примеры из финансовой практики, - в рамках изучения количественных методов по программе CFA.
fin-accounting
17 нояб. 2019
CFA - Проверка статистических гипотез о среднем значении

Анализ CFA - Проверка статистических гипотез

Проверка статистических гипотез используется финансовыми аналитиками для проверки утверждений о значениях статистических финансовых показателей. Рассмотрим концепцию и методику проверки статистических гипотез в рамках изучения количественных методов по программе CFA.
fin-accounting
15 нояб. 2019
CFA - Проверка статистических гипотез

МСФО IFRS 16 для инвесторов (ч.5): Как новый стандарт аренды повлияет на не предусмотренные GAAP финансовые показатели?

Раздел V статьи Института CFA о новых стандартах аренды для инвесторов посвящен влиянию стандартов на не-GAAP показатели – EBT, EBIT, EBITDA, EBITDAR и прочие.
fin-accounting
10 нояб. 2019
IFRS 16 для инвесторов (ч.5): Как новый стандарт аренды повлияет на не предусмотренные GAAP финансовые показатели?

МСФО IFRS 15 - В чем разница между активом по договору и дебиторской задолженностью?

Стандарт МСФО (IFRS) 15 «Выручка по договорам с покупателями» ввел понятие актива по договору, которое легко спутать с дебиторской задолженностью. Рассмотрим на примере, чем этот актив отличается от дебиторской задолженности по расчетам с покупателями.
fin-accounting
9 нояб. 2019
IFRS 15 - В чем разница между активом по договору и дебиторской задолженностью?
Внедрение искусственного интеллекта в финансовый консалтинг

Финтех Внедрение искусственного интеллекта в финансовый консалтинг

Готовы ли вы раскрыть ваши финансовые планы и предпочтения чат-боту?
Financial Times
8 нояб. 2019
Внедрение искусственного интеллекта в финансовый консалтинг

Анализ CFA - Систематическая ошибка выборки, ошибки опережения и временного периода

Выборки из финансовых баз данных подвержены систематическим ошибкам (смещениям) выборки., а также другим типам смещений, характерным для временных рядов финансовых данных. Рассмотрим эти проблемы финансового анализа в рамках изучения количественных методов по программе CFA.
fin-accounting
7 нояб. 2019
CFA - Систематическая ошибка выборки, ошибки опережения и временного периода

Анализ CFA - Систематическая ошибка добычи данных (дата-майнинга)

Интеллектуальный анализ данных или добыча данных (data-mining) используется финансовыми аналитиками для разработки торговых стратегий, которые в свою очередь могут отражать систематические ошибки (или смещение) добычи данных. Рассмотрим эту концепцию в рамках изучения количественных методов по программе CFA.
fin-accounting
6 нояб. 2019
CFA - Систематическая ошибка добычи данных (дата-майнинга)

Анализ CFA - Определение размера выборки для доверительного интервала

Размер выборки влияет на стандартную ошибку и ширину доверительного интервала. Рассмотрим факторы, которые нужно учитывать при определении размера выборки, а также соответствующий пример из инвестиционной практики, - в рамках изучения количественных методов по программе CFA.
fin-accounting
4 нояб. 2019
CFA - Определение размера выборки для доверительного интервала
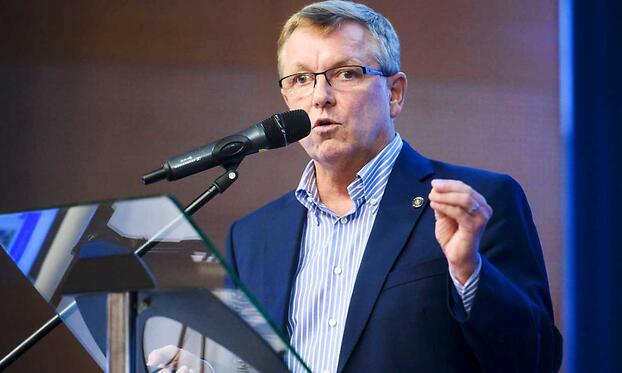
Дьердь Матольчи: «Большинство стран еврозоны жили лучше до евро, чем с ним».

Евро ЦБ Венгрии: Мы должны признать, что переход на евро был ошибкой.

Управляющий Венгерского национального банка требует появления механизма выхода из еврозоны.
Financial Times
3 нояб. 2019
ЦБ Венгрии: Мы должны признать, что переход на евро был ошибкой.

МСФО IFRS 16 для инвесторов (ч.4): На какие статьи финансовой отчетности больше всего повлиял новый стандарт аренды?

Раздел IV статьи Института CFA о новых стандартах аренды для инвесторов посвящен эффектам влияния стандартов на основные финансовые отчеты – балансовый отчет, отчет о прибылях и убытках и отчет о движении денежных средств. Влияние на отчетность рассматривается в сравнении для разных систем учета (US GAAP и МСФО) и типов аренды (финансовой и операционной).
fin-accounting
3 нояб. 2019
IFRS 16 для инвесторов (ч.4): На какие статьи финансовой отчетности больше всего повлиял новый стандарт аренды?

МСФО IFRS 9 - Ожидаемый кредитный убыток по межфирменным кредитам

Межфирменные кредиты имеют свою специфику, связанную с характером отношений компаний группы – контролем и взаимными обязательствами, что отражается на классификации кредитов и расчете ожидаемого кредитного убытка – рисках и качестве кредитов, размере ECL и самой необходимости расчета оценочного резерва ECL. Рассмотрим специфику применения модели ECL к межфирменным кредитам в соответствии с МСФО (IFRS) 9 «Финансовые инструменты».
fin-accounting
1 нояб. 2019
IFRS 9 - Ожидаемый кредитный убыток по межфирменным кредитам
Финансовое проклятие

UK Финансовое проклятие: как чрезмерное могущество лондонского Сити делает Великобританию беднее

Финансовый сектор считается главной гордостью экономики Великобритании. Но, по мере того как он расцветает, все остальное приходит в упадок.
The Guardian
31 окт. 2019
Финансовое проклятие: как чрезмерное могущество лондонского Сити делает Великобританию беднее

Анализ CFA - Доверительные интервалы для среднего значения совокупности

Доверительные интервалы используются для нахождения диапазона значений оцениваемой величины. Рассмотрим эту концепцию, а также концепцию степеней свободы (DF) и t-распределения Стьюдента, - в рамках изучения количественных методов по программе CFA.
fin-accounting
29 окт. 2019
CFA - Доверительные интервалы для среднего значения совокупности

Анализ CFA - Точечные оценки среднего значения совокупности

Точечная оценка позволяет найти наилучший способ расчета одного значения параметра совокупности. Рассмотрим эту концепцию, а также концепции несмещенной, эффективной и состоятельной оценки, - в рамках изучения количественных методов по программе CFA.
fin-accounting
28 окт. 2019
CFA - Точечные оценки среднего значения совокупности

Анализ CFA - Центральная предельная теорема и распределение выборочного среднего

Центральная предельная теорема - одна из наиболее практически полезных теорем теории вероятностей в работе финансового аналитика. Рассмотрим эту концепцию в рамках изучения количественных методов по программе CFA.
fin-accounting
26 окт. 2019
CFA - Центральная предельная теорема и распределение выборочного среднего

Анализ CFA - Временные ряды и перекрестные данные

Временные ряды и перекрестные данные - это основные типы исходных данных, используемых для анализа доходности и прочих исторических финансовых данных. Рассмотрим эти типы данных в рамках изучения количественных методов по программе CFA.
fin-accounting
24 окт. 2019
CFA - Временные ряды и перекрестные данные
BDO сокращает отставание от Большой четверки, но утверждает, что рынок аудита «сломан»

Аудит BDO сокращает отставание от Большой четверки, но утверждает, что рынок аудита «сломан»

Слияние с Moore Stephens усилило рост BDO и позволило фирме обойти Grant Thornton.
Financial Times
20 окт. 2019
BDO сокращает отставание от Большой четверки, но утверждает, что рынок аудита «сломан»

МСФО IFRS 16 для инвесторов (ч.3): Какие раскрытия информации сделали крупные компании в преддверии перехода на новый стандарт?

Раздел III статьи Института CFA о новых стандартах аренды для инвесторов посвящен анализу раскрытий информации, сделанных крупными публичными компаниями в преддверии перехода на новые стандарты согласно US GAAP и IFRS. Также приведены выдержки из раскрытий американских и европейских компаний.
fin-accounting
18 окт. 2019
IFRS 16 для инвесторов (ч.3): Какие раскрытия информации сделали крупные компании в преддверии перехода на новый стандарт?

МСФО IFRS 16 - Какой вариант перехода выбрать?

Стандарт МСФО (IFRS) 16 «Аренда» по-прежнему может вызывать вопросы, связанные с различными методами перехода и упрощениями практического характера. Рассмотрим доступные варианты перехода и ключевые решения, которые нужно принять при переходе.
fin-accounting
16 окт. 2019
IFRS 16 - Какой вариант перехода выбрать?

Анализ CFA - Стратифицированная случайная выборка

Стратифицированная случайная выборка используется, когда в выборку необходимо гарантированно включить определенные срезы данных. Этот выборочный метод используется при индексировании инвестиционных портфелей по индексам облигаций. Рассмотрим стратифицированную случайную выборку, - в рамках изучения количественных методов по программе CFA.
fin-accounting
14 окт. 2019
CFA - Стратифицированная случайная выборка

Анализ CFA - Выборочный метод и простая случайная выборка

Некоторые финансовые показатели и индексы представляют собой выборочные статистики на основе случайных выборок данных. Рассмотрим метод извлечения простых случайных выборок данных, - в рамках изучения количественных методов по программе CFA.
fin-accounting
14 окт. 2019
CFA - Выборочный метод и простая случайная выборка
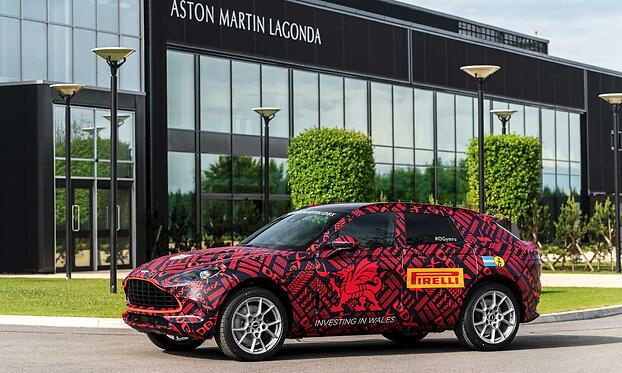
Компании Aston Martin необходимо выпустить еще £80 млн. обеспеченных облигаций, чтобы обеспечить продажи своей новой модели DBX, изображенной на фотографии.

Aston Martin заплатит завышенную процентную ставку, чтобы занять £120 млн.

Автоконцерн вынужден раскошелиться на 12% ставку, чтобы достичь своих амбициозных целей на фоне падения продаж.
The Guardian
11 окт. 2019
Aston Martin заплатит завышенную процентную ставку, чтобы занять £120 млн.

Анализ CFA - Метод Монте-Карло

Моделирование методом Монте-Карло имеет множество применений в финансовой практике, связанных с анализом сложных случайных процессов, в том числе в финансовом планировании, стоимостной оценке рисков (VaR), оценке стоимости сложных опционов и других финансовых активов. Рассмотрим концепцию моделирования методом Монте-Карло в рамках изучения количественных методов по программе CFA.
fin-accounting
11 окт. 2019
CFA - Метод Монте-Карло

Анализ CFA - Логнормальное распределение вероятностей

Логнормальное распределение вероятностей довольно точно описывает распределение цен на многие финансовые активы и применяется в модели ценообразования опционов Блэка-Шоулза-Мертона. Рассмотрим эту концепцию в рамках изучения количественных методов по программе CFA.
fin-accounting
9 окт. 2019
CFA - Логнормальное распределение вероятностей

МСФО IFRS 16 для инвесторов (ч.2): Как компании будут переходить на новый стандарт?

Раздел II статьи Института CFA о новых стандартах аренды для инвесторов посвящен методам и последствиям перехода на новый стандарт согласно US GAAP и IFRS.
fin-accounting
7 окт. 2019
IFRS 16 для инвесторов (ч.2): Как компании будут переходить на новый стандарт?

МСФО IFRS 13 - Как определить справедливую стоимость автомобиля по МСФО?

Определение справедливой стоимости нефинансового актива, для которого нет рыночных данных, часто представляет собой сложную задачу, требующую множества суждений. Рассмотрим на примере автомобиля, как использовать доходный и затратный подходы для определения справедливой стоимости в соответствии с МСФО (IFRS) 13.
fin-accounting
6 окт. 2019
IFRS 13 - Как определить справедливую стоимость автомобиля по МСФО?
Группа бизнес-услуг KPMG, насчитывающая 3 500 сотрудников, первая применит новую политику ограничений в отношении телефонов.

Большая четверка Рядовым сотрудникам KPMG UK придется вернуть служебные телефоны, чтобы сократить расходы компании

Аудиторская фирма также планирует сократить административный персонал примерно на 200 сотрудников из 670.
The Guardian
5 окт. 2019
Рядовым сотрудникам KPMG UK придется вернуть служебные телефоны, чтобы сократить расходы компании

Анализ CFA - Критерий повышенной надежности Роя и применение нормального распределения вероятности

Критерий повышенной надежности Роя и стоимостная оценка риска, основанные на нормальных распределениях вероятности, используются для оценки вероятности падения стоимости финансовых активов ниже заданного уровня и выбора оптимального портфеля. Рассмотрим эти концепции в рамках изучения количественных методов по программе CFA.
fin-accounting
3 окт. 2019
CFA - Критерий повышенной надежности Роя и применение нормального распределения вероятности

Анализ CFA - Нормальное распределение вероятностей

Нормальное распределение - это наиболее часто используемое распределение вероятностей в количественной финансовой практике. Оно играет ключевую роль в современной портфельной теории и ряде технологий управления рисками. Рассмотрим эту концепцию в рамках изучения количественных методов по программе CFA.
fin-accounting
1 окт. 2019
CFA - Нормальное распределение вероятностей

Анализ CFA - Непрерывные случайные величины и непрерывное равномерное распределение вероятностей

Непрерывные равномерные распределения вероятности используются в финансах в качестве вероятностной модели, когда все исходы случайной величины появляются с равной вероятностью. Рассмотрим этот простейший тип непрерывных распределений - в рамках изучения количественных методов по программе CFA.
fin-accounting
25 сент. 2019
CFA - Непрерывные случайные величины и непрерывное равномерное распределение вероятностей

Анализ CFA - Биномиальное распределение вероятностей

Биномиальное распределение вероятностей широко используется в качестве модели ценообразования акций, опционов, облигаций, а также в процессе принятия финансовых решений, когда результат оценивается как успех или неудача. Рассмотрим биномиальные распределения и связанные с ними концепции, - в рамках изучения количественных методов по программе CFA.
fin-accounting
20 сент. 2019
CFA - Биномиальное распределение вероятностей

МСФО IFRS 16 - Как определить ставку дисконтирования для арендатора в соответствии с IFRS 16?

В тех случаях, когда ставка дисконтирования явно не предусмотрена договором аренды, ее определение может вызывать определенные сложности. Рассмотрим порядок определения ставки дисконтирования в такой ситуации, в соответствии с МСФО (IFRS 16) «Аренда»
fin-accounting
17 сент. 2019
IFRS 16 - Как определить ставку дисконтирования для арендатора в соответствии с IFRS 16?

МСФО IFRS 16 для инвесторов (ч.1): Что нужно знать инвесторам о новом стандарте?

В этой статье рассматривается влияние новых стандартов аренды по US GAAP и IFRS на финансовую отчетность и ключевые финансовые показатели, которые используются акционерами, инвесторами и финансовыми аналитиками при анализе отчетности. Раздел I посвящен основам нового стандарта согласно US GAAP и IFRS и отличиям в учете.
fin-accounting
14 сент. 2019
IFRS 16 для инвесторов (ч.1): Что нужно знать инвесторам о новом стандарте?

МСФО IFRS 16 - Основные практические советы и рекомендации по переходу.

Рассмотрим пошаговый план перехода на МСФО (IFRS) 16 «Аренда» и основные практические советы для компаний, внедряющих это фундаментальное изменение в правилах учета аренды.
fin-accounting
11 авг. 2019
IFRS 16 - Основные практические советы и рекомендации по переходу.

МСФО IFRS 9 - Как учитывать финансовые гарантии по IFRS 9?

Материнским компаниям часто приходится выдавать финансовые гарантии под банковские кредиты, получаемые дочерними компаниями. Рассмотрим на примере порядок учета финансовых и общих гарантий в соответствии с МСФО (IFRS) 9.
fin-accounting
10 авг. 2019
IFRS 9 - Как учитывать финансовые гарантии по IFRS 9?
Сети 5G: как радиоволны стали «дойной коровой»

Сети 5G: как радиоволны стали «дойной коровой»

Планируют ли правительства стран Европы как можно скорее запустить сети 5G или только хотят заработать миллиарды на продажах диапазонов частот телекоммуникационным компаниям?
Financial Times
9 авг. 2019
Сети 5G: как радиоволны стали «дойной коровой»
  • <
  • 6
  • 7
  • 8
  • 9
  • 10
  • 11
  • 12
  • 13
  • 14
  • 15
  • 16
  • 17
  • 18
  • 19
  • 20
  • 21
  • 22
  • 23
  • 24
  • 25
  • >
Финансовый учет
2026
Несанкционированное копирование материалов сайта запрещено.