Финансовый учет
  • поиск
  • карта сайта
  • учет и аудит
    Все статьи
    Программа ДипИФР (DipIFR)
    Финансовый менеджмент
    ECL
    IRR
    NPV
    ROE
    WACC
    Амортизация
    Капитализация
    Обесценение
    Хеджирование
    Учет и аудит
    IFRS Framework
    IFRS PS 2
    IFRS S1
    IFRS S2
    IFRS 1
    IFRS 2
    IFRS 3
    IFRS 5
    IFRS 7
    IFRS 8
    IFRS 9
    IFRS 10
    IFRS 11
    IFRS 13
    IFRS 15
    IFRS 16
    IFRS 17
    IFRS 18
    IAS 1
    IAS 2
    IAS 7
    IAS 8
    IAS 10
    IAS 12
    IAS 16
    IAS 19
    IAS 20
    IAS 21
    IAS 23
    IAS 28
    IAS 29
    IAS 32
    IAS 33
    IAS 34
    IAS 36
    IAS 37
    IAS 38
    IAS 40
    IAS 41
    Последние статьи:
    Цифровая финансовая отчетность в международной практике
    Глобальный минимальный налог: учет и воздействие на МСФО
    IFRS S2 - Как раскрывать информацию о климате?
    IFRS S1 - Как раскрывать информацию об устойчивом развитии?
    IFRS 17 - Как учитывать договоры страхования?
    IFRS 17 - Пример первоначальной оценки договоров страхования
    IFRS 18 - Показатели деятельности, определенные руководством (MPM)
  • IFRS
  • CFA
    Программа CFA
    CFA - Уровень 1
    Количественные методы
    Временная стоимость денег
    Статистические концепции и рыночная доходность
    Концепции теории вероятности
    Распределения вероятностей
    Выборочный метод и статистическая оценка
    Проверка статистических гипотез
    Составление и анализ финансовой отчетности
    Введение в анализ финансовой отчетности
    Стандарты финансовой отчетности
    Отчет о прибылях и убытках
    Отчет о финансовом положении
    Отчет о движении денежных средств
    Методы финансового анализа
    Запасы
    Долгосрочные активы
    Налоги на прибыль
    Долгосрочные обязательства
    Качество финансовой отчетности
    Применение анализа финансовой отчетности
    Корпоративные финансы
    Бюджетирование капитала (инвестиций)
    Стоимость капитала
    Показатели левериджа
    Управление оборотным капиталом
    Инвестиции в фондовый рынок
    Организация и структура фондового рынка
    Индексы фондового рынка
    Эффективность рынка
    Обзор долевых ценных бумаг
    Введение в анализ отрасли и компании
    Оценка акционерного капитала
    Ценные бумаги с фиксированным доходом
    Ценные бумаги с фиксированным доходом: определение элементов
    Рынки с ценных бумаг с фиксированным доходом: выпуск, торговля и финансирование
    Введение в оценку фиксированного дохода
    Введение в ценные бумаги, обеспеченные активами
    Риск и доходность фиксированного дохода
    Основы кредитного анализа
    CFA - Уровень 2
    Количественные методы
    Введение в линейную регрессию
    Множественная регрессия
    Анализ временных рядов
    Машинное обучение
    Проекты больших данных
    Последние публикации:
    CFA - Эффекты замещения и дохода, нормальные и низшие товары
    CFA - Эластичность спроса по доходу и перекрестная эластичность спроса по цене
    CFA - Прогнозирование эластичности спроса, влияние ценовой эластичности на общие расходы
    CFA - Ценовая эластичность спроса
    CFA - Концепции рыночного спроса
    CFA - Проект финансового прогнозирования: результаты и интерпретация
    CFA - Обучение модели в проекте финансового прогнозирования
  • теория
    Теория
    Основы
    Отчетность
    Финансовый менеджмент
    Коэффициенты
    Прямые инвестиции
    Корпоративные финансы
    Последние публикации:
    Обзор Oura Ring 5: новое поколение умных колец
    Первый электромобиль Bentley будет стоить вдвое дешевле Luce от Ferrari
    Почему Сингапур платит своим политикам как банкирам?
    Европейскому «богатству» угрожает упадок автопроизводителей региона
    Высокие цены на жилье из-за подъема ИИ-сектора в Южной Корее оказывают давление на президента
    Материковая Европа лидирует в привлечении иностранных студентов
  • новости
    Новости
    Экономика
    Политика
    Фондовый рынок
    Банки
    Финансовые и профессиональные услуги
    Криптовалюты
    Налоговые убежища
    Технологический сектор
    Промышленность и энергетика
    Автомобильная отрасль
    Ритейл
    Последние новости:
    Первый электромобиль Bentley будет стоить вдвое дешевле Luce от Ferrari
    Почему Сингапур платит своим политикам как банкирам?
    Европейскому «богатству» угрожает упадок автопроизводителей региона
    Высокие цены на жилье из-за подъема ИИ-сектора в Южной Корее оказывают давление на президента
    Материковая Европа лидирует в привлечении иностранных студентов
    Голландский город, где кризис электросетей Европы ударил по жителям
    Малайзия извлекает выгоду из резкого развития сектора центров обработки данных
  • компании
  • страны
  • инфо
  • все темы
  • главная
  • теория
  • основы
  • отчетность
  • финансовый менеджмент
  • коэффициенты
  • прямые инвестиции
  • корп. финансы
ФинУчет
  • главная
  • учет и аудит
  • IFRS
  • CFA
    • количественные методы
    • финансовая отчетность
    • корпоративные финансы
    • инвестиции
    • фиксированный доход
    • экономика
  • теория
    • основы
    • отчетность
    • финансовый менеджмент
    • коэффициенты
    • прямые инвестиции
    • корп. финансы
  • новости
    • экономика
    • политика
    • фонд.рынок
    • банки
    • финансовый сектор
  • компании
    • Deloitte
    • PwC
    • EY
    • KPMG
    • BDO
    • Grant Thornton
  • страны
    • США
    • Китай
    • ЕС
    • Британия
    • Азия
  • инфо
  • все темы
  • Поиск
  • Карта сайта
  • <
  • 13
  • 14
  • 15
  • >
Темы:
запасы
IAS 2
программа CFA
финансовые и профессиональные услуги
Британия
PwC
методы финансового анализа
CFA - Уровень 1
Германия
большая четверка
IFRS 3
учет и аудит
IFRS 9
IAS 8
политика
технологии
США
IAS 12
IAS 37
IAS 16
Ernst & Young
IAS 10
налоговые убежища
отчет о движении денежных средств
ритейл
компании
IFRS 16
IAS 1
IFRS PS 2
IAS 34
IAS 7
экономика
отчет о финансовом положении
ECL
фондовый рынок
IAS 32

Анализ CFA - Методы оценки запасов

Рассмотрим методы оценки запасов, применяемые в соответствии с МСФО и US GAAP, а также пример, иллюстрирующий влияние этих методов на себестоимость продаж, валовую прибыль и конечные остатки запасов, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
14 авг. 2020
CFA - Методы оценки запасов

Анализ CFA - Классификация и себестоимость запасов

Рассмотрим основные категории и статьи запасов, а также принципы формирования себестоимости запасов и включения затрат в себестоимость запасов в соответствии с МСФО и US GAAP, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
13 авг. 2020
CFA - Классификация и себестоимость запасов
PwC работала на Watchstone, страховую и технологическую группу, ранее известную как Quindell.

Большая четверка На PwC подали иск на £63 млн. за нарушение конфиденциальности в деле Quindell

В судебном иске утверждается, что аудиторская фирма разгласила секретную финансовую информацию о клиенте во время сделки по поглощению.
Financial Times
12 авг. 2020
На PwC подали иск на £63 млн. за нарушение конфиденциальности в деле Quindell

Анализ CFA - Анализ бизнес-сегментов и географических сегментов

Анализ бизнес-сегментов заключается в анализе эффективности отдельных видов деятельности или операционных сегментов, отдельных продуктов, географических регионов и по иным признакам. Рассмотрим порядок подготовки отчетности по сегментам по МСФО, а также методику анализа сегментов с использованием коэффициентов, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
12 авг. 2020
CFA - Анализ бизнес-сегментов и географических сегментов

Анализ CFA - Кредитный анализ

Кредитный анализ заключается в оценке кредитного риска, связанного с долговыми обязательствами и состоятельностью должников. Рассмотрим основные концепции, направления и методы кредитного анализа, а также составление кредитных рейтингов и коэффициенты кредитоспособности, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
8 авг. 2020
CFA - Кредитный анализ
EY подготовила положительное аудиторское заключение для Wirecard в начале июня

Большая четверка EY подготовила положительное аудиторское заключение для Wirecard в начале июня

Черновик положительного аудиторского заключения EY, подготовленный за несколько недель до краха Wirecard, отвергал подозрения специалистов по поводу участия немецкой платежной системы в финансовых махинациях.
Financial Times
8 авг. 2020
EY подготовила положительное аудиторское заключение для Wirecard в начале июня

МСФО IFRS 3 - Является ли приобретенная компания бизнесом или активом?

Последние поправки к МСФО (IFRS) 3 облегчают признание приобретения компании в качестве актива. Классификация приобретения имеет значительные последствия для учета приобретения, а также для рентабельности и отчетности приобретателя. Рассмотрим порядок этой оценки, а также тест концентрации и практический пример.
fin-accounting
7 авг. 2020
IFRS 3 - Является ли приобретенная компания бизнесом или активом?

МСФО Поправки к МСФО, применяемые при подготовке промежуточной отчетности за 2020 год

Несколько поправок к существующим стандартам МСФО вступили в силу с 1 января 2020 года и их, следовательно, необходимо учитывать при подготовке полугодовой промежуточной отчетности по МСФО за 2020 год. Рассмотрим эти изменения.
fin-accounting
7 авг. 2020
Поправки к МСФО, применяемые при подготовке промежуточной отчетности за 2020 год
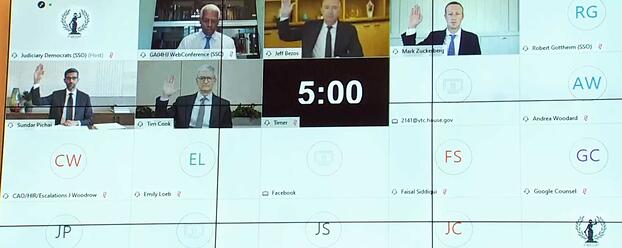
Руководителей Big Tech приводят к присяге для дачи показаний в режиме видеоконференции во время слушания.

Big Techs Руководители Amazon, Facebook, Google и Apple дали показания на историческом антимонопольном слушании

Amazon, Facebook, Google и Apple стали объектом крупнейшего антимонопольного расследования Конгресса США в отрасли высоких технологий. Компании обвиняют в том, что они стали слишком крупными и влиятельными, и несправедливо уничтожили конкуренцию в своем секторе. В публикации приводится обзор и основные заявления 5-часового слушания.
The Guardian, Financial Times
30 июл. 2020
Руководители Amazon, Facebook, Google и Apple дали показания на историческом антимонопольном слушании

Анализ CFA - Анализ собственного капитала и коэффициенты рыночной стоимости компании

Анализ собственного капитала (стоимости компании) позволяет определить относительную привлекательность компании в качестве объекта инвестиций, с применением различных методов анализа, включая расчет и анализ показателей рыночной стоимости компании. Рассмотрим это направление анализа, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
29 июл. 2020
CFA - Анализ собственного капитала и коэффициенты рыночной стоимости компании

Анализ CFA - Анализ Дюпона: разложение ROE на составные коэффициенты

Анализ Дюпона представляет собой разложение ROE компании на несколько коэффициентов, представляющих ключевые факторы деятельности компании, а также анализ взаимосвязей между этими факторами. Рассмотрим общепринятую методику анализа Дюпона и проиллюстрируем ее на примерах, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
26 июл. 2020
CFA - Анализ Дюпона: разложение ROE на составные коэффициенты

Анализ CFA - Примеры комплексного анализа финансовых коэффициентов

При определении общего состояния и результатов деятельности компании, нельзя рассматривать какие-либо коэффициенты или категории показателей независимо друг от друга. Рассмотрим важность и примеры комплексного анализа различных финансовых показателей, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
24 июл. 2020
CFA - Примеры комплексного анализа финансовых коэффициентов

Анализ CFA - Коэффициенты рентабельности

Коэффициенты рентабельности оценивают прибыль, заработанную компанией в течение отчетного периода. Рассмотрим эту категорию финансовых показателей, а также общепринятые и наиболее распространенные из них коэффициенты рентабельности выручки и коэффициенты рентабельности инвестиций, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
23 июл. 2020
CFA - Коэффициенты рентабельности

Анализ CFA - Коэффициенты платежеспособности

Коэффициенты платежеспособности показывают способность компании погашать свои долгосрочные обязательства. Рассмотрим эту категорию финансовых показателей, а также общепринятые и наиболее распространенные из них коэффициенты долговой нагрузки и коэффициенты покрытия долга, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
22 июл. 2020
CFA - Коэффициенты платежеспособности

Анализ CFA - Коэффициенты ликвидности

Коэффициенты ликвидности показывают способность компании оплачивать свои краткосрочные обязательства. Рассмотрим эту категорию финансовых показателей, а также общепринятые и наиболее распространенные из них: текущую, срочную и абсолютную ликвидность; период самофинансирования и цикл обращения денежных средств, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
18 июл. 2020
CFA - Коэффициенты ликвидности

МСФО IAS 12 - Как рассчитать отложенный налог на прибыль, если применяются различные налоговые ставки?

При расчете отложенного налога на прибыль по некоторым объектам основных средств, в некоторых юрисдикциях могут применяться разные налоговые ставки, в зависимости от способа восстановления стоимости актива. Рассмотрим пример расчета отложенных налоговых активов и обязательств по МСФО в таких ситуациях.
fin-accounting
7 июл. 2020
IAS 12 - Как рассчитать отложенный налог на прибыль, если применяются различные налоговые ставки?

МСФО Изменения МСФО за 2-й квартал 2020 года

Рассмотрим поправки, выпущенные Советом по МСФО в мае 2020 года, затрагивающие стандарты IAS 37, IAS 16 и IFRS 9, а также поправки в рамках проекта Ежегодных Усовершенствований МСФО 2018-2020, затрагивающие стандарты IFRS 3, IFRS 1 и IAS 41.
fin-accounting
6 июл. 2020
Изменения МСФО за 2-й квартал 2020 года

Анализ CFA - Коэффициенты деловой активности (оборачиваемости)

Коэффициенты деловой активности или оборачиваемости показывают, насколько хорошо компания управляет различными активами и видами деятельности. Рассмотрим эту категорию финансовых показателей, а также общепринятые и наиболее распространенные из них: оборачиваемость запасов; дебиторской и кредиторской задолженности; оборотных, внеоборотных и совокупных активов, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
5 июл. 2020
CFA - Коэффициенты деловой активности (оборачиваемости)

Анализ CFA - Общепринятые категории коэффициентов, используемые в финансовом анализе

Финансовые аналитики и поставщики финансовых данных используют различные категории для классификации коэффициентов. Рассмотрим общепринятые категории финансовых показателей, а также интерпретацию и контекст использования коэффициентов, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
3 июл. 2020
CFA - Общепринятые категории коэффициентов, используемые в финансовом анализе
Аудиторы EY не менее трех лет не запрашивали важную информацию о Wirecard у банка из Сингапура.

Большая четверка EY готовится к негативной реакции клиентов из-за скандала с аудитом Wirecard.

Старшие партнеры Ernst & Young советуют оправдываться перед своими клиентами тем, что целью мошенничества в Wirecard было намерение «ввести в заблуждение инвесторов и EY».
Financial Times
2 июл. 2020
EY готовится к негативной реакции клиентов из-за скандала с аудитом Wirecard.

Анализ CFA - Использование графиков в качестве аналитического инструмента

Графики позволяют выявить и выделить важные изменения и тенденции и позволяют финансовому аналитику подчеркнуть и подкрепить результаты анализа. Рассмотрим использование графиков в качестве аналитического инструмента, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
1 июл. 2020
CFA - Использование графиков в качестве аналитического инструмента

Анализ CFA - Процентный анализ финансовой отчетности

Рассмотрим общую методику и иллюстративные примеры процентного анализа финансовой отчетности: вертикальный и горизонтальный анализ, анализ тенденций и перекрестный анализ, а также анализ взаимосвязей между финансовыми отчетами, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
30 июн. 2020
CFA - Процентный анализ финансовой отчетности

Анализ CFA - Анализ финансовых коэффициентов

Анализ финансовых коэффициентов является эффективным инструментом для оценки и прогнозирования результатов деятельности компаний, сопоставления этих результатов, выбора инвестиций и прочих задач. Рассмотрим общую методику анализа и интерпретации финансовых коэффициентов, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
27 июн. 2020
CFA - Анализ финансовых коэффициентов

Анализ CFA - Процесс финансового анализа

Рассмотрим общий процесс финансового анализа, порядок формулировки цели и контекста финансового анализа, а также формулировку вопросов, на которые должен ответить анализ, на примере сравнительного анализа показателей Apple и Microsoft, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
25 июн. 2020
CFA - Процесс финансового анализа

МСФО IAS 10 - Как учитывать события после отчетного периода?

Стандарт МСФО (IAS) 10 «События после отчетного периода» обычно редко применяется, но в условиях пандемии коронавируса он стал более актуален. Рассмотрим основные положения стандарта и порядок отражения в отчетности корректирующих и некорректирующих событий после отчетного периода.
fin-accounting
24 июн. 2020
IAS 10 - Как учитывать события после отчетного периода?

МСФО IAS 2 - Как оценивать себестоимость запасов по МСФО?

Рассмотрим принципы оценки стоимости запасов и основные компоненты затрат, включаемых в оценку себестоимости и чистой возможной цены продажи (NRV) запасов, в соответствии с МСФО (IAS) 2 «Запасы».
fin-accounting
23 июн. 2020
IAS 2 - Как оценивать себестоимость запасов по МСФО?
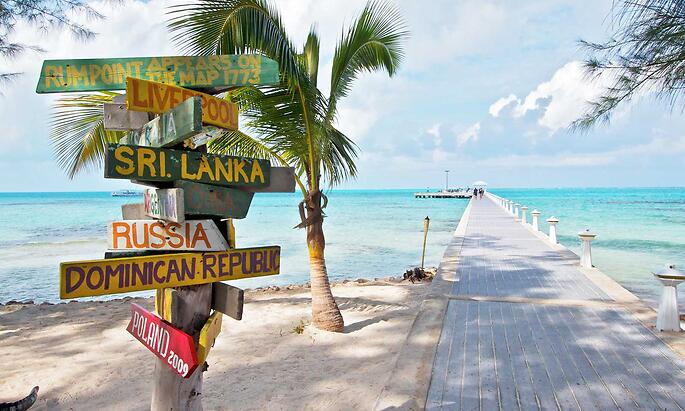
Пляж острова Большой Кайман (Grand Cayman), Каймановы острова.

Офшоры Каймановы острова: основные факты об офшорной зоне и островах

Каймановы острова расположены в Карибском море и остаются при этом британской территорией, и также одним из самых популярных у корпораций офшоров, специализирующихся на уклонении от налогов. Вот 10 простых фактов об этом тропическом рае и жизни в нем.
The Guardian
22 июн. 2020
Каймановы острова: основные факты об офшорной зоне и островах

Анализ CFA - Коэффициенты кэш-фло и показатели свободного денежного потока

Рассмотрим показатели свободного денежного потока, показывающие достаточность операционных поступлений для расчетов с поставщиками собственного и заемного капитала, а также общепринятые коэффициенты рентабельности и платежеспособности, рассчитываемые на основе кэш-фло, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
20 июн. 2020
CFA - Коэффициенты кэш-фло и показатели свободного денежного потока

Анализ CFA - Процентный (вертикальный) анализ отчета о движении денежных средств

При процентном анализе статьи кэш-фло выражаются в процентах от совокупной выручки или совокупных притоков и оттоков, что позволяет выявить тенденции статей и спрогнозировать движение денежных средств. Рассмотрим методику и иллюстративные примеры вертикального анализа кэш-фло, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
15 июн. 2020
CFA - Процентный (вертикальный) анализ отчета о движении денежных средств

Анализ CFA - Анализ отчета о движении денежных средств: источники и использование денежных средств

Анализ кэш-фло включает определение источников и направления использования денежных средств, а также основных детерминант денежных потоков. Рассмотрим методику этого анализа на примере отчетности Groupe Danone, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
14 июн. 2020
CFA - Анализ отчета о движении денежных средств: источники и использование денежных средств

Анализ CFA - Конвертация кэш-фло из косвенного формата в прямой формат

Рассмотрим процесс преобразования отчета о движении денежных средств, подготовленного косвенным методом, в прямой формат для последующего анализа тенденций операционных денежных потоков, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
13 июн. 2020
CFA - Конвертация кэш-фло из косвенного формата в прямой формат
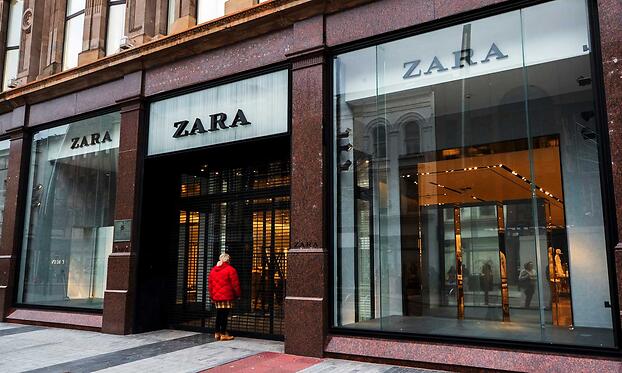
Закрытие магазинов, как ожидается, произойдет в основном в Азии и Европе, и в меньшей степени в Великобритании.

Ритейл Владелец бренда Zara закроет до 1,200 модных магазинов по всему миру

Группа Inditex, владелец модных брендов Zara, Bershka, Pull & Bear, Massimo Dutti и др., стремится усилить продажи через интернет, после того как коронавирус привел к 44% падению выручки.
The Guardian
12 июн. 2020
Владелец бренда Zara закроет до 1,200 модных магазинов по всему миру

МСФО IFRS 16 - Пример учета аренды с использованием поправок к IFRS 16, принятых в связи с COVID-19

Чтобы сгладить экономические последствия пандемии COVID-19, Совет по МСФО принял поправки к IFRS 16, упрощающие учет концессии по аренде. Рассмотрим практический пример использования этих упрощений при подготовке отчетности.
fin-accounting
12 июн. 2020
IFRS 16 - Пример учета аренды с использованием поправок к IFRS 16, принятых в связи с COVID-19

МСФО Существенность в стандартах МСФО и финансовой отчетности

Рассмотрим концепцию существенности в МСФО, а также количественные и качественные критерии существенности, применяемые к годовой и промежуточной отчетности, с учетом поправок к IAS 1 и IAS 8, вступивших в силу в 2020 году.
fin-accounting
11 июн. 2020
Существенность в стандартах МСФО и финансовой отчетности
EY участвует сразу в трех скандальных судебных процессах, которые угрожают ее международной репутации

Большая четверка EY вовлечена сразу в три скандальных судебных процесса, которые угрожают ее международной репутации

Система внутреннего контроля Ernst & Young оказалась под пристальным вниманием надзорных органов после аудитов Дубайской золотодобывающей компании (Dubai gold company), NMC Health и Wirecard, которые привели к судебным процессам и подозрениям в ненадлежащем осуществлении аудиторских функций.
Financial Times
10 июн. 2020
EY вовлечена сразу в три скандальных судебных процесса, которые угрожают ее международной репутации

Анализ CFA - Подготовка отчета о движении денежных средств (ч. 2): инвестиционная и финансовая деятельность, общий кэш-фло

Рассмотрим этапы подготовки денежных потоков от инвестиционной и финансовой деятельности, а также подготовку итогового общего кэш-фло прямым и косвенным методом, в соответствии с МСФО и US GAAP, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
9 июн. 2020
CFA - Подготовка отчета о движении денежных средств (ч. 2): инвестиционная и финансовая деятельность, общий кэш-фло

Анализ CFA - Подготовка отчета о движении денежных средств (ч. 1): связь с балансом и операционная деятельность

Отчет о движении денежных средств взаимосвязан с балансом и отчетом о прибылях и убытках. Рассмотрим эти взаимосвязи, а также процесс подготовки кэш-фло по операционной деятельности прямым и косвенным методом, в соответствии с МСФО и US GAAP, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
9 июн. 2020
CFA - Подготовка отчета о движении денежных средств (ч. 1): связь с балансом и операционная деятельность

Анализ CFA - Иллюстрация отчета о движении денежных средств, подготовленного в соответствии с US GAAP

Рассмотрим иллюстративные примеры отчета о движении денежных средств компаний Tech Data Corporation и Walmart, подготовленные в прямом и косвенном формате в соответствии с US GAAP, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
6 июн. 2020
CFA - Иллюстрация отчета о движении денежных средств, подготовленного в соответствии с US GAAP

Анализ CFA - Прямой и косвенный методы представления денежного потока от операционной деятельности

Рассмотрим допустимые форматы представления кэш-фло в соответствии с МСФО и US GAAP – прямой и косвенный методы, а также иллюстративные примеры анализа кэш-фло компаний Unilever Group и Telefonica Group, подготовленных по МСФО с использованием этих методов, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
4 июн. 2020
CFA - Прямой и косвенный методы представления денежного потока от операционной деятельности

Анализ CFA - Компоненты и формат отчета о движении денежных средств

Рассмотрим компоненты и формат отчета о движении денежных средств (кэш-фло), классификацию денежных потоков по видам деятельности в соответствии МСФО и US GAAP, а также основные различия в представлении кэш-фло между МСФО и US GAAP, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
3 июн. 2020
CFA - Компоненты и формат отчета о движении денежных средств
Люди, потерявшие свои рабочие места из-за пандемии коронавируса, стоят в очереди, чтобы подать заявление на пособие по безработице в Форт-Смите, штат Арканзас.

COVID-19 Кризис безработицы в США из-за пандемии в цифрах

Более 40 млн. человек в США обратились за пособием, потеряв рабочие места, что является беспрецедентным показателем со времен Великой депрессии.
The Guardian
2 июн. 2020
Кризис безработицы в США из-за пандемии в цифрах

Анализ CFA - Анализ коэффициентов отчета о финансовом положении

Рассмотрим методику анализа балансовых коэффициентов на примере показателей ликвидности и платежеспособности, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
1 июн. 2020
CFA - Анализ коэффициентов отчета о финансовом положении

Анализ CFA - Процентный (вертикальный) анализ отчета о финансовом положении

Рассмотрим методику структурного или вертикального процентного анализа отчета о финансовом положении, а также пример перекрестного анализа балансов Apple и Microsoft, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
31 мая 2020
CFA - Процентный (вертикальный) анализ отчета о финансовом положении

Анализ CFA - Собственный капитал в отчете о финансовом положении

Рассмотрим собственный капитал, его компоненты и представление в отчете о финансовом положении и отчете об изменениях в собственном капитале по МСФО и US GAAP, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
30 мая 2020
CFA - Собственный капитал в отчете о финансовом положении

Анализ CFA - Долгосрочные обязательства в отчете о финансовом положении

Рассмотрим долгосрочные обязательства отчета о финансовом положении по МСФО и US GAAP, и их типичные составляющие - долгосрочные финансовые обязательства и отложенные налоговые обязательства, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
29 мая 2020
CFA - Долгосрочные обязательства в отчете о финансовом положении

МСФО IAS 34 - Правила подготовки промежуточной финансовой отчетности

Стандарт МСФО (IAS) 34 определяет порядок представления финансовой отчетности в промежуточные периоды. Рассмотрим основные положения стандарта и отличия представления промежуточной отчетности от годовой отчетности.
fin-accounting
28 мая 2020
IAS 34 - Правила подготовки промежуточной финансовой отчетности

МСФО IFRS 9 - Методы коэффициента убытков и вероятности дефолта для оценки ожидаемого кредитного убытка (ECL)

Для оценки ожидаемого кредитного убытка (ECL) в соответствии с МСФО (IFRS) 9 «Финансовые инструменты» используются для основных подхода - метод коэффициента убытков и метод вероятности дефолта. Рассмотрим и проиллюстрируем их на простых примерах.
fin-accounting
27 мая 2020
IFRS 9 - Методы коэффициента убытков и вероятности дефолта для оценки ожидаемого кредитного убытка (ECL)
Немецкий производитель Schenck Process стал первой европейской компанией, включивший показатель Ebitdac в свою финансовую отчетность.

COVID-19 Инвесторы в облигации обеспокоены применением EBITDAC для оценки долговой нагрузки

Инвесторы просят компании не вносить в отчетность и финансовые показатели связанные с коронавирусом корректировки, повышающие прибыль.
Financial Times
25 мая 2020
Инвесторы в облигации обеспокоены применением EBITDAC для оценки долговой нагрузки

Анализ CFA - Финансовые активы в отчете о финансовом положении

Рассмотрим классификацию, оценку и признание финансовых активов в балансовом отчете по МСФО и US GAAP, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
23 мая 2020
CFA - Финансовые активы в отчете о финансовом положении

Анализ CFA - Гудвил в отчете о финансовом положении

Рассмотрим признание гудвила в балансовом отчете по МСФО и US GAAP, а также значение экономического и бухгалтерского гудвила и обесценения гудвила для финансового аналитика, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
20 мая 2020
CFA - Гудвил в отчете о финансовом положении
  • <
  • 4
  • 5
  • 6
  • 7
  • 8
  • 9
  • 10
  • 11
  • 12
  • 13
  • 14
  • 15
  • 16
  • 17
  • 18
  • 19
  • 20
  • 21
  • 22
  • 23
  • >
Финансовый учет
2026
Несанкционированное копирование материалов сайта запрещено.