Подготовка бухучета к привлечению инвестора или продаже бизнеса
Как подготовить бухгалтерский учет перед инвестором или продажей бизнеса, проверить активы, долги, налоги, отчетность и снизить риски перед продажей.
Перед привлечением инвестора или выходом на сделку собственнику важно привести в порядок не только юридические документы, но и финансовые данные. Потенциальный инвестор оценивает, насколько отчетность отражает реальное состояние компании, подтверждаются ли активы и обязательства, нет ли скрытых долгов и налоговых рисков. Если цифры в отчетах не совпадают с фактическим положением дел, это снижает доверие и может повлиять на стоимость сделки.
Подготовка должна начинаться заранее. Исправлять бухучет в тот момент, когда покупатель уже запросил документы, значительно сложнее. Чем раньше предприятие проведет аудит бухгалтерского учета, тем больше времени останется на сверки, восстановление первички, корректировку ошибок и подготовку понятных расшифровок.
Почему состояние учета важно для инвестора и покупателя бизнеса?
Инвестор покупает не только долю в ООО или право участвовать в управлении. Его интересует способность компании генерировать прибыль, обслуживать обязательства, сохранять активы и развиваться после получения инвестиции. Поэтому бухгалтерский учет становится одним из главных источников информации для проверки.
Если бухучет ведется формально только ради отчетности, потенциальному покупателю придется дополнительно выяснять, какие активы действительно существуют, какие долги можно взыскать, а какие обязательства не отражены. Это увеличивает неопределенность и обычно усиливает требования к продавцу.
Хорошо подготовленные данные позволяют инвестору быстрее понять финансовую модель и сопоставить заявленную стоимость бизнеса с фактическими показателями. Поэтому задача собственника не в том, чтобы показать максимально привлекательную прибыль, а в том, чтобы предоставить достоверную и объяснимую картину.
Что инвестор проверяет в бухгалтерском учете компании?
Обычно проверка начинается с отчетности за несколько периодов, оборотно-сальдовых ведомостей, налоговых деклараций и расшифровок ключевых статей. Одной цифры выручки недостаточно. Инвестор стремится понять, за счет чего сформирован финансовый результат и насколько он повторяем.
Особое внимание уделяется динамике: как менялись продажи, себестоимость, расходы, прибыль, денежные средства, задолженность и капитал. Если показатель резко вырос или снизился, собственнику желательно заранее подготовить объяснение.
Выручка, расходы и прибыль.
Выручка должна подтверждаться реальными продажами, договорами, первичными документами и поступлениями. Если часть оборота связана с одним крупным клиентом, покупатель оценит зависимость от него и устойчивость отношений.
Расходы проверяют не менее внимательно. Иногда собственники включают в них личные затраты, платежи связанным лицам или операции, которые не относятся напрямую к деятельности. Для инвестора это затрудняет оценку реальной рентабельности.
Прибыль также анализируется в динамике. Если она значительно отличается от движения денег, нужно объяснить причины: рост дебиторской задолженности, закупку запасов, капитальные вложения или другие факторы.
Активы, обязательства и собственный капитал.
В балансе важно проверить не только итоговую стоимость имущества, но и его реальность. Если на счете числится оборудование, которого давно нет, или товар, который фактически невозможно продать, инвестор может скорректировать оценку бизнеса.
Обязательства проверяются аналогично. Кредиты, займы, долги перед поставщиками, сотрудниками и бюджетом должны быть полностью отражены. Скрытая кредиторская задолженность является одним из самых неприятных результатов due diligence.
Как подготовить бухучет к финансовой проверке?
Первый этап подготовки состоит в том, чтобы закрыть периоды и привести регистры в состояние, которое можно объяснить внешнему специалисту. Нежелательно передавать покупателю базу, где остаются старые отрицательные остатки, незакрытые авансы и суммы без понятного происхождения.
До начала проверки полезно выполнить базовый набор действий:
- закрыть незавершенные операции и проверить регламентные процедуры;
- сверить расчеты с банками, поставщиками и покупателями;
- проверить остатки по кассе, запасам и основным средствам;
- разобрать старую дебиторскую и кредиторскую задолженность;
- проверить займы, кредиты и операции со связанными лицами;
- сопоставить бухгалтерскую и налоговую отчетность;
- подготовить расшифровки крупных и нетипичных статей.
Такой подход позволяет не просто привести цифры в порядок, а заранее найти участки, которые вероятнее всего заинтересуют инвестора.
Закрытие незавершенных операций и исправление ошибок.
В бухучете не должно оставаться операций, которые отражены частично. Например, товар поступил, но документы не закрыты, услуга получена, но расход не отражен, платеж проведен, однако задолженность продолжает числиться.
Ошибки нужно исправлять по правилам бухгалтерского учета, а не просто менять итоговую цифру в отчетности. Инвестор может запросить расшифровку счета и быстро обнаружить механическую корректировку без экономического основания.
Сверка остатки по ключевым счетам.
Особое внимание обычно уделяют денежным средствам, расчетам с контрагентами, запасам, основным средствам, займам и налогам. Остаток по каждому существенному счету должен иметь понятное происхождение и подтверждаться документами.
Если расхождения накопились за несколько лет, разумно провести проверку бухгалтерского учета до того, как документы увидит потенциальный покупатель или инвестор.
Как проверить дебиторскую и кредиторскую задолженность?
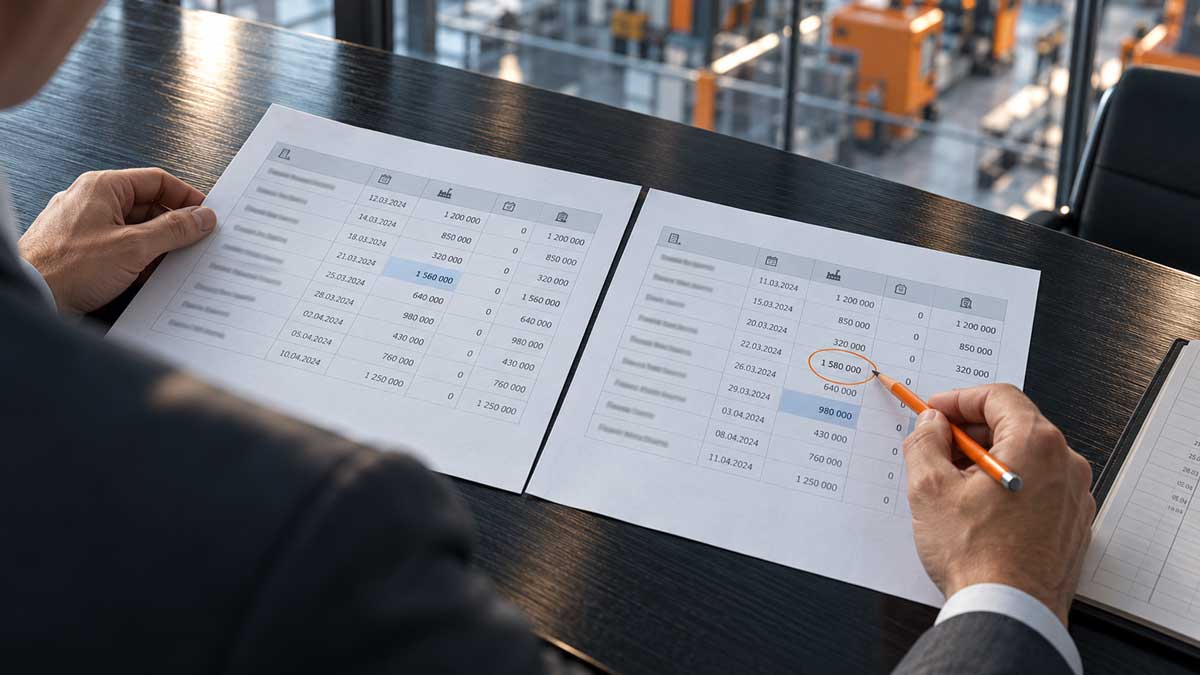
Дебиторская задолженность влияет на стоимость бизнеса только тогда, когда существует реальная вероятность ее получить. Старый долг, который невозможно взыскать, не равен денежным средствам и может быть скорректирован покупателем при оценке.
Нужно разделить дебиторку по срокам возникновения, контрагентам и вероятности погашения. Полезно провести сверки с крупнейшими покупателями и проверить, совпадают ли данные учета с их сведениями.
Кредиторскую задолженность следует анализировать не менее тщательно. Инвестор захочет понять, есть ли просроченные обязательства, споры с поставщиками или платежи, которые предстоит совершить сразу после сделки.
Просроченные долги и сомнительная задолженность.
Старую задолженность нельзя оставлять без объяснений. По каждой существенной сумме нужно определить основание, период возникновения и текущий статус.
Если должник находится в сложном финансовом положении или долг давно просрочен, необходимо оценить его реальную стоимость. В бухгалтерском учете такие обстоятельства могут требовать создания резерва по сомнительным долгам.
Как подтвердить стоимость активов компании?
Активы в отчетности должны существовать не только на бумаге. Основные средства, товары, материалы и другое имущество желательно проверить фактически.
Инвентаризация помогает выявить расхождения между учетными данными и реальным наличием. Если предприятие продается вместе с оборудованием и запасами, результаты такой проверки непосредственно влияют на обсуждение цены.
Основные средства, запасы и имущество.
По основным средствам важно проверить первоначальную стоимость, накопленную амортизацию, фактическое наличие и право собственности. Если оборудование арендуется, принадлежит другому лицу или находится в залоге, это должно быть понятно из документов.
Запасы анализируют с точки зрения количества и ликвидности. Товар может числиться по значительной стоимости, но быть морально устаревшим или непригодным к продаже. Для покупателя такая статья не будет иметь той же ценности, что и ходовой ассортимент.
Какие налоговые риски нужно устранить до сделки?
Налоговые вопросы могут существенно изменить условия сделки. Покупатель получает долю в компании вместе с ее историей, поэтому его интересуют возможные доначисления за прошлые периоды.
Нужно проверить правильность расчета основных налогов, своевременность отчетности, наличие требований ФНС и незавершенных споров. Отдельного внимания требуют периоды с высокой долей вычетов, убытками или необычно низкой налоговой нагрузкой.
Налоги, декларации и расчеты с бюджетом.
Бухучет и налоговые декларации должны логично согласовываться. Существенные различия сами по себе могут быть законными, но у бухгалтера должно быть объяснение их происхождения.
Стоит проверить состояние расчетов с бюджетом, задолженность, пени и результаты сверок. Инвестор обычно хочет понимать не только текущую сумму налогов, но и вероятность претензий по прошлым годам.
Проверка крупных и нетипичных операций.
Крупные сделки, займы, продажа активов, операции со связанными сторонами и существенные инвестиционные расходы проверяются отдельно. Чем сильнее операция повлияла на финансовый результат или налог, тем выше вероятность дополнительного внимания.
Документы должны позволять понять деловую цель, стоимость, участников и фактическое исполнение сделки.
Какие документы нужно подготовить для инвестора?
Состав пакета зависит от размера и структуры компании, однако обычно покупателю требуется финансовая информация за несколько периодов.
Удобно заранее создать отдельное хранилище документов, чтобы не собирать данные после каждого запроса. При этом доступ к чувствительной информации следует предоставлять с учетом стадии переговоров и договоренностей о конфиденциальности.
Подготовленная структура сокращает количество дополнительных запросов и показывает, что финансовая функция компании находится под контролем.
Как подготовить управленческую отчетность для инвестора?
Бухгалтерская отчетность не всегда дает полную картину того, как собственник управляет компанией. Поэтому инвестор часто запрашивает управленческие отчеты: продажи по направлениям, маржинальность, движение денежных средств, структуру клиентов и другие показатели.
Задача состоит не в том, чтобы заменить официальный бухучет внутренней аналитикой. Данные должны быть сопоставимы. Если управленческая прибыль существенно выше бухгалтерской, необходимо показать, из-за каких корректировок возникает разница.
Бухучет для инвесторов становится особенно полезным, когда к каждой значимой цифре можно получить расшифровку и объяснение.
Что делать с займами собственников и связанными сторонами?
Займы между компанией и ее участниками требуют отдельного внимания. Покупатель должен понимать, кому организация должна деньги и какие требования сохранятся после сделки.
Нужно проверить договор, сумму займа, проценты, срок возврата и фактические расчеты. Если собственник регулярно финансирует компанию из личных средств без понятного оформления, перед сделкой эту структуру желательно упорядочить.
Аналогично оцениваются операции со связанными лицами. Существенные договоры должны быть понятными по содержанию и условиям, особенно если они отличаются от обычных сделок с независимыми контрагентами.
Как оценить финансовые вложения, кредиты и долгосрочные обязательства?
Финансовые вложения следует проверять на реальность и корректность оценки. Если компания предоставила заем другой организации, инвестору важно понимать возможность его возврата.
Кредиты анализируются по остаткам, процентным ставкам, срокам, обеспечению и ограничениям, установленным банком. Наличие залога на ключевое имущество может существенно повлиять на структуру будущей сделки.
Долгосрочный договор также может создавать обязательства, которые неочевидны при анализе одного баланса. Поэтому значимые договорные условия желательно собрать и описать отдельно.
 Финансовые вложения следует проверять на реальность и корректность оценки.
Какие ошибки в бухучете снижают стоимость бизнеса?
Сильнее всего на оценку влияют ошибки, из-за которых покупатель не может доверять представленным данным. Например, отсутствует первичная документация, активы не совпадают с фактическим наличием, налоги рассчитаны нестабильно или невозможно подтвердить существенные расходы.
Проблемой также являются старые остатки без расшифровок, личные операции собственника через счета ООО, неоформленные займы и значительные расчеты со связанными лицами.
Каждая такая ситуация увеличивает неопределенность. Инвестор может потребовать снижение цены, удержание части средств до завершения проверки или специальные гарантии продавца.
Как проходит проверка учета перед продажей компании?
В рамках финансового due diligence покупатель обычно сопоставляет отчетность, регистры, договоры, банковские данные и налоговую информацию. Он пытается определить устойчивую прибыль, реальную стоимость активов и объем обязательств.
Поисковая формулировка «продажа бизнеса бухучет» часто воспринимается как вопрос оформления самой сделки, но подготовка начинается намного раньше. Сначала необходимо привести в порядок учет действующей компании, иначе обсуждать объективную стоимость будет сложно.
Особое внимание уделяется отклонениям. Если показатели бизнеса выглядят необычно, но имеют понятное объяснение и подтверждаются документами, это намного лучше, чем отсутствие расшифровки.
Когда стоит провести независимую проверку бухгалтерского учета?
Внешняя проверка полезна до предоставления доступа покупателю. Она позволяет посмотреть на бухучет глазами человека, который не участвовал в его ведении.
Особенно это актуально после смены бухгалтера, быстрого роста, реорганизации, восстановления базы или нескольких лет без внутреннего контроля.
Цель независимой проверки состоит не только в поиске ошибок. Она помогает определить, какие вопросы вероятнее всего возникнут у инвестора и какие документы лучше подготовить заранее.
Как подготовить бухучет для инвесторов без аврального восстановления данных?
Лучший вариант – вести учет так, чтобы компания была готова к финансовой проверке постоянно. Для этого нужны регулярные сверки, инвентаризация, контроль первички, расшифровка существенных остатков и разделение личных и корпоративных операций.
Если решение о привлечении инвестиции уже принято, подготовку желательно начинать с диагностики. Далее ошибки исправляют по приоритету: сначала существенные активы и обязательства, затем налоги, расчеты с контрагентами и остальные участки.
Такой подход позволяет не создавать новую картину специально к сделке, а показать инвестору реальное и подтверждаемое финансовое состояние компании.
Ответы на частые вопросы о подготовке учета к продаже бизнеса и привлечению инвестора.
За какой период нужно подготовить бухгалтерские данные?
Обычно анализируется несколько завершенных периодов, но конкретный объем зависит от размера компании и условий сделки.
Нужно ли исправлять все старые ошибки перед встречей с инвестором?
В первую очередь нужно оценить существенность ошибок и их влияние на отчетность, налоги, активы и обязательства. Значимые расхождения лучше устранить заранее.
Что важнее инвестору – бухгалтерская или управленческая отчетность?
Обычно нужны оба источника. Бухгалтерская отчетность подтверждает официальные показатели, а управленческая помогает понять экономику бизнеса.
Можно ли скрыть проблемную задолженность, если она не влияет на текущую прибыль?
Это создает серьезный риск для сделки. При due diligence расчеты с контрагентами обычно проверяются отдельно, и необъяснимые долги могут быть обнаружены.
Нужно ли проводить инвентаризацию перед продажей компании?
Если стоимость сделки существенно зависит от оборудования, запасов и другого имущества, фактическая проверка активов особенно полезна.
Что делать, если учет долго велся с ошибками?
Сначала нужно определить масштаб проблемы, восстановить ключевые участки и добиться соответствия регистров реальным операциям. Передача инвестору необработанной базы обычно только усложняет переговоры.