Анализ мирового рынка мобильных игр
Обзор мирового рынка мобильных игр, основные события и тенденции, анализ рынка по отрасли, по типу игр (шутер, экшн, спорт, ролевые игры и другие), по платформам (Android, iOS и другие), по бизнес-моделям, по пользователям; региональный прогноз на 2026–2034 г. и др.
Объем мирового рынка мобильных игр оценивался в $121 млрд. в 2025 году, и, по прогнозам, он вырастет со $137.46 млрд. в 2026 году до $289.21 млрд. к 2034 году, демонстрируя среднегодовой темп роста 9.74% в течение прогнозируемого периода.
Азиатско-Тихоокеанский регион доминировал на рынке мобильных игр с долей рынка 47.04% в 2024 году.
Рост популярности киберспорта превратил мобильные игры в соревновательный вид спорта, привлекающий как игроков, так и зрителей во всем мире. Крупномасштабные турниры и лиги стали основными драйверами роста рынка.
Издатели сосредотачиваются на повторяющихся стратегиях монетизации посредством подписок, рекламы, боевых пропусков и покупок в приложениях (см. пример монетизации на российском игровом рынке - Игры РТК). Эти подходы повышают ценность клиентов, одновременно снижая зависимость от продаж игр премиум-класса.
Несколько компаний, таких как Electronic Arts, Nintendo Co., Ltd., NetEase, Inc. и Gameloft SE, вкладывают значительные средства в высококачественный киберспорт, организуя и спонсируя турниры, а также внедряя дополненную реальность (AR) и виртуальную реальность (VR) в мобильные игры. Эти инновации еще больше повышают узнаваемость отрасли и расширяют ее привлекательность.
Кроме того, высокоскоростной доступ в Интернет, особенно с появлением сетей 5G, обеспечивает беспрепятственные игровые возможности. Это повышает общее качество игрового процесса, делая игры на смартфонах более привлекательными для потребителей и приводит к увеличению среднего дохода на одного пользователя на рынке.
Например, по данным отраслевой торговой организации 5G Americas, по состоянию на первый квартал 2024 года количество 5G-подключений в мире достигло примерно 2 миллиардов, при этом число новых подключений увеличилось на 185 миллионов. Прогнозы показывают, что к 2028 году это число вырастет до 7.7 миллиардов.
Мировой рынок мобильных игр продолжает представлять собой один из наиболее устойчивых сегментов экономики цифровых развлечений. Устойчивое распространение смартфонов, усовершенствование мобильных процессоров и расширение доступа к Интернету способствуют долгосрочному расширению рынка.
Отрасль превратилась из экосистемы казуальных игр в сложную платформу, охватывающую конкурентные игры, социальное взаимодействие, цифровую коммерцию и захватывающий опыт.
На рост рынка мобильных игр все больше влияют достижения в области облачной игровой инфраструктуры, персонализация на основе искусственного интеллекта и интеграция моделей живых сервисов.
Азиатско-Тихоокеанский регион сохраняет доминирующее положение на рынке мобильных игр благодаря своей обширной базе пользователей и развитым цифровым экосистемам.
Северная Америка и Европа продолжают приносить значительный доход благодаря премиальному поведению в сфере расходов и передовым моделям монетизации. Развивающиеся экономики создают дополнительные возможности за счет роста популярности смартфонов и расширения возможностей цифровых платежей.
Конкурентная среда характеризуется активным участием глобальных издателей, поставщиков платформ и независимых разработчиков. Стратегические инвестиции в интеллектуальную собственность, технологии привлечения пользователей и кроссплатформенный опыт меняют динамику отрасли. Ожидается, что ИИ, дополненная реальность и облачные технологии повлияют на будущее конкурентное позиционирование.
Тенденции отрасли мобильных игр.
Проникновение новых пользователей в игровой мир ускоряет рост рынка.
Процент населения, активно вовлеченного в игровой мир, играет жизненно важную роль в формировании рыночных тенденций мобильных игр. По мере увеличения проникновения пользователей растет и число людей, играющих в игры на смартфонах, что способствует общему росту рынка мобильных игр.
Кроме того, расширяющаяся база пользователей создает более широкий рынок для разработчиков и издателей, что приводит к увеличению доходов рынка.
Рынок мобильных игр переживает быструю трансформацию, вызванную технологическими инновациями и меняющимися ожиданиями потребителей. Модели интерактивного обслуживания стали определяющей тенденцией, позволяющей издателям предоставлять постоянные обновления контента и поддерживать долгосрочное взаимодействие. Сезонные события, боевые пропуска и функции, поддерживаемые сообществом, становятся центральными в стратегиях монетизации.
Кроссплатформенные игры набирают обороты во всей отрасли. Потребители все чаще ожидают бесперебойного взаимодействия со смартфонами, планшетами, консолями и ПК. Издатели инвестируют в единые экосистемы, которые поддерживают синхронизированный прогресс и социальные связи.
Искусственный интеллект меняет процесс разработки игр и вовлеченность игроков. Системы с поддержкой искусственного интеллекта улучшают подбор игроков, персонализацию и рекомендации по контенту. Эти возможности помогают разработчикам оптимизировать удержание и улучшить взаимодействие с пользователями.
Технологии облачных игр расширяют доступность за счет снижения аппаратных ограничений. Улучшения в инфраструктуре подключения обеспечивают высококачественную потоковую передачу и создают возможности для более широкого участия аудитории. Игровые экосистемы на основе подписки также вызывают растущий интерес потребителей.
Факторы роста рынка мобильных игр.
Рост использования смартфонов и развертывание 5G-сетей поддерживают рост рынка.
Растущая доступность смартфонов расширила аудиторию мобильных игр. Поскольку все больше людей владеют смартфонами, потенциальный рынок мобильных игр расширяется, особенно в развивающихся регионах.
Современные смартфоны оснащены передовыми процессорами, дисплеями с высоким разрешением и выделенными графическими процессорами, что позволяет разработчикам создавать более захватывающие мобильные игры.
Кроме того, развертывание сетей 5G и достижения в области облачных игровых технологий улучшают возможности подключения, обеспечивая более плавный многопользовательский онлайн-геймплей и поддержку более сложной игровой механики. Эти технологические усовершенствования привлекают широкий круг пользователей, от обычных игроков до заядлых геймеров.
Отрасль мобильных игр извлекает выгоду из структурных сдвигов в потреблении цифровых развлечений. Рост распространения смартфонов и расширение возможностей подключения к Интернету продолжают увеличивать аудиторию доступных игроков в развитых и развивающихся странах.
Повышение производительности устройств позволяет издателям предоставлять возможности с интенсивным использованием графики, которые ранее были доступны только на консолях и персональных компьютерах.
Распространение беспроводных сетей пятого поколения повышает скорость загрузки и снижает задержку соединения. Эти улучшения позволяют лучше поддерживать многопользовательские игры, облачные возможности и взаимодействие в реальном времени. Расширенная доступность увеличивает вовлеченность пользователей и стимулирует рост расходов на игры разных жанров.
Инновации в области монетизации представляют собой еще один важный катализатор роста. Модели покупок, рекламы и подписки внутри приложений позволяют разработчикам диверсифицировать потоки доходов, одновременно повышая пожизненную ценность клиентов. Стратегии онлайн-сервисов еще больше укрепляют удержание игроков и постоянное взаимодействие.
Появление конкурентных игровых экосистем расширяет участие аудитории. Киберспортивные турниры, влиятельный маркетинг и интеграция с социальными сетями увеличивают привлечение пользователей и продлевают жизненный цикл игр. Издатели все чаще инвестируют в опыт сообщества, чтобы поддерживать долгосрочное взаимодействие.
Рыночные ограничения.
Растущие опасения по поводу конфиденциальности данных ограничивают рост рынка.
Введение новых правил, таких как Закон о цифровом рынке и законы о конфиденциальности, требует от разработчиков мобильных игр вкладывать больше средств в усилия по обеспечению соблюдения требований, что может быть дорогостоящим и отнимать много времени. Таким образом, необходимость сбалансировать конфиденциальность и монетизацию может привести к принятию менее эффективных моделей получения дохода, что потенциально снизит общий доход рынка.
Кроме того, геймеры все больше беспокоятся о конфиденциальности данных: многие из них готовы удалить приложения или прекратить поддержку компаний, допустивших утечку данных. Это может привести к снижению удержания пользователей, негативной рекламе и снижению среднего дохода на пользователя (ARPU), что повлияет на рост рынка.
Несмотря на благоприятные экономические показатели, ряд факторов продолжают сдерживать расширение отрасли. Усиление конкуренции среди издателей значительно увеличило затраты на привлечение клиентов.
Удержание пользователей остается проблемой, поскольку потребители имеют доступ к большой и фрагментированной экосистеме контента. Разработчики обязаны постоянно инвестировать в обновления и маркетинговые инициативы для поддержания уровня вовлеченности.
На нескольких рынках усиливается контроль со стороны регулирующих органов. Правительства вводят более строгую политику в отношении конфиденциальности, цифровой рекламы, практики монетизации и защиты молодежи. Ограничения на одобрение игрового времени и контента могут повлиять на получение дохода и задержать выход игр на рынок.
Зависимость от платформы представляет собой еще одну проблему. Издатели по-прежнему сильно зависят от доминирующих на рынке платформ для распространения игр и обработки платежей. Изменения в политике платформы, структурах комиссионных или алгоритмах видимости могут повлиять на прибыльность и конкурентное позиционирование.
Возможности рынка.
Новые технологии и инновации открывают рыночные возможности.
Интеграция технологий AR и VR в мобильные игры обеспечивает захватывающий игровой процесс, привлекая широкий круг геймеров. Это повышает вовлеченность и удержание пользователей, способствуя росту рынка мобильных игр.
Кроме того, ИИ создает персонализированный игровой процесс, адаптируя уровни сложности и контент в зависимости от поведения игроков, повышая удовлетворенность пользователей и поощряя более продолжительные игровые сессии.
AR и VR открывают инновационные форматы игрового процесса, которые объединяют физический и цифровой миры, создавая уникальные и захватывающие впечатления для пользователей.
Например, в октябре 2023 года компания Nextech3D.ai запустила игры на основе AR в своем недавно разработанном мобильном приложении на основе AR, предназначенном для организаторов выставок. Это инновационное приложение объединяет технологию AR для повышения вовлеченности посетителей и предоставления уникальных возможностей спонсорства.
Развивающиеся экономики представляют собой значительные возможности для долгосрочного расширения связанной с играми промышленности. Рост доступности смартфонов и улучшение интернет-инфраструктуры расширяют доступ к цифровым развлечениям в Азии, Латинской Америке, Африке и на Ближнем Востоке. Расширяющиеся экосистемы цифровых платежей поддерживают эффективность монетизации в этих регионах.
Облачные игры представляют собой важный путь для будущего роста. Снижение зависимости от высокопроизводительного оборудования позволяет издателям охватить более широкую аудиторию, одновременно снижая барьеры для входа. Ожидается, что улучшение сетевой инфраструктуры ускорит внедрение облачного гейминга в ближайшие годы.
Искусственный интеллект открывает возможности для создания контента, персонализации и повышения операционной эффективности. Инструменты разработки с использованием искусственного интеллекта могут сократить сроки производства, одновременно повышая масштабируемость. Расширенная аналитика также позволяет издателям оптимизировать монетизацию и повысить вовлеченность пользователей.
Рекламные инновации представляют собой еще одну привлекательную возможность. Программные технологии и форматы вознагражденной рекламы создают более эффективные стратегии монетизации без ущерба для пользовательского опыта. Гибридные модели дохода получают все большее признание среди издателей.
Анализ сегментов по типу игр.
Активное взаимодействие с сообществом способствовало расширению сегмента шутеров.
В зависимости от типа игр рынок делится на шутеры, экшены, спортивные игры, ролевые игры и прочие.
Шутеры.
Сегмент шутеров захватил максимальную долю рынка. Шутеры, особенно с многопользовательскими режимами, способствуют активному участию сообщества и духу соперничества.
Это способствует удержанию игроков и привлекает новых пользователей посредством социального взаимодействия и киберспортивных мероприятий, что способствует росту сегмента.
Экшены.
Экшн-игры сохраняют широкую популярность благодаря своей доступности и захватывающей игровой механике. Разработчики внедряют все более сложную визуальную среду и сюжетный опыт.
Этот сегмент привлекает как обычных, так и искушенных игроков разных возрастных групп. Высокий уровень вовлеченности способствует устойчивым возможностям монетизации.
Частые обновления контента поддерживают удержание пользователей и пожизненную ценность. Персонализация с использованием искусственного интеллекта улучшает впечатления игроков.
Социальные функции и кооперативные режимы становятся все более распространенными. Эти тенденции усиливают долгосрочный рост рынка мобильных игр.
Спортивные игры.
Спортивные игры выигрывают от сильной привязанности потребителей к авторитетным лигам и франшизам. Соревнования в реальном времени и многопользовательские форматы повышают вовлеченность игроков.
Издатели продолжают расширять лицензионное партнерство, чтобы повысить аутентичность и привлечь лояльную аудиторию. Сезонные обновления также стимулируют регулярные расходы.
Интеграция фэнтези-спорта и киберспортивные турниры создают дополнительные возможности для получения дохода. Рекламное партнерство остается особенно эффективным в этом сегменте.
Тенденции рынка мобильных игр указывают на растущий спрос на социальные и конкурентные возможности. Ожидается, что спортивные тайтлы сохранят стабильные перспективы роста.
Ролевые игры.
Ролевые игры составляют значительную долю доходов отрасли. Глубокое проработанное повествование и системы развития персонажей способствуют продлению периодов взаимодействия.
Игроки часто инвестируют в функции настройки и премиум-контент. Эти характеристики поддерживают привлекательную динамику монетизации.
Достижения в области графических технологий повышают уровень погружения. Возможности облачных игр расширяют доступность на всех устройствах.
Издатели все чаще интегрируют функции социального взаимодействия для улучшения удержания игроков. Этот сегмент по-прежнему вносит основной вклад в размер рынка мобильных игр.
Прочие игры.
Головоломки, стратегии, симуляторы и казуальные игры в совокупности представляют собой важный компонент отрасли. Их доступность привлекает широкую демографическую базу. Более низкие требования к оборудованию способствуют распростанению таких игр в странах с развивающейся экономикой.
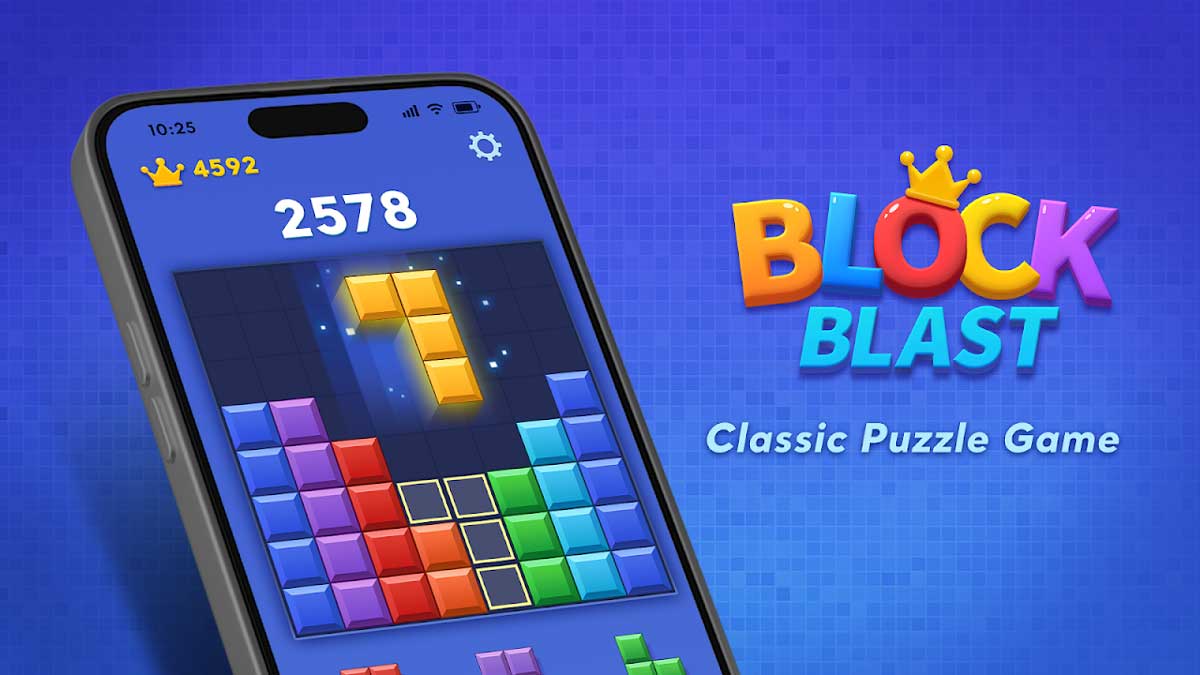
Многие казуальные игры быстро масштабируются за счет вирусного привлечения пользователей. Короткие игровые сессии соответствуют изменению образа жизни потребителей. Разработчики продолжают экспериментировать с гибридными моделями игрового процесса. Эти факторы способствуют устойчивому расширению сегмента.
Ожидается, что сегмент прочих игр будет расти самыми быстрыми темпами в ближайшем будущем. В эту категорию входят головоломки, карточные игры и популярные игры, такие как Candy Crush Saga. Эти игры относятся к категории казуальных игр с минимальным порогом вхождения игроков, что делает их доступными для широкой аудитории.
Анализ по платформе.
Сегмент Android будет доминировать благодаря удобству использования и доступности.
По платформе рынок сегментирован на Android, iOS и прочие.
Android.
Сегмент Android, вероятно, будет лидировать на рынке в течение расчетного периода. Устройства Android, как правило, более доступны по цене, чем устройства iOS, что делает их доступными для более широких слоев населения.
Эта доступность способствует расширению потенциального рынка игр для Android. Более того, Android предлагает удобную для разработчиков среду с такими инструментами, как Android Studio, которые упрощают создание и распространение игр.
Android сохраняет наибольшую долю рынка мобильных игр благодаря своей обширной глобальной базе пользователей. Доступность смартфонов способствует их распространению в развивающихся странах. Экосистема обеспечивает широкий доступ к разнообразным категориям контента. Эти преимущества расширяют возможности получения дохода для издателей.
Региональные производители продолжают совершенствовать возможности устройств. Расширение подключения к Интернету поддерживает многопользовательские и облачные игры. Гибкая структура ценообразования повышает доступность. Ожидается, что Android останется доминирующей платформой в течение прогнозируемого периода.
iOS.
Ожидается, что сегмент iOS будет расти самыми быстрыми темпами в ближайшие годы. Пользователи iOS тратят больше на покупки в приложениях, чем пользователи Android, что делает iOS прибыльной платформой для разработчиков, стремящихся получить высокий доход на пользователя.
Такая более высокая покупательная способность привлекает разработчиков к созданию премиум-контента для iOS. Кроме того, iOS имеет тенденцию привлекать аудиторию с более высоким располагаемым доходом, что еще больше способствует росту доходов.
Экосистема iOS обеспечивает высокие показатели монетизации, несмотря на сравнительно меньшую установленную базу. Премиум-пользователи способствуют более высокому уровню расходов.
Разработчики часто отдают приоритет оптимизации под iOS для флагманских игр. Строгие стандарты безопасности также повышают доверие потребителей.
Услуги подписки и покупки в приложениях работают на этой платформе особенно хорошо. Высокопроизводительные процессоры поддерживают расширенные игровые возможности.
Лояльность к бренду способствует стабильной вовлеченности пользователей. Эти характеристики обеспечивают привлекательные возможности получения дохода.
Анализ по бизнес-модели.
Сегмент покупок внутри приложений лидирует благодаря предпочтениям разработчиков.
По бизнес-модели рынок разделен на покупки внутри приложений, рекламу и платные покупки.
Покупка в приложении.
Сегмент покупок внутри приложений (внутриигровые продажи) занимает наибольшую долю рынка. Покупки в приложении генерируют непрерывный поток дохода за счет потребляемых предметов (внутриигровая валюта и т.п.), подписок и непотребляемых предметов (премиальный контент, скины и т.п.).
Эта модель более привлекательна, чем разовые платные покупки, что делает ее предпочтительной стратегией монетизации для разработчиков и способствует росту сегмента.
Покупки в приложениях представляют собой ведущую систему монетизации на рынке мобильных игр. Издатели все чаще полагаются на повторяющиеся транзакции, а не на разовые покупки. Косметические предметы, премиальная валюта и расширенный контент являются основными источниками дохода. Эти механизмы повышают пожизненную ценность клиента.
Поведенческий анализ улучшает стратегии ценообразования и таргетинг пользователей. Персонализированные предложения повышают коэффициент конверсии и уровень удержания.
Операции в реальном времени поддерживают устойчивое взаимодействие. Ожидается, что этот сегмент сохранит доминирующее положение.
Монетизация на основе рекламы.
Монетизация на основе рекламы становится все более сложной. Видеоформаты с вознаграждением и нативная реклама улучшают взаимодействие с пользователем и приносят доход. Казуальные и гиперказуальные игры особенно выигрывают от такого подхода. Программные технологии повышают эффективность кампаний.
Бренды признают игровую среду ценным каналом взаимодействия. Аналитика данных способствует улучшению таргетинга аудитории. Гибридные модели монетизации становятся все более распространенными. Эти тенденции продолжают влиять на тенденции рынка мобильных игр.
Платные игры.
Платные игры (т.е. разовые платные покупки игр) остаются актуальными в избранных премиальных категориях. Сюжетные впечатления и франшизы часто основаны на предварительной структуре цен.
Потребители, которым нужен опыт без рекламы, продолжают поддерживать эту модель. Видимость доходов остается относительно стабильной.
Несмотря на меньшие размеры, чем у альтернативных моделей, игры премиум-класса сохраняют стратегическое значение. Издатели используют платные релизы для повышения ценности интеллектуальной собственности. Кроссплатформенное распространение расширяет адресную аудиторию. Эти факторы поддерживают дальнейшее участие на рынке.
Прогнозируется, что сегмент платных игр будет расти самыми быстрыми темпами в ближайшие годы. Платные игры, часто встречающиеся на таких платформах, как Google Play Store, предлагают более сложные и премиальные возможности, привлекая пользователей, готовых платить за высококачественный контент.
Этот сегмент привлекает игроков, ищущих захватывающий опыт без отвлекающей рекламы или агрессивных стратегий монетизации, что способствует росту сегмента.
Анализ по сегментам конечных пользователей.
Мужской сегмент доминирует из-за конкурентного характера игроков мужского пола.
С точки зрения конечных пользователей рынок разделен на мужчин и женщин.
Мужской сегмент.
Мужской сегмент занимал доминирующую долю рынка. Видеоигры, в том числе мобильные, удовлетворяют ряд психологических потребностей мужского населения, таких как достижения, творчество, исследование и социализация.
Эти потребности часто удовлетворяются посредством соревновательного игрового процесса, творческого самовыражения и социального взаимодействия в играх, что способствует росту сегмента.
На игроков-мужчин приходится значительная часть расходов в соревновательных и ориентированных на действия жанрах. Шутеры, спортивные и ролевые игры демонстрируют особенно высокую вовлеченность среди этой группы населения.
Киберспортивные экосистемы и многопользовательский режим поддерживают долгосрочное удержание. Издатели продолжают адаптировать контент к этим предпочтениям.
Уровень монетизации в этом сегменте остается относительно высоким. Участие сообщества влияет на покупательское поведение. Социальные функции усиливают лояльность. Такая динамика способствует устойчивому получению доходов.
Женский сегмент.
Ожидается, что в ближайшем будущем женский сегмент будет расти самыми быстрыми темпами.
Женщины становятся все более активными в сфере мобильных игр: многие играют в игры более пяти раз в неделю. Такой высокий уровень вовлеченности отражает сдвиг в игровой демографии и способствует расширению влияния женщин-геймеров, стимулируя рост и разнообразие на рынке.
Участие женщин на рынке мобильных игр значительно расширилось. Жанры головоломок, симуляторов и казуальных игр демонстрируют высокий уровень распространения в этом сегменте. Улучшенная доступность и разнообразие предложений контента расширяют участие аудитории. Этот сдвиг меняет приоритеты отрасли.
Разработчики все больше внимания уделяют инклюзивному игровому дизайну. Функции социального взаимодействия и персонализации повышают вовлеченность. Монетизация рекламы работает эффективно среди случайных пользователей. Ожидается, что женщины-геймеры внесут значительный вклад в будущий рост рынка мобильных игр.
Региональный анализ отрасли мобильных игр.
По регионам рынок разделен на Азиатско-Тихоокеанский регион, Северную Америку, Европу, Южную Америку, Ближний Восток и Африку.
Рынок мобильных игр в Азиатско-Тихоокеанском регионе.
В 2024 году Азиатско-Тихоокеанский регион обеспечил себе значительную долю в 47.44% мирового рынка мобильных игр. В регионе проживает обширная и молодая аудитория, склонная к цифровым развлечениям.
Эта демографическая группа в сочетании с быстрым распространением смартфонов создает огромную потенциальную аудиторию для мобильных игр.
Кроме того, мобильные устройства в азиатских странах становятся все более доступными, что делает мобильные игры доступными для более широкой аудитории в регионе.
Например, согласно опубликованным данным Observer Research Foundation, в августе 2023 года Индия может похвастаться самым большим в мире молодежным населением: около 808 миллионов человек моложе 35 лет, или 66% от общей численности населения.
Азиатско-Тихоокеанский регион занимает самую большую долю рынка мобильных игр в мире. Большое количество пользователей и повышение доступности смартфонов способствуют распространению.
Расширение экосистем цифровых платежей повышает эффективность монетизации. Соревновательные игры и социальная активность способствуют удержанию игроков.
Инвестиции в сетевую инфраструктуру и возможности облачных игр продолжают расширять возможности долгосрочного роста.
Рынок мобильных игр Японии.
Япония представляет собой технологически развитый и высоко монетизированный рынок. Потребители демонстрируют сильную лояльность к признанной интеллектуальной собственности и ролевым играм.
Премиум-контент и покупки внутри приложений вносят значительный вклад в доходы. Издатели сосредотачиваются на долгосрочных стратегиях взаимодействия. Продолжающиеся инновации и высокий уровень расходов поддерживают стратегическое значение страны в отрасли.
Рынок мобильных игр Китая.
Китай остается одной из крупнейших в мире экосистем мобильных игр. Широкое распространение смартфонов и крупные сообщества игроков поддерживают высокий спрос. Отечественные издатели сохраняют значительные конкурентные преимущества.
Киберспортивная деятельность и модели онлайн-сервисов продолжают расширяться. Государственная политика и регулирование содержания влияют на динамику рынка и стратегические инвестиционные решения во всем секторе.
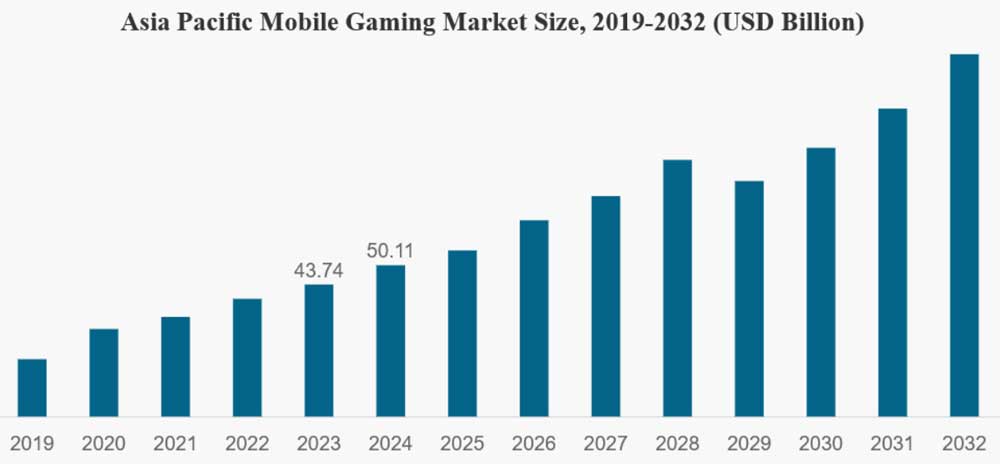 Объем рынка мобильных игр Азиатско-Тихоокеанского региона, 2019–2032 г. ($ млрд.)
Рынок мобильных игр в Европе.
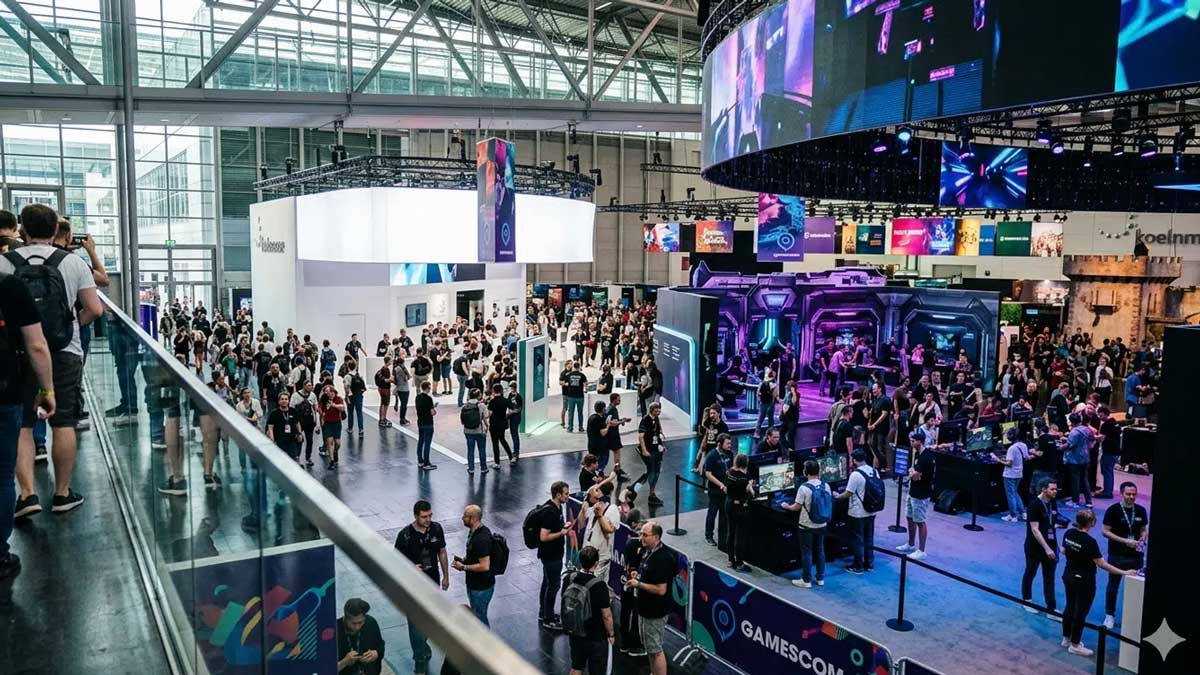
Растущая популярность киберспорта в Европе способствует росту игрового рынка. Такие мероприятия, как игровая выставка Games.com в Кельне, привлекают большую аудиторию, а число поклонников киберспорта быстро растет.
Кроме того, внедрение новых технологий, таких как AR и VR, в мобильные игры обеспечивает новый опыт, привлекая как обычных, так и опытных игроков.
Европа сохраняет сильные позиции на мировом рынке мобильных игр. Разнообразие демографических групп игроков и широкое использование смартфонов поддерживают стабильный спрос. Подписные услуги и цифровая реклама продолжают расширяться.
Нормативно-правовая база способствует прозрачности и защите потребителей. Издатели все больше внимания уделяют локализованному контенту и стратегиям взаимодействия с сообществом в крупнейших европейских экономиках.
Рынок мобильных игр Германии.
Германия представляет собой одну из важнейших игровых экономик Европы. Сильная цифровая инфраструктура и высокий уровень проникновения смартфонов способствуют вовлечению пользователей.
Потребители демонстрируют растущий интерес к многопользовательским и стратегическим играм. Услуги по подписке набирают обороты. Ожидается, что инвестиции в облачные технологии и экосистемы киберспорта будут способствовать будущему росту рынка и укреплению конкурентной динамики.
Рынок мобильных игр Великобритании.
Соединенное Королевство остается основным источником доходов Европы. Высокий уровень внедрения цифровых технологий и высокие потребительские расходы способствуют расширению рынка.
Издатели делают упор на живые операции и стратегии удержания пользователей. Модели монетизации на основе рекламы продолжают развиваться. Растущий интерес к киберспорту и экосистемам авторов способствует увеличению вовлеченности в различные игровые категории.
Рынок мобильных игр Северной Америки.
В этом регионе работают такие известные разработчики игр, как Electronic Arts, Activision Blizzard и Zynga, которые вносят свой вклад в его сильную игровую экосистему.
В регионе яркая киберспортивная сцена со значительными инвестициями в конкурентные игровые платформы и мероприятия, что еще больше стимулирует рынок. Крупнейшие компании региона разрабатывают передовые и инновационные технологии для вывода на рынок новых продуктов.
Северная Америка представляет собой зрелый и высоко монетизированный рынок мобильных игр. Сильное проникновение смартфонов и широкое внедрение цифровых платежей способствуют росту расходов.
Издатели получают выгоду от передовых рекламных экосистем и активного взаимодействия с многопользовательскими играми. Инвестиции в облачные игры и расширение участия в киберспорте продолжают укреплять перспективы рынка. Премиум-контент и модели подписки получают все большее признание среди пользователей.
Рынок мобильных игр США.
США также являются домом для крупных разработчиков и издателей игр, которые поддерживают инновации и создание высококачественных мобильных игр. Кроме того, внедрение облачных игровых сервисов и технологий AR и VR улучшает игровой процесс, привлекая больше пользователей и стимулируя рост рынка.
США остаются крупнейшим источником региональных доходов. Высокие потребительские расходы и развитая сетевая инфраструктура поддерживают устойчивый рост. Крупные издатели продолжают отдавать приоритет стратегиям интерактивного обслуживания и кроссплатформенному опыту.
Экосистемы влиятельных лиц (игровых стримеров и блогеров) и киберспортивная деятельность повышают вовлеченность игроков. Постоянные инновации в моделях монетизации поддерживают долгосрочное расширение рынка и интенсивность конкуренции.
Рынки мобильных игр в Южной Америке, на Ближнем Востоке и в Африке.
Расширяющаяся экосистема разработчиков в таких городах, как Буэнос-Айрес, способствует инновациям и созданию региональных игр, привлекая как внутренние, так и международные инвестиции. Такие страны, как Бразилия и Аргентина, инвестируют в цифровую инфраструктуру, которая поддерживает рост рынка мобильных игр за счет улучшения связи и доступа к высококачественным играм.
Кроме того, улучшения в подключении к Интернету, особенно с развертыванием сетей 4G и 5G на Ближнем Востоке и в Африке, улучшают игровой процесс на смартфонах, обеспечивая более плавный онлайн-геймплей. Доступность смартфонов на Ближнем Востоке и в Африке также значительно возросли, что способствует увеличению доли рынка мобильных игр в регионе.
На Ближнем Востоке и в Африке наблюдается устойчивый рост внедрения мобильных игр. Расширение владения смартфонами и улучшение возможностей подключения способствуют развитию рынка.
Более молодая демография и рост потребления цифровых технологий создают благоприятные условия. Издатели все чаще ориентируются на локализованный контент и рекламные возможности для укрепления регионального присутствия и долгосрочного взаимодействия.
Конкурентная среда и ключевые участники рынка.
Увеличение диверсификации игровых жанров и усиление монетизации ключевыми игроками увеличивают доходы рынка.
Рынок мобильных игр очень насыщен, и за внимание игроков конкурируют несколько типов игр. Предлагая широкий спектр жанров, компании могут привлечь разные сегменты рынка, уменьшая зависимость от одного жанра и снижая риск насыщения рынка.
Кроме того, диверсификация жанров позволяет разработчикам внедрять инновации и адаптироваться к меняющимся предпочтениям потребителей. По мере появления новых жанров или развития существующих компании, которые диверсифицируют свою деятельность, могут извлечь выгоду из этих тенденций, опережая конкурентов.
Кроме того, компании, которые успешно диверсифицируют свои стратегии монетизации, могут отличаться от конкурентов, предлагая игрокам более гибкие и привлекательные варианты.
Компания выпустила три игры-головоломки: Pinpoint, Queens и Crossclimb, в которые можно играть на мобильных телефонах. Эти игры призваны стимулировать общение и дружеское соревнование среди профессионалов по всему миру.
Отрасль мобильных игр характеризуется острой конкуренцией между авторитетными издателями, операторами платформ и новыми студиями. Ведущие участники сосредотачивают внимание на диверсификации портфеля, возможностях оперативного обслуживания и стратегиях привлечения пользователей на основе данных для укрепления конкурентных позиций.
Постоянные инвестиции в интеллектуальную собственность и участие общественности остаются ключевыми факторами долгосрочного успеха.
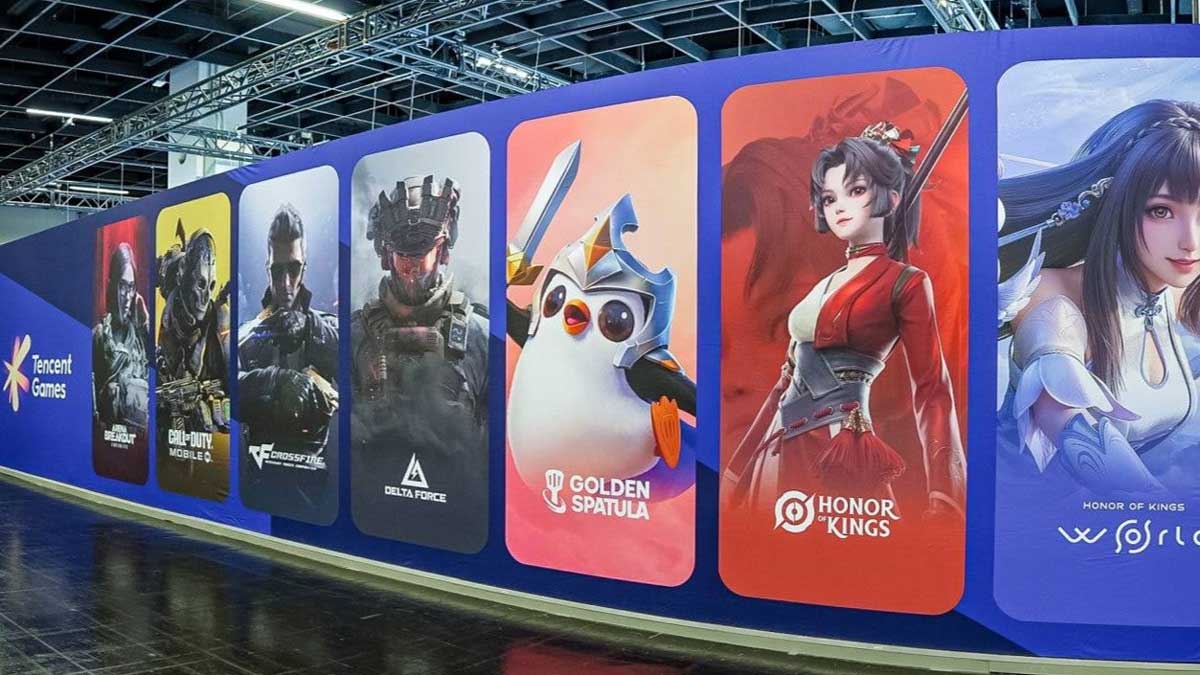
Основные мировые разработчики и издатели игр включают Tencent Holdings, Activision Blizzard, Electronic Arts, NetEase, Take-Two Interactive, Roblox Corporation, Zynga, Supercell, Playrix и Garena. Эти компании имеют обширные портфолио в разных жанрах и моделях монетизации.
Мощные возможности распространения и большая база активных пользователей обеспечивают значительные конкурентные преимущества. Стратегические приобретения продолжают менять концентрацию рынка.
Партнерские отношения с поставщиками облачной инфраструктуры, телекоммуникационными компаниями и платформами цифровой рекламы становятся все более важными. Издатели используют искусственный интеллект и аналитику для улучшения удержания и оптимизации монетизации.
Кроссплатформенный опыт и экосистемы авторов расширяют возможности взаимодействия с пользователями. Эти инициативы повышают пожизненную ценность клиентов.
Начинающие разработчики реализуют дифференцированные стратегии контента, чтобы конкурировать с более крупными участниками. Инди-студии все больше полагаются на нишевые жанры и инновационные игровые механики.
Гибридные модели монетизации и функции социального взаимодействия получают все более широкое признание. Экосистемы пользовательского контента создают дополнительные возможности для роста аудитории.
Список ключевых ведущих компаний в области мобильных игр:
- Electronic Arts (США)
- Nintendo Co., Ltd. (Япония)
- NetEase, Inc. (Китай)
- Gameloft SE (Франция)
- Tencent (Китай)
- Microsoft Corporation (США)
- Niantic, Inc. (США)
- Supercell Oy (Финляндия)
- Zynga Inc. (США)
- Epic Games (США)