Финансовый учет
  • поиск
  • карта сайта
  • учет и аудит
    Все статьи
    Программа ДипИФР (DipIFR)
    Финансовый менеджмент
    ECL
    IRR
    NPV
    ROE
    WACC
    Амортизация
    Капитализация
    Обесценение
    Хеджирование
    Учет и аудит
    IFRS Framework
    IFRS PS 2
    IFRS S1
    IFRS S2
    IFRS 1
    IFRS 2
    IFRS 3
    IFRS 5
    IFRS 7
    IFRS 8
    IFRS 9
    IFRS 10
    IFRS 11
    IFRS 13
    IFRS 15
    IFRS 16
    IFRS 17
    IFRS 18
    IAS 1
    IAS 2
    IAS 7
    IAS 8
    IAS 10
    IAS 12
    IAS 16
    IAS 19
    IAS 20
    IAS 21
    IAS 23
    IAS 28
    IAS 29
    IAS 32
    IAS 33
    IAS 34
    IAS 36
    IAS 37
    IAS 38
    IAS 40
    IAS 41
    Последние статьи:
    Цифровая финансовая отчетность в международной практике
    Глобальный минимальный налог: учет и воздействие на МСФО
    IFRS S2 - Как раскрывать информацию о климате?
    IFRS S1 - Как раскрывать информацию об устойчивом развитии?
    IFRS 17 - Как учитывать договоры страхования?
    IFRS 17 - Пример первоначальной оценки договоров страхования
    IFRS 18 - Показатели деятельности, определенные руководством (MPM)
  • IFRS
  • CFA
    Программа CFA
    CFA - Уровень 1
    Количественные методы
    Временная стоимость денег
    Статистические концепции и рыночная доходность
    Концепции теории вероятности
    Распределения вероятностей
    Выборочный метод и статистическая оценка
    Проверка статистических гипотез
    Составление и анализ финансовой отчетности
    Введение в анализ финансовой отчетности
    Стандарты финансовой отчетности
    Отчет о прибылях и убытках
    Отчет о финансовом положении
    Отчет о движении денежных средств
    Методы финансового анализа
    Запасы
    Долгосрочные активы
    Налоги на прибыль
    Долгосрочные обязательства
    Качество финансовой отчетности
    Применение анализа финансовой отчетности
    Корпоративные финансы
    Бюджетирование капитала (инвестиций)
    Стоимость капитала
    Показатели левериджа
    Управление оборотным капиталом
    Инвестиции в фондовый рынок
    Организация и структура фондового рынка
    Индексы фондового рынка
    Эффективность рынка
    Обзор долевых ценных бумаг
    Введение в анализ отрасли и компании
    Оценка акционерного капитала
    Ценные бумаги с фиксированным доходом
    Ценные бумаги с фиксированным доходом: определение элементов
    Рынки с ценных бумаг с фиксированным доходом: выпуск, торговля и финансирование
    Введение в оценку фиксированного дохода
    Введение в ценные бумаги, обеспеченные активами
    Риск и доходность фиксированного дохода
    Основы кредитного анализа
    CFA - Уровень 2
    Количественные методы
    Введение в линейную регрессию
    Множественная регрессия
    Анализ временных рядов
    Машинное обучение
    Проекты больших данных
    Последние публикации:
    CFA - Экономическая прибыль в сравнении с бухгалтерской прибылью
    CFA - Анализ предложения: затраты, предельная доходность и производительность
    CFA - Эффекты замещения и дохода, нормальные и низшие товары
    CFA - Эластичность спроса по доходу и перекрестная эластичность спроса по цене
    CFA - Прогнозирование эластичности спроса, влияние ценовой эластичности на общие расходы
    CFA - Ценовая эластичность спроса
    CFA - Концепции рыночного спроса
  • теория
    Теория
    Основы
    Отчетность
    Финансовый менеджмент
    Коэффициенты
    Прямые инвестиции
    Корпоративные финансы
    Последние публикации:
    Оценка стоимости недвижимости: как максимизировать стоимость вашего дома?
    Как подготовить бухучет к привлечению инвестора или продаже бизнеса?
    Технический заказчик: профессиональное управление строительным проектом
    CFA - Экономическая прибыль в сравнении с бухгалтерской прибылью
    Анализ мирового рынка мобильных игр
    Как выбрать помещение для VR-арены и не переплатить за площадь
  • новости
    Новости
    Экономика
    Политика
    Фондовый рынок
    Банки
    Финансовые и профессиональные услуги
    Криптовалюты
    Налоговые убежища
    Технологический сектор
    Промышленность и энергетика
    Автомобильная отрасль
    Ритейл
    Последние новости:
    Анализ мирового рынка мобильных игр
    Анализ мирового рынка стоматологического оборудования
    Что на самом деле ищут ритейлеры в упаковке алкогольных напитков?
    Свободная зона в ОАЭ: пять вопросов, которые стоит задать себе до регистрации компании
    Германия и Франция ужесточают позицию «Сделано в Европе», оказывая давление на китайский автопром
    ASML и китайские фирмы внедряют технологию гибридного соединения чипов
    Автопроизводители ЕС делают ставку на ностальгию в борьбе с китайскими электромобилями
  • компании
  • страны
  • инфо
  • все темы
  • главная
  • теория
  • основы
  • отчетность
  • финансовый менеджмент
  • коэффициенты
  • прямые инвестиции
  • корп. финансы
ФинУчет
  • главная
  • учет и аудит
  • IFRS
  • CFA
    • количественные методы
    • финансовая отчетность
    • корпоративные финансы
    • инвестиции
    • фиксированный доход
    • экономика
  • теория
    • основы
    • отчетность
    • финансовый менеджмент
    • коэффициенты
    • прямые инвестиции
    • корп. финансы
  • новости
    • экономика
    • политика
    • фонд.рынок
    • банки
    • финансовый сектор
  • компании
    • Deloitte
    • PwC
    • EY
    • KPMG
    • BDO
    • Grant Thornton
  • страны
    • США
    • Китай
    • ЕС
    • Британия
    • Азия
  • инфо
  • все темы
  • Поиск
  • Карта сайта
  • <
  • 12
  • 13
  • 14
  • >
Темы:
финансовые и профессиональные услуги
ЕС и Еврозона
Германия
банки
долгосрочные обязательства
IFRS 9
программа CFA
CFA - Уровень 1
учет и аудит
хеджирование
IAS 36
обесценение
компании
большая четверка
налоги на прибыль
IAS 12
налоговые убежища
США
политика
IFRS 15
долгосрочные активы
IAS 40
IAS 16
KPMG
IFRS 5
IAS 38
Британия
IAS 8
экономика
PwC
IAS 23
IFRS 3
IFRS 7
BDO
запасы
IAS 2
Deloitte
EY столкнулась с лавиной судебных исков от акционеров Wirecard, потерявших миллиарды в результате краха компании.

Wirecard EY Germany раскритиковала выдвинутые обвинения Apas

Фирма из Большой четверки обвиняет Apas в поспешных выводах и в том, что он не учитывает предоставленные контраргументы.
Financial Times
5 дек. 2020
EY Germany раскритиковала выдвинутые обвинения Apas
Deutsche Bank стремится расширить свой платежный бизнес

Банки Deutsche Bank стремится расширить свой платежный бизнес

Молодое подразделение немецкого кредитора «Merchant Solutions» ищет партнеров и потенциальные цели для поглощений, чтобы занять ведущее место в отрасли обработки платежей в Европе.
Financial Times
4 дек. 2020
Deutsche Bank стремится расширить свой платежный бизнес

Анализ CFA - Учет амортизации облигаций, процентных расходов и процентных выплат по облигациям

Рассмотрим порядок оценки и представления в отчетности облигаций и векселей по амортизированной стоимости, с использованием метода эффективной процентной ставки и линейного метода, а также иллюстративные примеры амортизации облигаций, выпущенных с дисконтом и премией, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
4 дек. 2020
CFA - Учет амортизации облигаций, процентных расходов и процентных выплат по облигациям

Анализ CFA - Учет выпуска облигаций и векселей

Выпуск облигаций и векселей является распространенной формой долгового финансирования. Рассмотрим первоначальное признание и оценку выпуска облигаций в соответствии с МСФО и US GAAP, а также примеры учета облигаций, выпущенных по номиналу и с дисконтом, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
3 дек. 2020
CFA - Учет выпуска облигаций и векселей

МСФО IFRS 9 - Как квалифицировать отношения хеджирования?

Квалификация отношений хеджирования определяет их дальнейший учет, но не всегда очевидна. Рассмотрим учет разных типов отношений хеджирования, предусмотренных МСФО (IFRS) 9, и простые примеры их использования.
fin-accounting
2 дек. 2020
IFRS 9 - Как квалифицировать отношения хеджирования?

МСФО IAS 36 - Тест на обесценение во время пандемии Covid-19

В условиях пандемии Covid-19 и связанных с нею ограничений активы многих компаний подвергаются обесценению. Рассмотрим оценку признаков обесценения в таких условиях, а также пример сценарного подхода для оценки величины ценности использования при тесте на обесценение в соответствии с МСФО (IAS) 36.
fin-accounting
28 нояб. 2020
IAS 36 - Тест на обесценение во время пандемии Covid-19
Платежная компания Wirecard более десяти лет получала безоговорочные аудиторские заключения от EY, прежде чем обанкротилась летом 2020 года.

EY, Wirecard Руководитель бухгалтерии Deutsche Bank попал под подозрение в деле Wirecard

Немецкий надзорный орган Apas расследует причастность Андреаса Лётшера к возможным нарушениям в ходе аудита Wirecard.
Financial Times
28 нояб. 2020
Руководитель бухгалтерии Deutsche Bank попал под подозрение в деле Wirecard
В прошлом году Apas начал расследование работы EY на Wirecard после того, как FT сообщила, что многие ключевые клиенты компании, похоже, не существуют.

EY, Wirecard Немецкий регулятор аудита Apas сообщил прокурорам о подозрениях в нарушении закона EY

Надзорный орган заявил, что имеются доказательства потенциальных уголовных нарушений со стороны EY в ходе аудита Wirecard.
Financial Times
28 нояб. 2020
Немецкий регулятор аудита Apas сообщил прокурорам о подозрениях в нарушении закона EY

Анализ CFA - Сравнение налога на прибыль в МСФО и US GAAP

Рассмотрим ключевые сходства и различия между МСФО и US GAAP в вопросах учета налога на прибыль, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
28 нояб. 2020
CFA - Сравнение налога на прибыль в МСФО и US GAAP

Анализ CFA - Налоги на прибыль: представление в отчетности и раскрытие информации

Рассмотрим представление и раскрытие информации о налоге на прибыль на иллюстративном примере отчетности Micron Technology, Inc. за 2017 финансовый год, а также пример финансового анализа этой информации, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
27 нояб. 2020
CFA - Налоги на прибыль: представление в отчетности и раскрытие информации
EY сообщила: «Разрешение должно быть предоставлено отдельными членами Наблюдательного совета и Исполнительного совета, которые заказали аудит в соответствующем году или, соответственно, были членами Совета директоров».

EY, Wirecard EY сталкивается с растущим давлением с целью раскрыть детали аудита Wirecard Парламенту Германии

Совет директоров и Наблюдательный совет ныне несуществующей платежной системы освобождают фирму Большой четверки от обязанности сохранять конфиденциальность.
Financial Times
27 нояб. 2020
EY сталкивается с растущим давлением с целью раскрыть детали аудита Wirecard Парламенту Германии
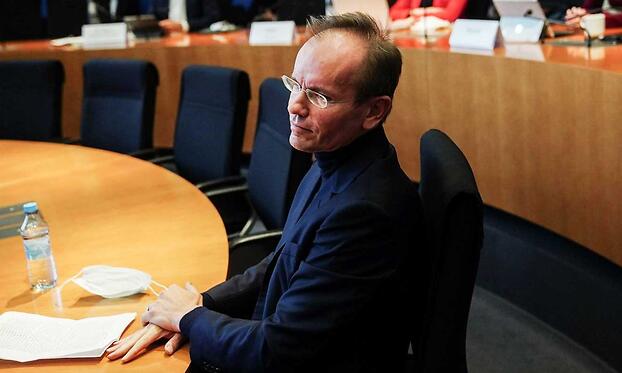
Маркус Браун, бывший генеральный директор Wirecard, готовится дать показания перед парламентским комитетом Германии, расследующим крах компании.

EY, Wirecard EY согласилась на сделку, чтобы обеспечить своим сотрудникам юридическую защиту в ходе расследования банкротства Wirecard

Аудитор обанкротившейся платежной группы стремится получить заверения в том, что его сотрудники не нарушат закон, раскрывая детали аудита Wirecard.
Financial Times
27 нояб. 2020
EY согласилась на сделку, чтобы обеспечить своим сотрудникам юридическую защиту в ходе расследования банкротства Wirecard

Анализ CFA - Признание и оценка текущего и отложенного налога

Рассмотрим на примерах оценку и признание текущего и отложенного налога в составе прибыли и убытков и непосредственно в составе собственного капитала, согласно МСФО и US GAAP, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
26 нояб. 2020
CFA - Признание и оценка текущего и отложенного налога

Анализ CFA - Неиспользованные налоговые убытки и налоговые льготы

Рассмотрим порядок отражения в отчетности по МСФО и US GAAP неиспользованных налоговых убытков и налоговых льгот, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
26 нояб. 2020
CFA - Неиспользованные налоговые убытки и налоговые льготы

Анализ CFA - Временные и постоянные разницы между налогооблагаемой и бухгалтерской прибылью

Рассмотрим на примерах подходы МСФО и US GAAP к отражению в отчетности постоянных и временных разниц между налогооблагаемой и бухгалтерской прибылью и связанных с ними отложенных налоговых активов и обязательств, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
26 нояб. 2020
CFA - Временные и постоянные разницы между налогооблагаемой и бухгалтерской прибылью

CFA CFA - Определение налоговой стоимости активов и обязательств

Рассмотрим на примерах принципы расчета налоговой стоимости активов и обязательств согласно МСФО и US GAAP, а также влияние на них изменения налоговых ставок, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
24 нояб. 2020
CFA - Определение налоговой стоимости активов и обязательств
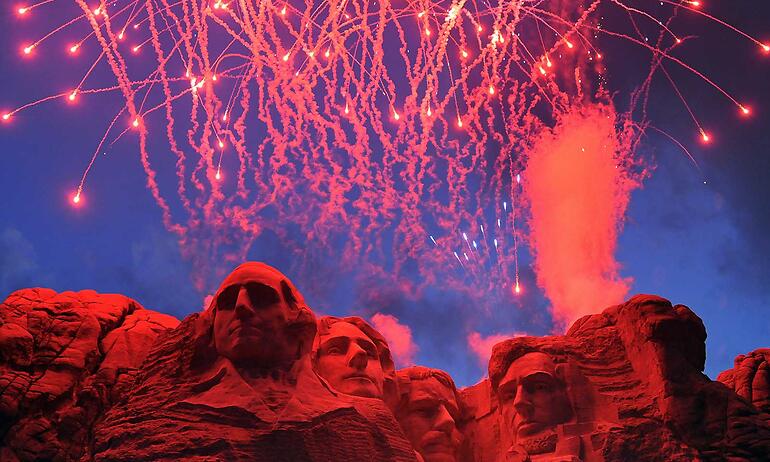
Фейерверк на горе Рашмор в 2020 году.

Офшоры Южная Дакота: великая американская налоговая гавань

Большинству людей этот американский штат известен тем, что там находится гора Рашмор с высеченными в граните барельефом четырех президентов - и не более того. Но благодаря своей страсти к дерегулированию Южная Дакота стала самым выгодным местом для сверхбогатых людей, которым нужно скрыть свои миллиарды от налогообложения.
The Guardian
22 нояб. 2020
Южная Дакота: великая американская налоговая гавань

МСФО 5 основных отличий МСФО и US GAAP в 2020 году

Несмотря на то, что сближение МСФО и US GAAP продолжается, между двумя этими системами стандартов по-прежнему остаются различия. Рассмотрим наиболее важные из них на конец 2020 года.
fin-accounting
21 нояб. 2020
5 основных отличий МСФО и US GAAP в 2020 году

МСФО IFRS 9 - Основы учета хеджирования: отличия IFRS 9 от IAS 39

Хеджирование является частью стратегии управления рисками и часто применяется крупными международными компаниями. Рассмотрим основные понятия хеджирования на примерах, а также сходства и различия в его учете согласно МСФО (IFRS) 9 в сравнении со старым стандартом IAS 39.
fin-accounting
20 нояб. 2020
IFRS 9 - Основы учета хеджирования: отличия IFRS 9 от IAS 39
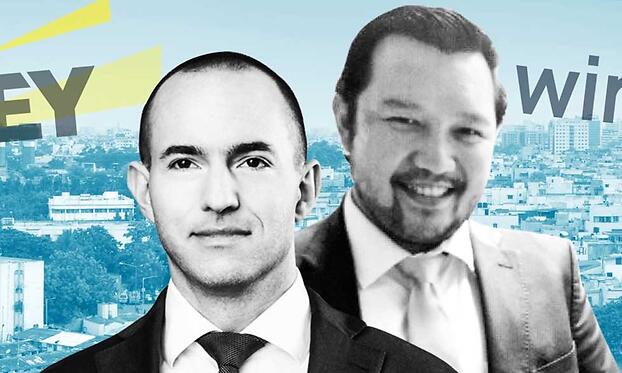
EY приобрела больше крупных клиентов в Германии, несмотря на фиаско с Wirecard

Большая четверка EY приобрела больше крупных клиентов в Германии, несмотря на фиаско с Wirecard

В настоящий момент EY подвергается резкой критике со стороны инвесторов, немецких политиков и СМИ за то, что она не выявила мошенничество на €1.9 млрд. в немецкой платежной группе Wirecard.
Financial Times
19 нояб. 2020
EY приобрела больше крупных клиентов в Германии, несмотря на фиаско с Wirecard

Анализ CFA - Различия между бухгалтерской и налогооблагаемой прибылью

Различия в правилах бухгалтерского и налогового учета приводят к временным разницам и образованию отложенных налоговых активов и обязательств, согласно МСФО и US GAAP. Рассмотрим эти различия и связанные с ними концепции, а также пример сверки между бухгалтерской и налоговой стоимость амортизируемого актива, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
19 нояб. 2020
CFA - Различия между бухгалтерской и налогооблагаемой прибылью

Анализ CFA - Инвестиционная недвижимость

Инвестиционная недвижимость представляет собой отдельную категорию внеоборотных активов в соответствии с МСФО. Рассмотрим модели учета и порядок отражения в отчетности инвестиционной недвижимости, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
12 нояб. 2020
CFA - Инвестиционная недвижимость

Анализ CFA - Анализ внеоборотных активов с помощью коэффициентов

Рассмотрим основные коэффициенты, которые используются для анализа внеоборотных активов, а также иллюстративный пример сравнительного анализа основных средств по годовой отчетности крупных телекоммуникационных компаний, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
10 нояб. 2020
CFA - Анализ внеоборотных активов с помощью коэффициентов

Анализ CFA - Внеоборотные активы: представление в отчетности и раскрытие информации

Рассмотрим порядок представления в отчетности и раскрытия информации о внеоборотных активах согласно МСФО и US GAAP, а также иллюстративный пример представления в отчетности основных средств и нематериальных активов в годовом отчете Orange SA, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
10 нояб. 2020
CFA - Внеоборотные активы: представление в отчетности и раскрытие информации
Как EY упустила шанс пресечь финансовое мошенничество в Wirecard

Wirecard Как EY упустила шанс пресечь финансовое мошенничество в Wirecard

Аудиторы EY продолжали подтверждать финансовую отчетность платежной группы даже после сообщения осведомителя. В публикации освещаются детали расследования EY сомнительной сделки Wirecard в Индии.
Financial Times
9 нояб. 2020
Как EY упустила шанс пресечь финансовое мошенничество в Wirecard

Анализ CFA - Прекращение признания внеоборотных активов

Рассмотрим прекращение признания внеоборотных активов при продаже и других способах выбытия активов, а также порядок отражения этих операций в отчетности по МСФО и US GAAP и иллюстративные примеры, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
9 нояб. 2020
CFA - Прекращение признания внеоборотных активов

Анализ CFA - Обесценение внеоборотных активов

Порядок оценки и признания обесценения внеоборотных активов может существенно различаться по МСФО и US GAAP. Рассмотрим на примерах особенности отражения в отчетности обесценения основных средств и нематериальных активов, а также обесценение основных средств, предназначенных для продажи и восстановление убытка от обесценения, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
8 нояб. 2020
CFA - Обесценение внеоборотных активов

Анализ CFA - Модель учета по переоцененной стоимости

Модель учета по переоцененной стоимости, допускаемая МСФО для внеоборотных активов, потенциально позволяет манипулировать размером прибыли, активов и собственного капитала, а также коэффициентами долговой нагрузки. Рассмотрим на примерах эту модель и ее отличия от модели учета по первоначальной стоимости, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
5 нояб. 2020
CFA - Модель учета по переоцененной стоимости

Анализ CFA - Амортизация нематериальных активов

Методы амортизации и расчет амортизационных расходов для нематериальных активов с конечным сроком полезного использования аналогичны амортизации основных средств. Рассмотрим на примере особенности расчетных оценок для амортизации нематериальных активов, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
31 окт. 2020
CFA - Амортизация нематериальных активов
Deloitte - одна из первых крупных британских компаний, которая решила не продлевать договоры аренды на часть недвижимости после массового перехода на надомную работу.

Большая четверка Deloitte закроет 4 офиса в Великобритании в связи с переходом на удаленную работу

Закрытие офисов и переход на удаленную работу затронет 500 сотрудников в Гатвике, Ливерпуле, Ноттингеме и Саутгемптоне.
Financial Times
30 окт. 2020
Deloitte закроет 4 офиса в Великобритании в связи с переходом на удаленную работу

МСФО Попечители Фонда МСФО консультируются о создании нового Совета по стандартам устойчивости (SSB)

Попечители Фонда МСФО опубликовали консультативный документ о создании системы стандартов устойчивости окружающей среды и Совета по стандартам устойчивости (SSB). В публикации приводится обзор основных положений документа, а также предполагаемой роли, целей и структуры SSB.
fin-accounting
29 окт. 2020
Попечители Фонда МСФО консультируются о создании нового Совета по стандартам устойчивости (SSB)

МСФО Как учитывать инвестиционное золото по МСФО?

Рассмотрим учет по МСФО инвестиционного золота и прочих драгоценных металлов, приобретенных с целью сохранения и прироста стоимости.
fin-accounting
29 окт. 2020
Как учитывать инвестиционное золото по МСФО?
Золотая лихорадка 2020 года: западные инвесторы сильно увеличили спрос и цену на золото

Золото Золотая лихорадка 2020 года: западные инвесторы сильно увеличили спрос и цену на золото

Благодаря тому, что обеспеченные золотом инвестиционные фонды (ETF) помогли поднять цену на золото до рекордного уровня в 2020 году, индийские и китайские розничные покупатели теперь продают или закладывают свои золотые украшения.
Financial Times
28 окт. 2020
Золотая лихорадка 2020 года: западные инвесторы сильно увеличили спрос и цену на золото
Аудиторские фирмы Большой четверки приветствовали изменения правил Комиссией по ценным бумагам и биржам, но крупные группы инвесторов предостерегли от предоставления аудиторам слишком большой свободы в определении конфликта интересов.

США SEC смягчает правила оценки конфликта интересов для аудиторов

Благодаря новому порядку оценки существенности, утвержденному Комиссией по ценным бумагам и биржам США (SEC), аудиторские фирмы получат больше свободы в предоставлении услуг нескольким компаниям, принадлежащим одному инвестору или группе инвесторов.
Financial Times
26 окт. 2020
SEC смягчает правила оценки конфликта интересов для аудиторов
Резкий скачок роста прибыли от аудита может усилить опасения по поводу того, что PwC, KPMG, Deloitte и EY продолжают удерживать доминирующее положение в британском секторе аудита.

Большая четверка Доходы фирм Большой четверки от услуг аудита резко возросли благодаря повышению цен

Общая стоимость услуг аудита выросла на 7% в 2019 году после того, как аудиторские группы начали реагировать на более тщательный контроль со стороны регулирующих органов.
Financial Times
25 окт. 2020
Доходы фирм Большой четверки от услуг аудита резко возросли благодаря повышению цен

Анализ CFA - Методы амортизации и расчет амортизационных расходов основных средств

Рассмотрим на иллюстративных примерах особенности расчета амортизации основных средств, при использовании методов амортизации, допускаемых МСФО и US GAAP, а также влияние методов амортизации на отложенный налог на прибыль и метод амортизации отдельных компонентов основных средств, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
24 окт. 2020
CFA - Методы амортизации и расчет амортизационных расходов основных средств

Анализ CFA - Капитализация затрат на внутреннюю разработку ПО

Капитализация и списание затрат на разработку ПО зависят от суждения о технической осуществимости продукта и влияют на размер прибыли, активов и денежный поток, а также на основанные на этих статьях коэффициенты. Рассмотрим на примерах это влияние отчетность и коэффициенты, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
23 окт. 2020
CFA - Капитализация затрат на внутреннюю разработку ПО

Анализ CFA - Капитализация процентных затрат

Капитализация и списание процентных затрат на расходы оказывают различное влияние на отчет о движении денежных средств по МСФО и US GAAP, а также на коэффициенты покрытия процентов, часто используемые в финансовых ковенантах. Рассмотрим эти различия, а также иллюстративный пример влияния капитализации процентов на коэффициенты покрытия, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
22 окт. 2020
CFA - Капитализация процентных затрат

Анализ CFA - Капитализация затрат в сравнении со списанием затрат: влияние на финансовую отчетность и коэффициенты

Капитализация и списание затрат на расходы могут оказывать разное влияние на прибыль и рентабельность компаний при их сравнении и анализе их тенденций. Рассмотрим эти различия, а также иллюстративные примеры сравнительного анализа капитализации и списания затрат, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
21 окт. 2020
CFA - Капитализация затрат в сравнении со списанием затрат: влияние на финансовую отчетность и коэффициенты

Анализ CFA - Приобретение нематериальных активов

Рассмотрим порядок отражения в отчетности приобретения различных типов нематериальных активов согласно МСФО и US GAAP, а также примеры учета НМА, гудвила и связанных с ними затрат, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
19 окт. 2020
CFA - Приобретение нематериальных активов

Анализ CFA - Приобретение основных средств

Рассмотрим порядок отражения в отчетности приобретения основных средств и учета первоначальных и последующих затрат, согласно МСФО и US GAAP, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
16 окт. 2020
CFA - Приобретение основных средств

МСФО IFRS 15 - Определение отличимой и не отличимой обязанности к исполнению

Отличимость товаров и услуг в модели признания выручки IFRS 15 в некоторых случаях может требовать детального изучения договора и сложных суждений. Рассмотрим предусмотренный IFRS 15 порядок решения этого вопроса, на примере договора на поставку ПО.
fin-accounting
14 окт. 2020
IFRS 15 - Определение отличимой и не отличимой обязанности к исполнению

МСФО IASB завершил 2-ю фазу проекта реформы IBOR

IASB завершил свою программу реформы базовой процентной ставки и выпустил итоговый документ с поправками к IFRS 9, IAS 39, IFRS 7, IFRS 4 и IFRS 16. В публикации приводится краткий обзор поправок и основные изменения на 2-й фазе проекта.
fin-accounting
14 окт. 2020
IASB завершил 2-ю фазу проекта реформы IBOR
Дочерняя компания BDO в Испании признана виновной в деле Pescanova

BDO Дочерняя компания BDO в Испании признана виновной в деле Pescanova

Высший суд Испании признал BDO виновной, среди прочих фирм и лиц, в фальсификации учета рыболовной фирмы Pescanova.
The Guardian
12 окт. 2020
Дочерняя компания BDO в Испании признана виновной в деле Pescanova

Анализ CFA - Долгосрочные (внеоборотные) активы

Рассмотрим общие вопросы отражения в отчетности и анализа долгосрочных или внеоборотных активов, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
12 окт. 2020
CFA - Долгосрочные (внеоборотные) активы

Анализ CFA - Иллюстрация анализа эффективности управления запасами

Рассмотрим иллюстративный пример анализа эффективности управления запасами компании за несколько периодов, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
11 окт. 2020
CFA - Иллюстрация анализа эффективности управления запасами

Анализ CFA - Оценка эффективности управления запасами

Рассмотрим порядок раскрытия информации о запасах в МСФО и US GAAP, оценку эффективности управления запасами на основе финансовых коэффициентов, а также иллюстрации финансового анализа запасов на примере отчетности Caterpillar и Volvo Group, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
10 окт. 2020
CFA - Оценка эффективности управления запасами

Анализ CFA - Корректировка стоимости запасов

Рассмотрим порядок оценки и представления запасов при из изменении их стоимости (по МСФО и US GAAP), влияние списания и восстановления стоимости запасов на финансовые показатели, а также практические примеры отражения в отчетности и анализа этих изменений, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
9 окт. 2020
CFA - Корректировка стоимости запасов
Согласно решению суда, Deloitte должна провести «анализ первопричин» своих недобросовестных действий и объяснить, почему ее системы соблюдения требований аудита не предотвратили «серьезные и периодические нарушения».

Большая четверка Deloitte оштрафована на рекордные £21 млн. за недобросовестный аудит Autonomy

Суд признал, что аудиторская фирма и два ее партнера нарушили принципы честности, объективности или проявления профессионального скептицизма.
Financial Times
7 окт. 2020
Deloitte оштрафована на рекордные £21 млн. за недобросовестный аудит Autonomy

Анализ CFA - Изменение метода оценки запасов

Рассмотрим общий порядок изменения метода оценки запасов в МСФО и US GAAP, а также значение этого изменения для финансового аналитика, - в рамках изучения анализа финансовой отчетности по программе CFA.
fin-accounting
6 окт. 2020
CFA - Изменение метода оценки запасов
  • <
  • 3
  • 4
  • 5
  • 6
  • 7
  • 8
  • 9
  • 10
  • 11
  • 12
  • 13
  • 14
  • 15
  • 16
  • 17
  • 18
  • 19
  • 20
  • 21
  • 22
  • >
Финансовый учет
2026
Несанкционированное копирование материалов сайта запрещено.