CFA - Предельная выручка, предельные затраты и максимизация прибыли
Рассмотрим механизм максимизации экономической прибыли и связанные концепции: предельная выручка, предельные затраты, совершенная и несовершенная конкуренция, а также взаимосвязь между общими, переменными, постоянными и предельными затратами и выпуском продукции., - в рамках изучения экономической теории по программе CFA (Уровень I).
Предполагается, что перед руководством любой коммерческой фирмы стоит задача максимизации благосостояния акционеров. Проще говоря, это означает максимизацию экономической прибыли.
В дальнейшем, когда будет использоваться слово «прибыль», мы будем иметь в виду экономическую прибыль. Поскольку прибыль определяется как \(\rm TR\) (общая выручка) минус \(\rm TC\) (общие затраты), все, что увеличивает выручку больше, чем затраты, или уменьшает затраты больше, чем выручку, приводит к увеличению прибыли.
Прежде чем перейти к максимизации прибыли, мы должны ввести две важные концепции: предельная выручка и предельные затраты.
Предельная выручка или предельный доход (MR, marginal revenue) - это дополнительная выручка, которую фирма получает от решения увеличить выпуск продукции на одну единицу за период времени. То есть:
\( \dst \rm MR = \Delta TR / \Delta Q \).
Если фирма работает на рынке, который экономисты называют совершенно конкурентным (рынок чистой конкуренции, perfectly competitive market), она является одним из многих продавцов идентичных товаров в среде, характеризующейся низкими или отсутствующими барьерами для входа.
В условиях совершенной конкуренции фирма не имеет власти над ценообразованием, поскольку существует множество совершенных заменителей продаваемого ею продукта. Если бы компания попыталась поднять цену хотя бы на очень небольшую сумму, она бы уступила все свои продажи конкурентам.
С другой стороны, фирма может продать практически любое количество продукта, которое пожелает, не снижая цену ниже рыночной.
Возьмем рынок пшеницы как пример рынка совершенной конкуренции. Продавец пшеницы не будет иметь контроля над рыночной ценой пшеницы; таким образом, поскольку \(\rm TR = (P)(Q)\), \(\rm MR\) для этой фирмы - это просто цена за единицу продукции.
Говорят, что эта фирма сталкивается с совершенно горизонтальной (с нулевым наклоном) или бесконечно эластичной кривой спроса на свою продукцию. Например, если фирма продает 1000 бушелей пшеницы в неделю по цене £3 за бушель, \(\rm TR\) составит £3,000.
Если бы фирма увеличила выпуск на одну единицу, то \(\rm TR\) повысился бы ровно на £3, поскольку фирме не пришлось бы снижать цену, чтобы продать эту дополнительную единицу. Итак, для продавцов на рынке с совершенной конкуренцией:
\( \dstl \rm MR = P \).
Напротив, если фирма продает продукт, который отличается от продукции других фирм и занимает большую долю рынка, говорят, что фирма работает в среде несовершенной конкуренции (imperfect competition).
В крайнем случае несовершенной конкуренции может существовать только одна фирма, продающая товар, не имеющий близких заменителей. Эта фирма является монополистом и подчиняется кривой рыночного спроса на свою продукцию.
Независимо от того, является ли фирма монополистом или просто действует в условиях несовершенной конкуренции, она сталкивается с кривой спроса с отрицательным наклоном и должна снизить цену, чтобы продать еще одну единицу продукции. Таким образом, \(\rm MR\) будет ниже цены.
Чтобы проиллюстрировать эту концепцию, мы разложим \(\rm MR\) на составляющие. Вспомните, что говорилось ранее.
\( \dst \rm TR = (P)(Q) \)
и
\( \dst \rm MR = \Delta TR / \Delta Q \).
Изменение общей выручки \(( \rm \Delta TR)\), числителя коэффициента, можно записать как:
\( \dst \rm (P)(\Delta Q) + (Q)(\Delta P) \).
На выручку влияют две конкурирующие силы:
- (1) Дополнительные единицы продаются по новой цене, и
- (2) Все единицы теперь должны быть проданы по более низкой цене.
Фирма продает больше единиц продукции, но все они продаются по более низкой цене, чем раньше.
Чтобы найти \( \rm MR\), разделим изменение \( \rm TR\) на изменение количества \( \rm Q\):
\( \rm
MR = \dst {(P)(\Delta Q) \over \Delta Q} + {(Q)(\Delta P) \over \Delta Q} = P + Q {(\Delta P) \over \Delta Q}
\)
Другими словами, MR равен цене, но с «поправкой», равной
\( \rm (Q)(\Delta P \Big/ \Delta Q) \).
Сделав еще один шаг вперед, вспомните, что ранее мы говорили, что \( \rm (\Delta P \Big/ \Delta Q) \) - это наклон кривой спроса. Из только что приведенного выражения:
\( \rm MR = P + (Q)(\Delta P \Big/ \Delta Q) \).
Итак, \( \rm MR\) равна цене с поправкой, равной количеству, умноженному на наклон кривой спроса.
Совершенно конкурентная фирма сталкивается с кривой спроса с нулевым наклоном. Подставив в приведенное выражение 0 вместо \( \rm \Delta P / \Delta Q \), становится ясно, что \( \rm MR\) равна цене для совершенно конкурентной фирмы - ей не нужно снижать свою цену, чтобы продать дополнительную единицу продукции.
Однако для фирмы на рынке с несовершенной конкуренцией кривая спроса имеет отрицательный наклон \( \rm ( \Delta P / \Delta Q < 0 ) \). Подставляя это отрицательное число в выражение для \( \rm MR\), \( \rm P + Q(\Delta P / \Delta Q) \), становится ясно, что \( \rm MR\) для фирмы с несовершенной конкуренцией меньше цены.
Предельные издержки или предельные затраты (MC, marginal cost) - это увеличение общих затрат в результате решения фирмы увеличить выпуск продукции на одну дополнительную единицу за период времени:
\( \dstl \rm MC = \Delta TC \Big/ \Delta Q \).
Экономисты различают краткосрочные предельные издержки (SMC, short-run marginal cost) и долгосрочные предельные издержки (LMC, long-run marginal cost).
Труд является переменным в краткосрочном периоде, но количество капитала не может меняться в краткосрочном периоде, поскольку требуется значительное время для строительства или покупки нового производственного оборудования и установки его на место. В долгосрочной перспективе все издержки являются переменными.
SMC - это, по сути, дополнительные затраты на переменные ресурсы и рабочую силу, которые необходимо понести, чтобы увеличить уровень выпуска на одну единицу.
LMC - это дополнительные затраты, необходимые для увеличения объема выпуска, позволяющие фирме гибко изменять как трудовые, так и капитальные затраты таким образом, чтобы максимизировать эффективность.
Пониманию MC помогает напоминание о том, что затраты напрямую связаны с ценами на факторы производства и обратно пропорциональны производительности. Например, если ставка заработной платы повысится, затраты также вырастут.
Если бы труд стал более производительным, стоимость снизилась бы. Эту взаимосвязь можно отразить в выражении, которое связывает SMC со ставкой заработной платы \( (w) \) и \( \rm MP_L \):
\( \dstl {\rm SMC} = w \Big / \rm MP_L \).
Эта связь между издержками и производительностью сохраняется и в отношении средних переменных издержек. Переменные затраты (variable costs) - это все затраты, которые колеблются в зависимости от уровня производства и продаж.
Средние переменные издержки (AVC, average variable cost) - это отношение общих переменных затрат к общему выпуску:
\( \dstl \rm AVC = TVC \Big/ Q \).
Опять же, если заработная плата повышается, AVC также возрастает; но если труд станет более производительным, AVC упадет. Эта связь фиксируется выражением:
\( \dst \rm AVC = w \Big/ AP_L \).
Ранее мы отмечали, что в некотором диапазоне низкого объема производства фирма может получить выгоду от увеличения предельной производительности своих трудозатрат по мере того, как работники начинают специализироваться.
По мере увеличения \( \rm MP_L \) объем SMC снижается. В конце концов, поскольку к фиксированной сумме капитала добавляется все больше и больше рабочей силы, \( \rm MP_L \) должна упасть, что приведет к росту SMC.
Мы начали этот раздел с утверждения, что цель менеджмента - максимизировать прибыль. Сейчас мы рассматриваем условия, необходимые для достижения этой цели.
Рассмотрим фирму, которая в настоящее время производит 1,000 изделий каждую неделю и руководство которой рассматривает возможность постепенного увеличения объема производства.
Увеличит ли эта дополнительная единица производства прибыль?
Очевидно, что прибыль увеличится (или убытки уменьшатся), если дополнительная выручка от следующей единицы превысит дополнительные затраты. Таким образом, фирма, стремящаяся к прибыли, должна увеличить \(\rm Q\), если \( \rm MR > MC\).
И наоборот, если дополнительная единица увеличит затраты больше, чем выручку, фирме следует сократить выпуск, поскольку она сэкономит больше на издержках, чем потеряет в выручке. Только если дополнительные затраты будут точно равны дополнительной выручке, фирма сможет максимизировать свою прибыль.
Существует еще одно условие (называемое условием второго порядка), необходимое для максимизации прибыли: при уровне выпуска, при котором \(\rm MR = MC\), MC не может падать.
Это условие интуитивно довольно понятно. Если MC падает при дополнительном выпуске, \( \rm MP_L \) будет расти. (Напомним, что \( {\rm SMC} = w/ \rm MP_L\))
Если один дополнительный час трудозатрат приведет к падению MC, фирма захочет добавить этот час и продолжать добавлять рабочую силу до тех пор, пока наклон SMC не станет положительным. Мы можем резюмировать решение о максимизации прибыли для действующей фирмы следующим образом:
Произвести такой уровень выпуска, чтобы:
- (1) \( \rm MR = MC \) и
- (2) MC не падали.
Взаимосвязь между общими, переменными, постоянными и предельными затратами и выпуском продукции.
В Иллюстрации 11 показаны графические взаимосвязи между общими затратами, общими постоянными затратами и общими переменными затратами. TC представляет собой сумму всех затрат, при этом затраты классифицируются на основе того, являются ли они постоянными или переменными.
Общие постоянные затраты (TFC, total fixed cost) представляют собой сумму всех расходов, которые не меняются при изменении уровня производства.
Общие переменные затраты (TVC, total variable cost) представляют собой сумму всех переменных расходов; TVC растут с увеличением производства и падают с уменьшением производства.
При нулевом производстве TC равны TFC, поскольку TVC на этом уровне выпуска равны нулю. Кривая TC всегда лежит параллельно кривой TVC и выше ее на величину TFC.
Иллюстрация 11. Общие затраты, общие переменные затраты и общие постоянные затраты.
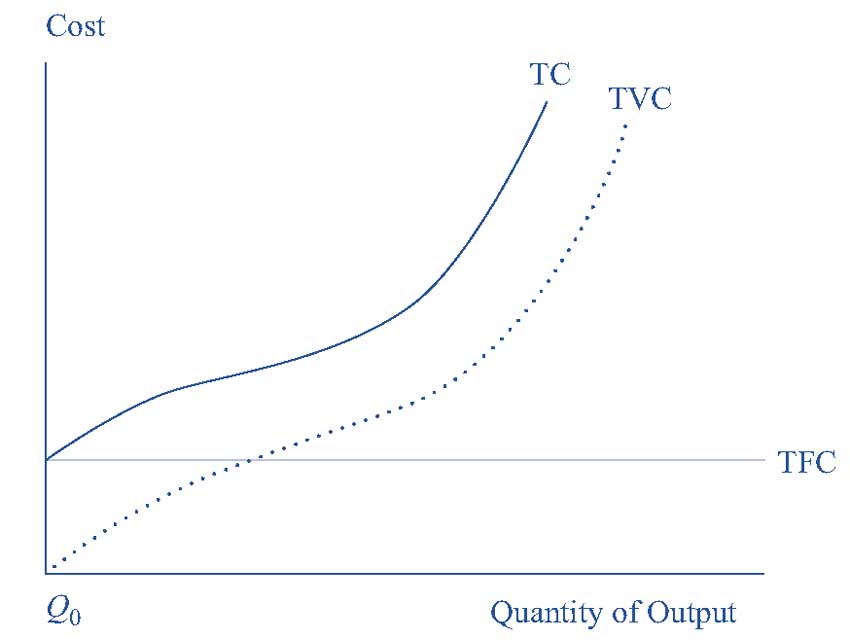 Иллюстрация 11. Общие затраты, общие переменные затраты и общие постоянные затраты.
В Иллюстрации 12 показаны взаимосвязи между кривыми средних общих затрат (ATC, average total cost), средних переменных затрат (AVC, average variable cost), средних постоянных затрат (AFC, average fixed cost) и предельных затрат (MC, marginal cost) в краткосрочном периоде.
По мере увеличения объема выпуска AFC снижаются, поскольку TFC распределяются на большее количество единиц. Как ATC, так и AVC принимают форму чаши, в которой каждая кривая сначала снижается, достигает минимального уровня средних затрат и затем увеличивается после этой точки.
Кривая MC пересекает как ATC, так и AVC в точках их минимума - точках S и T. Когда MC меньше AVC, AVC будут уменьшаться. Когда MC больше, чем AVC, AVC будут увеличиваться.
Иллюстрация 12. Средние общие затраты, средние переменные затраты, средние постоянные затраты и предельные затраты.
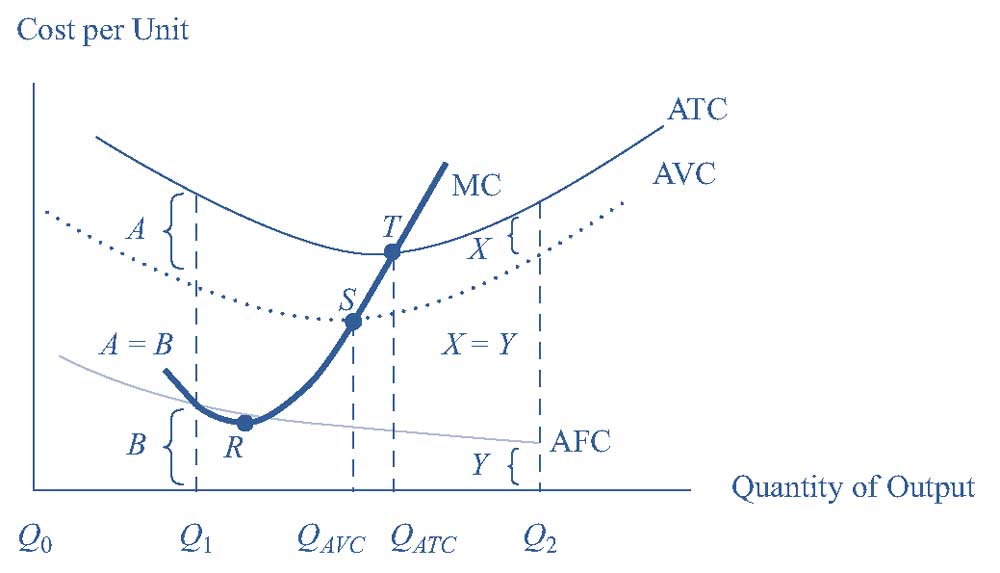
- S, самая нижняя точка кривой AVC, находится там, где MC равны AVC. После количества \(\rm Q_{AVC} \), MC больше, чем AVC; таким образом, кривая AVC начинает расти. Обратите внимание, что это происходит при количестве ниже минимальной точки на кривой АТС.
- \(\rm T\), самая нижняя точка кривой ATC, - это точка, где MC равны ATC. После количества \(\rm Q_{ATC} \), MC больше, чем ATC; таким образом, кривая АТС растет.
- \(\rm A\), разница между ATC и AVC при количестве выпуска \(\rm Q_1 \), представляет собой величину AFC.
- \(\rm R\) указывает на самую низкую точку кривой MC. После этой точки производства ограничения постоянных ресурсов снижают производительность труда.
- \(\rm X\) указывает на разницу между ATC и AVC при количестве \(\rm Q_2 \). Она меньше, чем A, потому что AFC (Y) падает с увеличением выпуска.
В Иллюстрации 13 показан пример расчета общих, средних и предельных затрат. TC рассчитываются путем суммирования TFC и TVC. MC получаются путем наблюдения за изменением TC по мере изменения переменной количества.
Существует зависимость, которая всегда справедлива для средних и предельных затрат: если MC меньше средних затрат, средние затраты должны падать, а если MC больше средних затрат, средние затраты должны расти.
Например, на Иллюстрации 13 AVC начинают увеличиваться по мере увеличения выпуска с 2 до 3 единиц, поскольку MC (50) больше, чем AVC (41,7). Также в Иллюстрации 13 АТС снижаются до 3 единиц, поскольку МС меньше АТС.
После 3 единиц АТС увеличиваются, поскольку MC для Единицы 4 (85) превышает АТС всех предыдущих единиц (75).
Первоначально кривая MC снижается из-за увеличения предельной доходности труда, но в какой-то момент она начинает расти из-за закона убывающей предельной доходности.
Иллюстрация 13. Общие, средние, предельные, постоянные и переменные затраты.
|
Количество (Q) |
\(\rm TFC_a \) |
AFC |
TVC |
AVC |
TC |
ATC |
MC |
|---|---|---|---|---|---|---|---|
|
0 |
100 |
- |
0 |
- |
100 |
- |
- |
|
1 |
100 |
100.0 |
50 |
50.0 |
150 |
150.0 |
50 |
|
2 |
100 |
50.0 |
75 |
37.5 |
175 |
87.5 |
25 |
|
3 |
100 |
33.3 |
125 |
41.7 |
225 |
75.0 |
50 |
|
4 |
100 |
25.0 |
210 |
52.5 |
310 |
77.5 |
85 |
|
5 |
100 |
20.0 |
300 |
60.0 |
400 |
80.0 |
90 |
|
6 |
100 |
16.7 |
450 |
75.0 |
550 |
91.7 |
150 |
|
7 |
100 |
14.3 |
650 |
92.9 |
750 |
107.1 |
200 |
|
8 |
100 |
12.5 |
900 |
112.5 |
1,000 |
125.0 |
250 |
|
9 |
100 |
11.1 |
1,200 |
133.3 |
1,300 |
144.4 |
300 |
|
10 |
100 |
10.0 |
1,550 |
155.0 |
1,650 |
165.0 |
350 |
\(_a\) Включает все альтернативные издержки.
Как говорилось ранее, TC увеличиваются, когда фирма расширяет выпуск продукции, и уменьшается, когда производство сокращается. TC увеличиваются с уменьшающимся темпом до определенного уровня выпуска. После этого темпы роста ускоряются по мере того, как фирма приближается к полной загрузке производственной мощности.
Темп изменения TC отражает темп изменения TVC. В Иллюстрации 13 TC при 5 единицах составляют 400, из которых 300 - это переменные затраты, а 100 - постоянные затраты. Для 10 единиц TC составляют 1,650, из которых 1,550 - это переменные затраты, а 100 - постоянные затраты.
Постоянные затраты обычно возникают независимо от того, производит фирма что-либо или нет. Постоянные затраты могут оставаться неизменными в заданном диапазоне производства, но могут перейти на другой постоянный уровень, когда производство выходит за пределы этого диапазона.
В этом случае затраты называются квазипостоянными затратами (quasi-fixed cost), хотя они по-прежнему относятся к категории TFC. Примерами постоянных затрат являются обслуживание долга, договоры аренды недвижимости и договоры аренды.
Нормальная прибыль (normal profit) также считается постоянными затратами, поскольку она представляет собой доход от собственного капитала инвесторов, который они требуют независимо от уровня выпуска продукции.
Примерами квазипостоянных затрат могут служить заработная плата некоторых коммунальных предприятий и административных работников, которую можно было бы снизить или вообще избежать, когда объем производства равен нулю, но которая выросла бы до более высоких постоянных уровней в различных диапазонах производства.
Другие постоянные затраты возникают в основном за счет инвестиций в такие основные средства, как недвижимость, производственные мощности и оборудование. Эти постоянные затраты не могут быть произвольно сокращены при спаде производства. Когда компания сокращает деятельность, последними расходами, которые следует сократить, обычно являются постоянные затраты.
TVC имеют прямую связь с количеством. Когда количество увеличивается, TVC увеличиваются; когда количество уменьшается, TVC снижаются. При нулевом производстве TVC всегда равны нулю. Примерами переменных затрат являются платежи за рабочую силу, сырье и материалы.
Изменение TVC снижается до определенной точки выпуска, а затем увеличивается по мере того, как производство приближается к пределу производственной мощности. В Иллюстрации 13 TVC увеличиваются с увеличением количества. Однако изменение с 1 на 2 единицы равно 25 (75 - 50), а изменение с 9 на 10 единиц равно 350.
В Иллюстрации 14 показаны взаимосвязи между MC, ATC, AVC и AFC для данных, представленных в Иллюстрации 13.
Иллюстрация 14. Средние общие затраты, средние переменные затраты, средние постоянные затраты и предельные затраты для данных из Иллюстраии 13.
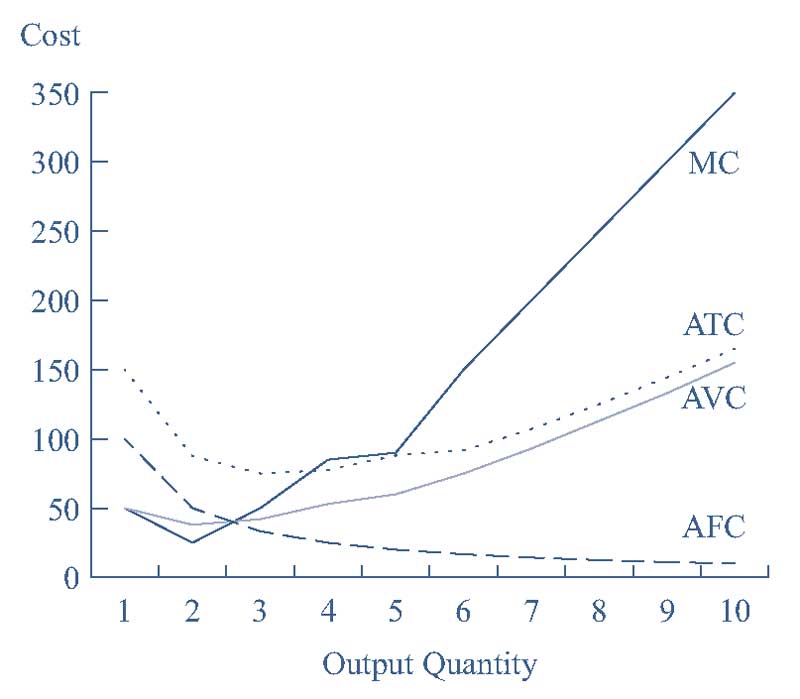
Разделив TFC на количество, получим AFC. AFC уменьшаются на протяжении всего периода производства, отражая распространение постоянных затрат на все большее и большее количество произведенных единиц.
При больших объемах производства AFC могут быть настолько низкими, что составят небольшую долю ATC. В Иллюстрации 13 AFC снижаются со 100 при 1 единице до 20 при 5 единицах, а затем до 10 при уровне выпуска 10 единиц.
В Иллюстрации 13 AVC при 5 единицах равны 60 (300/5). В начальном диапазоне производства AVC снижаются, а затем достигают минимальной точки. После этого AVC увеличиваются по мере того, как фирма использует большую часть своих производственных мощностей.
Эти более высокие затраты обусловлены, главным образом, производственными ограничениями, налагаемыми основными фондами при более высоких объемах производства. Наименьшее количество AVC не соответствует количеству с наименьшими затратами для ATC, поскольку AFC все еще снижаются. В Иллюстрации 13 AVC минимизированы до 2 единиц, тогда как ATC минимизированы до 3 единиц.
ATC рассчитывается путем деления TC на количество (или путем суммирования AFC и AVC). В Иллюстрации 13 при 3 единицах ATC составляют 75 (TC = 225/3 единиц продукции или AFC = 33.3 + AVC = 41.7).
Это точка с наименьшими средними издержками производства и минимальная точка на кривой АТС. Хотя поведение фирмы, направленное на минимизацию затрат, будет диктовать работу в минимальной точке ее кривой АТС, объем, максимизирующий прибыль, может не соответствовать этой минимальной точке АТС.
В этой точке максимизируется прибыль на единицу продукции, но не обязательно общая прибыль.
Пример 4. Расчет и интерпретация общих, средних, предельных, постоянных и переменных затрат.
В первых трех столбцах таблицы в Иллюстрации 15 отображаются данные о количестве, TFC и TVC, которые используются для расчета TC, AFC, AVC, ATC и MC. Изучите результаты для общих, средних, предельных, постоянных и переменных затрат.
Определите уровни количества, при которых значения ATC, AVC и MC достигают минимальных значений. Объясните связь между TFC и TC при нулевом объеме выпуска.
Иллюстрация 15.
|
Q |
\(\rm TFC_a \) |
TVC |
AFC |
AVC |
TC |
ATC |
MC |
|---|---|---|---|---|---|---|---|
|
0 |
5,000 |
0 |
- |
- |
5,000 |
- |
- |
|
1 |
5,000 |
2,000 |
5,000.0 |
2,000 |
7,000 |
7,000.0 |
2,000 |
|
2 |
5,000 |
3,800 |
2,500.0 |
1,900 |
8,800 |
4,400.0 |
1,800 |
|
3 |
5,000 |
5,400 |
1,666.7 |
1,800 |
10,400 |
3,466.7 |
1,600 |
|
4 |
5,000 |
8,000 |
1,250.0 |
2,000 |
13,000 |
3,250.0 |
2,600 |
|
5 |
5,000 |
11,000 |
1,000.0 |
2,200 |
16,000 |
3,200.0 |
3,000 |
|
6 |
5,000 |
15,000 |
833.3 |
2,500 |
20,000 |
3,333.3 |
4,000 |
|
7 |
5,000 |
21,000 |
714.3 |
3,000 |
26,000 |
3,714.3 |
6,000 |
|
8 |
5,000 |
28,800 |
625.0 |
3,600 |
33,800 |
4,225.0 |
7,800 |
|
9 |
5,000 |
38,700 |
555.6 |
4,300 |
43,700 |
4,855.6 |
9,900 |
|
10 |
5,000 |
51,000 |
500.0 |
5,100 |
56,000 |
5,600.0 |
12,300 |
\( _а\) - Включает все альтернативные издержки.
Решение:
TFC остаются неизменными на уровне 5,000 во всем диапазоне производства, тогда как AFC постоянно снижаются от 5,000 при 1 единице до 500 при 10 единицах. И AVC, и MC сначала снижаются, а затем достигают самого низкого уровня при 3 единицах с затратами 1,800 и 1,600 соответственно.
После 3 единиц как AVC, так и MC увеличиваются, указывая на то, что стоимость производства возрастает с увеличением выпуска. Точка наименьших затрат для ATC составляет 3,200 при 5 единицах.
При нулевом выпуске TC равны 5,000, что соответствует количеству TFC (при нулевом выпуске фирме не понадобятся переменные ресурсы, но в краткосрочном периоде она будет использовать свои постоянные заводы и оборудование).