Анализ мирового рынка игр-сервисов
Обзор мирового рынка игр-сервисов, отраслевой анализ по платформам, типам игр, моделям доходов и конечным пользователям, основные события и тенденции рынка на 2026–2034 г.
Объем рынка игр-сервисов (GaaS, Gaming as a Service) оценивался в $6.24 млрд. в 2025 году. По прогнозам, рынок вырастет с $7.82 млрд. в 2026 году до $47.58 млрд. к 2034 году, при этом среднегодовой темп роста составит 25.32% в течение прогнозируемого периода.
Рынок игр-сервисов представляет собой быстро развивающийся сегмент глобальной экосистемы цифровых развлечений, где облачная инфраструктура, модели подписки и игровые возможности по запросу переопределяют традиционные игры, основанные на праве собственности, т.е. разовой покупке игры.
Рынок игр-сервисов стимулируется растущим проникновением Интернета во все регионы мира, высокопроизводительными облачными вычислениями и растущим спросом на кроссплатформенную доступность.
Эта модель позволяет пользователям транслировать игры или получать к ним доступ без высокопроизводительного оборудования, что меняет тенденции рынка игр-сервисов во всем мире.
Игровые компании все чаще инвестируют в масштабируемые архитектуры, интеграцию искусственного интеллекта и многопользовательскую среду в реальном времени, чтобы усилить позиции игр-сервисов.
На рост рынка игр-сервисов также влияет расширение киберспорта и распространение мобильных игр среди демографических групп. Росту также сопутствует распростанение связанных онлайн-сервисов, предлагающих игровые моды (такие сервисы позволяют игрокам обмениваться собственными игровыми дополнениями), игровые ресурсы, аккаунты игровых платформ (такие сервисы позволяют игрокам продать или купить аккаунт battle.net или другой платформы) и т.д.
В США рынок игр-сервисов занимает доминирующее положение благодаря развитой технологической инфраструктуре и высоким потребительским расходам на цифровые развлечения. Экосистема страны извлекает выгоду из передовых облачных провайдеров, широкого развертывания 5G-сетей и внедрения игровых платформ на основе подписки.
Перспективы рынка игр-сервисов в США демонстрируют активное участие крупных игровых студий и поставщиков облачных услуг.
Анализ рынка игр-сервисов показывает, что американские геймеры все чаще предпочитают гибкие модели доступа традиционным игровым консолям, что усиливает прогноз и возможности рынка игр-сервисов.
Последние тенденции рынка игр-сервисов.
Последние тенденции рынка меняют способы потребления и доставки интерактивных развлечений. Одной из наиболее заметных тенденций является расширение облачных игр, что позволяет транслировать высококачественные игры без загрузки или физических консолей.
Эта тенденция сильно влияет на рынок игр-сервисов, поскольку компании вкладывают значительные средства в инфраструктуру потоковой передачи с низкой задержкой.
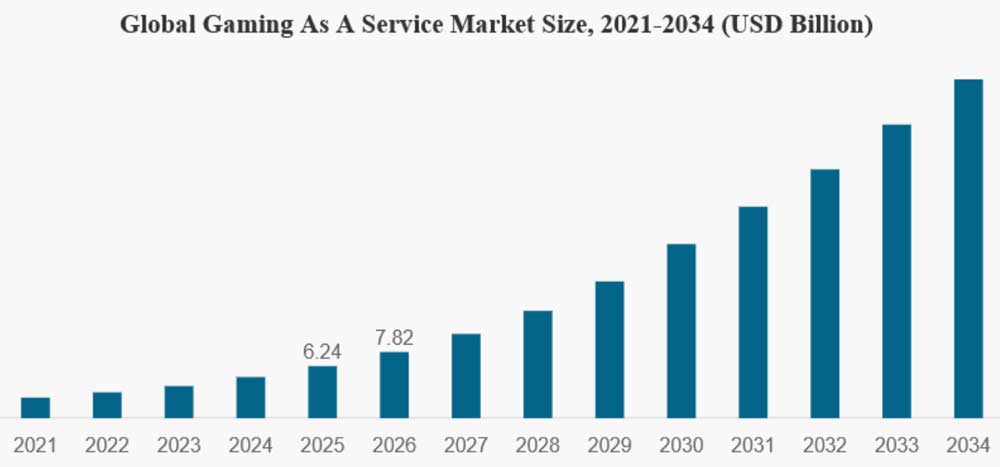 Прогноз объема мирового рынка игр-сервисов, 2021–2034 ($ млрд.).
Еще одна заметная тенденция - игровые экосистемы на основе подписки, где игроки получают доступ к большим библиотекам игр за фиксированную ежемесячную плату. Этот сдвиг увеличивает удержание клиентов и способствует увеличению доли рынка среди ведущих издателей. Межплатформенная совместимость также становится важной, обеспечивая плавный переход между мобильными устройствами, ПК и консолью.
Интеграция искусственного интеллекта - еще одна преобразующая тенденция, улучшающая персонализированный игровой процесс, адаптивные уровни сложности и внутриигровые рекомендации. Кроме того, появляются игровые сервисы, основанные на блокчейне, что позволяет владеть цифровыми активами и децентрализовать внутриигровые транзакции.
Динамика рынка игр-сервисов.
Факторы роста.
Растущий спрос на доступность облачных игр и экосистемы цифровых развлечений на основе подписки.
Рынок игр-сервисов во многом определяется быстрым переходом от традиционного владения играми к облачным моделям доступа по требованию - потребители все чаще отдают предпочтение платформам подписки на игры.
Этот сдвиг значительно стимулирует рост рынка игр-сервисов во всех регионах мира. Расширение высокоскоростной интернет-инфраструктуры, подключение 5G и периферийные вычисления еще больше улучшили качество потоковой передачи и уменьшили проблемы с задержкой, что сделало облачные игры более жизнеспособными для массового внедрения.
Анализ рынка показывает, что ведущие игровые компании вкладывают значительные средства в масштабируемую облачную инфраструктуру и игровые механизмы на базе искусственного интеллекта для улучшения пользовательского опыта.
Кроме того, более молодая аудитория стимулирует спрос на мобильные игры, усиливая тенденции рынка игр как услуги.
Компании также внедряют инструменты игрового моделирования для обучения и взаимодействия, что еще больше расширяет возможности рынка.
Рыночные ограничения.
Высокая зависимость от стабильной интернет-инфраструктуры и требования к производительности, чувствительной к задержкам.
Несмотря на значительный рост, рынок игр-сервисов сталкивается со значительными ограничениями из-за сильной зависимости от бесперебойного высокоскоростного подключения к Интернету. Для обеспечения бесперебойной работы облачных игр требуется стабильная пропускная способность и сверхнизкая задержка, а любые сбои напрямую влияют на качество игрового процесса.
В развивающихся и сельских регионах несогласованная сетевая инфраструктура ограничивает широкое распространение игр-сервисов, замедляя рост рынка.
Анализ рынка также показывает, что затраты на передачу данных могут быть высокими для пользователей, что создает проблемы с доступностью на чувствительных к цене рынках. Кроме того, возникает усталость от подписки, поскольку пользователи одновременно управляют несколькими цифровыми развлекательными услугами.
Проблемы совместимости устройств и несоответствие производительности на разных платформах еще больше ограничивают масштабируемость игр. Поставщики облачных услуг также сталкиваются с высокими эксплуатационными расходами на обслуживание глобальных серверных сетей и центров обработки данных.
Эти факторы в совокупности ограничивают для игровых компаний полное проникновение на рынок, несмотря на растущий спрос.
Рыночные возможности.
Расширение игровых экосистем на базе искусственного интеллекта и иммерсивных технологий.
Рынок открывает большие возможности благодаря интеграции технологий искусственного интеллекта, дополненной и виртуальной реальности. Персонализация на основе ИИ обеспечивает адаптивный игровой процесс, более разумное поведение NPC и настройку сложности в реальном времени, что значительно повышает вовлеченность пользователей.
Анализ рынка игр-сервисов указывает на растущие инвестиции в иммерсивную цифровую среду, которая поддерживает интерактивное повествование и постоянные виртуальные миры.
Игровые экосистемы на основе метавселенной создают новые потоки доходов за счет виртуальных активов, цифровой экономики и межплатформенной совместимости. Облачные игры в сочетании с VR/AR открывают возможности для корпоративного обучения, образования и обучения на основе моделирования.
Прогноз рынка предполагает растущее внедрение моделей владения с поддержкой блокчейна, позволяющих пользователям безопасно торговать цифровыми активами и управлять ими. Эти инновации создают потенциал долгосрочного расширения как в потребительском, так и в корпоративном сегментах.
Угрозы.
Риски безопасности данных, проблемы масштабируемости инфраструктуры и сложность эксплуатации глобальных облачных игровых систем.
Рынок игр-сервисов сталкивается с серьезными проблемами, связанными с угрозами кибербезопасности и проблемами конфиденциальности данных. Поскольку игровые экосистемы становятся все более облачно-зависимыми, риски утечки данных, взлома учетных записей и несанкционированного доступа возрастают.
Обеспечение безопасной и защищенной игровой среды является основным приоритетом для поставщиков услуг, влияющим на стратегии роста рынка.
Еще одной серьезной проблемой является масштабируемость облачной инфраструктуры. Поддержание низкой задержки и высокой производительности одновременно в нескольких регионах требует значительных инвестиций в распределенные дата-центры и сети периферийных вычислений.
Анализ рынка показывает, что нагрузка в часы пик и перегрузка серверов могут ухудшить качество обслуживания пользователей. Кроме того, соблюдение нормативных требований в разных странах усложняет международную деятельность игровых компаний.
Ограничения на контент, законы о локализации данных и различные нормы цифрового регулирования еще больше усложняют расширение рынка. Эти совокупные проблемы влияют на перспективы отрасли игр-сервисов и требуют постоянных технологических инноваций и инвестиций.
Сегментация рынка игр-сервисов.
По платформе.
Облачные игровые платформы доминируют на рынке игр-сервисов с долей около 58%, что обусловлено растущим спросом на независимые от устройств игровые возможности.
Эти платформы позволяют пользователям транслировать высококачественные игры напрямую с удаленных серверов, не требуя дорогостоящего оборудования. Анализ рынка показывает широкое распространение облачных платформ благодаря достижениям в области периферийных вычислений и технологий оптимизации на основе ИИ.
Тенденции рынка игр-сервисов показывают, что облачные платформы становятся основой современных игровых экосистем, предлагая мгновенный доступ, синхронизацию между устройствами и масштабируемую производительность. Модели доступа на основе подписки, интегрированные с облачными играми, еще больше усиливают рост рынка во всем мире.
Консольные платформы занимают около 27% рынка, чему способствуют гибридные облачно-консольные экосистемы и высокая лояльность к бренду (Sony Playstation, Nintendo Switch и т.д.).
Эти платформы объединяют традиционные игровые консоли с возможностями облачной потоковой передачи, позволяя пользователям получать доступ к большим цифровым библиотекам через службы подписки.
Перспективы рынка указывают на то, что производители консолей заинтересованы в экосистемах, основанных на сервисах, а не на разовых продажах консолей.
Такие функции, как обратная совместимость, кроссплатформенная многопользовательская игра и сохранение в облаке, повышают вовлеченность пользователей. Хотя рост происходит медленнее по сравнению с облачными системами, консоли по-прежнему играют важную роль в игровых сегментах премиум-класса.
Мобильные игровые платформы составляют почти 15% рынка игр-сервисов, что обусловлено широким распространением смартфонов и доступным интернетом. Эти платформы особенно сильны в странах с развивающейся экономикой, где мобильные устройства служат основной игровой средой.
Тенденции рынка подчеркивают быстрый рост казуальных игр, облачной мобильной потоковой передачи и экосистем на основе микротранзакций. Разработчики оптимизируют игры для мобильных устройств благодаря легкой интеграции с облаком, что способствует дальнейшему расширению рынка.
По типу игры.
Экшн-игры и приключенческие игры доминируют на рынке игр-сервисов с долей около 34% благодаря захватывающему игровому процессу и высокой вовлеченности пользователей. Эти жанры значительно выигрывают от облачного рендеринга и обновлений в реальном времени.
Анализ рынка показывает высокий спрос на кинематографический игровой процесс, кооперативные режимы.
Разработчики пытаются использовать облачную инфраструктуру для предоставления графики высокого разрешения без аппаратных ограничений. Этот сегмент играет важную роль в стимулировании роста рынка.
Ролевые игры занимают около 28% доли на рынке игр как услуг, чему способствуют сильная глубина повествования и долгосрочное взаимодействие с игроками. Ролевые игры процветают в экосистемах, основанных на подписке, где пользователи постоянно получают доступ к постоянно обновляющемуся контенту.
Анализ рынка показывает, что облачные ролевые игры позволяют получать в реальном времени обновления, сезонные расширения и кроссплатформенное развитие персонажей. Это повышает уровень удержания и возможности монетизации за счет внутриигровых покупок и загружаемого контента.
На долю игр-симуляторов приходится около 22% рынка, они широко используются как для развлечений, так и для профессиональных приложений. К ним относятся авиасимуляторы, градостроительные игры, симуляторы, основанные на обучении и т.д.
Анализ отрасли отмечает растущее внедрение игр-симуляторов в сфере корпоративного обучения, образования и обороны.
На другие жанры, такие как спорт, стратегии и головоломки, приходится около 16%. Эти казуальные игры широко используются на мобильных платформах.
Тенденции рынка показывают, что казуальные игры быстро растут благодаря доступности и низким входным барьерам. Стратегии и спортивные игры все больше интегрируются в экосистемы киберспорта, поддерживая долгосрочный рост рынка.
По модели дохода.
Модели на основе подписки доминируют с долей около 60%, что отражает значительный переход от владения к играм на основе доступа по подписке. Многие игроки платят регулярную плату за доступ к большим библиотекам игр на разных платформах.
Анализ рынка показывает, что эта модель обеспечивает удержание пользователей и предсказуемые потоки доходов для разработчиков. Подписки на облачные игры в сочетании с эксклюзивными играми и кроссплатформенным доступом являются ключевыми факторами роста рынка игр-сервисов. Эта модель широко используется основными игровыми экосистемами по всему миру.
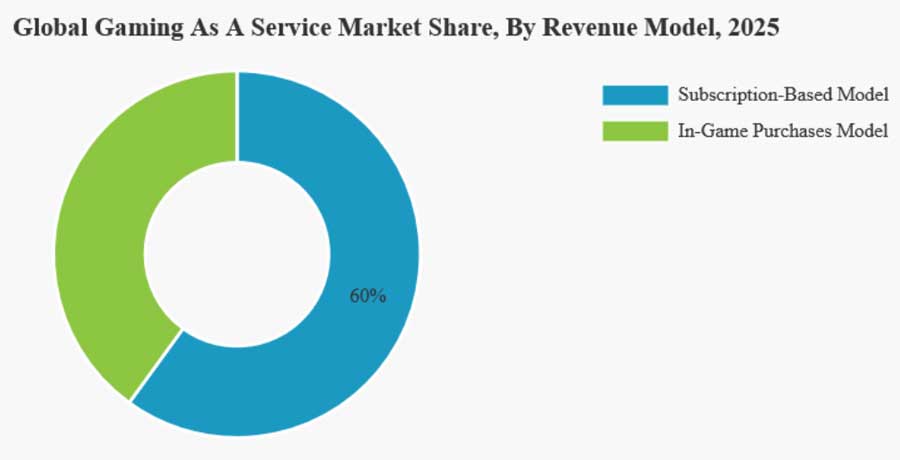 Структура мирового рынка игр-сервисов по моделям доходов, 2025 г.
Внутриигровые покупки составляют около 40% рынка игр-сервисов, чему способствуют микротранзакции, косметические обновления и загружаемый контент. Эта модель особенно сильна в бесплатных играх, поддерживаемых облачной инфраструктурой.
Тенденции рынка указывают на то, что пользователи все больше тратят средства на персонализацию, сезонные пропуска и цифровые активы. Рост виртуальной экономики и владения на основе блокчейна еще больше расширяют возможности монетизации.
Этот сегмент играет решающую роль в поддержании долгосрочного роста доходов от игр-сервисов.
Основные компании на рынке игр-сервисов.
- Activision Blizzard
- Bandai Namco Entertainment
- Electronic Arts
- Epic Games
- Microsoft Corporation
- Riot Games
- Sony Interactive Entertainment
- Square Enix
- Take-Two Interactive
- Tencent Games
- Ubisoft
- Valve Corporation