Анализ мирового рынка стальной проволоки
Обзор и анализ мирового рынка стальной проволоки: ключевые показатели и события, тенденции и прогнозы, факторы роста и сдерживания рынка, анализ сегментации рынка, а также региональный анализ.
Объем мирового рынка стальной проволоки оценивается в $77.1 млрд. в 2025 году и, по прогнозам, вырастет с 81.62 млрд. в 2026 году до $128.36 млрд. к 2034 году, демонстрируя среднегодовой темп роста 5.80% в течение прогнозируемого периода.
Азиатско-Тихоокеанский регион доминировал на рынке стальной проволоки с долей рынка 65.10% в 2025 году.
Стальная проволока используется для армирования и повышения прочности конструкций. Она обладает рядом преимущественных свойств, таких как устойчивость к деформации, ударопрочность и износостойкость, высокая несущая способность, устойчивость к ржавчине и коррозии.
Сплавление стальной проволоки с различными материалами нашло применение во многих отраслях промышленности (см. также: проволока нержавеющая СЗППК). Ожидается, что растущая строительная отрасль и инвестиции в инфраструктуру будут способствовать росту рынка в течение прогнозируемого периода.
Ожидается, что растущий спрос на такую продукцию, как стальные канаты и тросы, создаст несколько возможностей для рынка, поскольку они используются в различных сферах строительства и горнодобывающей промышленности.
После эпидемии ковида многие страны ввели ограничения на распределение и транспортировку материалов, что повлияло на цепочку создания стоимости производителей стальной проволоки. Отрасли конечного потребления серьезно пострадали во время эпидемии из-за нехватки рабочей силы и сырья, сбоев в цепочках поставок и строгого государственного регулирования.
Это, в свою очередь, еще больше снизило потребление продукции в этих отраслях. Однако после эпидемии рынок вернулся к нормальному росту благодаря растущему внедрению продукции в автомобильной и строительной отраслях.
Ключевые показатели рынка стальной проволоки.
Размер мирового рынка и прогноз:
- Размер рынка в 2025 году: $77.10 млрд.
- Размер рынка в 2026 году: $81.62 млрд.
- Прогнозируемый размер рынка на 2034 год: $128.36 млрд.
- Среднегодовой темп роста: 5.80%, 2026-2034 гг.
Доля рынка:
- Азиатско-Тихоокеанский регион доминировал на рынке с долей 65.10% в 2025 году.
- Ожидается, что в 2026 году сегмент углеродистой стали будет занимать наибольшую долю рынка - 77,96%.
- Ожидается, что в 2026 году сегмент строительства будет доминировать на рынке с долей 39.79%.
Ключевые региональные события:
- Азиатско-Тихоокеанский регион. Рынок достиг $50.22 млрд. в 2025 году и, по прогнозам, вырастет до $53.30 млрд. в 2026 году.
- Европа. В 2025 году рынок достиг $13.09 млрд. и, по прогнозам, вырастет до $13.84 млрд. в 2026 году.
- Северная Америка. В 2025 году рынок достиг $6.38 млрд. и, по прогнозам, вырастет до $6.69 млрд. в 2026 году.
- США. По прогнозам, к 2026 году объем рынка достигнет $5.77 млрд.
- Япония. По прогнозам, к 2026 году объем рынка достигнет $3.23 млрд.
Тенденции рынка стальной проволоки.
Растущий спрос на расширение развития инфраструктуры и технологические достижения является ключевым трендом.
Многие развивающиеся рынки переживают стремительную урбанизацию из-за увеличения миграции в города. Потребление стальной проволоки растет в результате увеличения инвестиций соответствующих стран в строительный сектор.
Массивные расходы на развитие инфраструктуры, обусловленные общим ростом страны, стимулировали спрос. Для строительства инфраструктурных проектов, таких как мосты, туннели, канализация, электрические сети и дороги, необходима нержавеющая проволока, тросы, канаты и прочий металлопрокат.
В Азиатско-Тихоокеанском регионе наблюдался рост рынка стальной проволоки с $42.09 млрд. в 2022 году до $44.62 млрд. в 2023 году.
Использование стальных проволок из разных материалов и размеров развивается уже давно. Растущие технологические достижения в автомобильной, строительной и горнодобывающей промышленности прокладывают путь для различных сплавов и создают возможности для роста рынка.
Например, тросы из нержавеющей проволоки используется в подвесных мостах для поддержки нагрузки; нагрузка, передаваемая мосту, преобразуется в натяжение стальных тросов. Эти подвесные стальные тросы выдерживают сложные условия, обладают высокой прочностью на разрыв, повышенной несущей способностью и гибкостью.
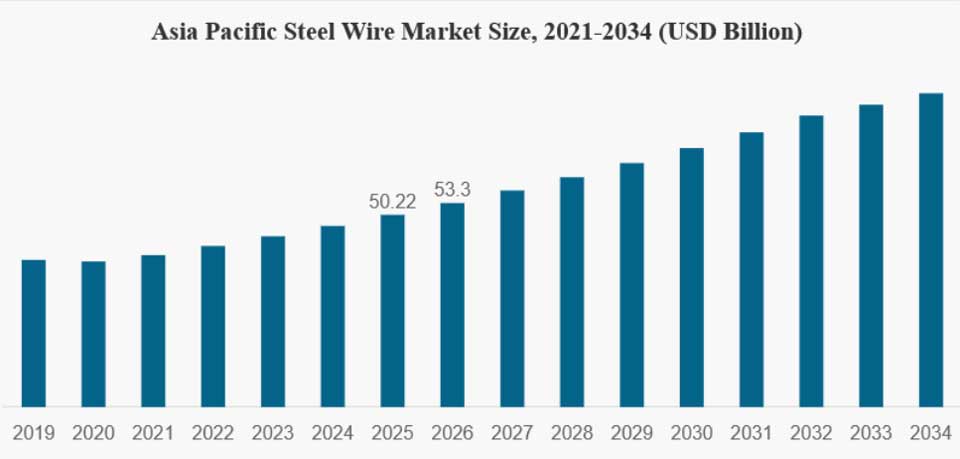 Объем рынка стальной проволоки в Азиатско-Тихоокеанском регионе, 2021–2034 гг. ($ млрд.)
Факторы роста рынка.
Растущий спрос со стороны автомобильной промышленности будет способствовать росту рынка.
Стальная проволока широко используется в автомобильной промышленности, так как ее применяют для армирования бортов шин. Это широко используемый материал в автомобильной промышленности для придания прочности, долговечности и безопасности лобовым стеклам и другим компонентам.
В автомобильной промышленности эти проволоки используются в виде прядей, скрученных вместе для образования спиральной структуры (т.е., тросов и канатов), которая в дальнейшем используется в производственных линиях, подъемниках и различных кранах.
Витые стальные тросы играют важнейшую роль в вибрационных изоляторах для тросов в военной технике. Изоляторы для тросов изготовлены так, чтобы выдерживать сильные вибрации и удары, а также противостоять экстремальным условиям окружающей среды. Такая функциональность делает их идеальными для военной техники, такой как джипы, танки и самолеты, подвергающиеся воздействию пересеченной местности или взрывов.
Индустрия электромобилей (EV) растет значительными темпами. Жгут электрических проводов является одним из таких важных компонентов, используемых в электромобилях. Жгуты проводов, поставляемые производителями автокомпонентов, используются в электромобилях в три раза чаще, чем в обычных автомобилях с ДВС.
Таким образом, ожидается, что спрос на электромобили увеличит объемы производства компаний, работающих в сегменте кабелей и проводов (C&W). Ожидается, что растущая индустрия электромобилей будет способствовать росту рынка стальной проволоки в течение прогнозируемого периода.
Рост строительного сектора будет способствовать расширению рынка.
На стройке широко используeтся прочная стальная проволока или пряди. Инженеры и рабочие применяют прочную проволоку там, где нельзя использовать волокнистые канаты. Стальные тросы идеально подходят для подъема тяжелых материалов, в том числе машин, цементных блоков или даже рабочих в лифте.
В самой конструкции зданий также используются стальные проволоки, служащие дополнительной опорой. Применение этой проволоки в строительстве во многом зависит от типа конструкции и процессов, происходящих на объекте. Например, одним из знаковых применений этого продукта в строительной отрасли являются подвесные мосты.
Высокая прочность на разрыв стальной проволоки позволяет инженерам создавать большие пролеты, способные выдерживать огромные нагрузки.
Мост Золотые Ворота в США и мост Акаси Кайкё в Японии демонстрируют впечатляющее использование прочности и долговечности этого продукта в строительном секторе.
Сдерживающие факторы.
Наличие заменителей сдерживает рост рынка.
Основным фактором, препятствующим расширению рынка, является наличие заменителей, таких как пластиковые и гибридные канаты. Пластиковые канаты существенно влияют на потребление стальных канатов, учитывая достижения в области пластмасс.
Пластиковые канаты менее гибкие, чем стальные, что предотвращает производственные травмы, поскольку даже после эксплуатационного разрыва они падают на землю без опасного отскока.
Некоторые малые предприятия переходят на пластиковые тросы и канаты. Пластиковые канаты обладают преимуществами, включая меньший вес и меньший объем производственных отходов. На это решение также влияют такие факторы, как экономическая эффективность и устойчивость.
Спрос горнодобывающей промышленности на пластиковые канаты увеличился из-за их превосходных характеристик. Некоторые производители стальных канатов поставляют пластиковые канаты по индивидуальному заказу, чтобы обеспечить решение важнейших задач в горнодобывающей промышленности.
Использование пластиковых канатов сдерживает рынок, поскольку пластиковые канаты используются в мобильных кранах, обеспечивая улучшенный подъем, более низкие затраты на техническое обслуживание и эффективность подъема.
Анализ сегментации рынка стальной проволоки.
Анализ по маркам стали.
Рост использования углеродистой стали в строительном, автомобильном и энергетическом секторах способствовал росту сегментов.
В зависимости от марки рынок подразделяется на углеродистую сталь, нержавеющую сталь и легированную сталь.
По прогнозам, сегмент углеродистой стали будет доминировать в этой категории марок, на его долю в 2026 году будет приходиться 77.96% доли рынка, включая высокую износостойкость, твердость, прочность и ударную вязкость. Углеродистая сталь в основном используется в режущих инструментах, пружинах, высокопрочных проволоках и трафаретах.
Низкоуглеродистая сталь является популярным выбором для изготовления прочной проволоки и катанки из-за ее более высокой пластичности. Проволока из углеродистой стали обладает исключительной прочностью и поэтому используется в автомобильной и строительной промышленности.
Нержавеющая сталь используется во многих областях применения, включая строительство, промышленное оборудование, кухонную посуду и хирургические инструменты, благодаря своим свойствам, включая устойчивость к коррозии, прочность и долговечность.
Проволока из нержавеющей стали используется при производстве пружинной проволоки, которая находит применение в винтовых пружинах транспортных средств, деталях газонокосилок и авиационных шестернях. Ожидается, что поддержка правительственных инициатив по увеличению спроса на электронную продукцию будет стимулировать спрос на продукцию.
Проволока из легированной стали используется в энергетике благодаря своим исключительным свойствам, таким как коррозионная стойкость и обрабатываемость. Растущий спрос на материалы, изготовленные по индивидуальному заказу и подходящие для конкретных применений, значительно способствовал росту рынка.
Анализ по отрасли конечного использования.
Строительная отрасль удерживает лидирующую долю благодаря росту использования продукции в развитии инфраструктуры.
Что касается отраслей конечного использования, рынок сегментирован на автомобильную, строительную, энергетическую, сельскохозяйственную и другие отрасли.
Ожидается, что строительный сегмент станет основной отраслью конечного использования, составив 39.79% от общей доли рынка в 2026 году благодаря растущему использованию проволоки, канатов и катанки из углеродистой стали для дополнительной поддержки инфраструктуры, а также для перевозки тяжелой техники, оборудования и материалов, используемых в строительстве.
Ожидается, что рост строительной деятельности, поддерживаемый быстрой индустриализацией в развивающихся странах, будет стимулировать рост сегмента в ближайшие годы.
Производители автомобилей все чаще используют стальную проволоку в автомобильных конструкциях и деталях из-за ее простоты обработки и таких характеристик, как пластичность, высокая прочность на разрыв и коррозионная стойкость.
Рост располагаемого дохода потребителей, технологические достижения и инновации в автомобильной промышленности будут способствовать росту сегмента.
Энергетический сектор был одним из процветающих секторов на протяжении последних нескольких десятилетий. В этом секторе стальная проволока используется преимущественно в производстве трансмиссии, проводов со стальным сердечником, воздушных линий электропередачи и заземляющих проводов для ветроэнергетики.
Ожидается, что постоянно растущий спрос на энергию и технологические достижения в энергетическом секторе приведут к резкому увеличению использования проводов для хранения и передачи энергии. Растущий спрос со стороны энергетического сектора является одним из факторов роста сегмента.
Ожидается, что в 2026 году доля энергетического сегмента составит 12.6%.
Ожидается, что технологические достижения в сельском хозяйстве и связанных с ним методах, а также внедрение новых методов выращивания и защиты сельскохозяйственных культур для повышения урожайности будут способствовать росту рынка.
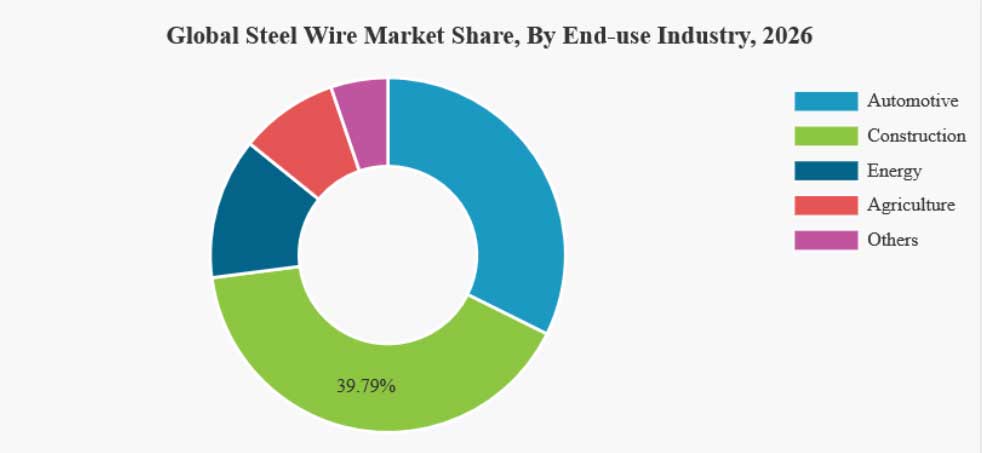 Доля мирового рынка стальной проволоки по отраслям конечного использования, 2026 г.
Анализ по толщине проволоки.
Проволоки толщиной 0.5-1.6 мм занимают лидирующую долю благодаря росту строительной отрасли.
Рынок подразделяется на толщину <0.02 мм, от 0.02 до 0.1 мм, от 0.1 до 0.5 мм, от 0.5 до 1.6 мм и от 1.6 мм и выше.
Сегмент толщины 0.5-1.6 мм доминировал на мировом рынке стальной проволоки с долей рынка 31.95% в 2026 году. Стальная проволока общего назначения имеет диапазон толщины от 0.5 мм до 1.6 мм и, следовательно, занимает значительную долю рынка. Ожидается, что растущая строительная отрасль будет способствовать росту сегмента.
Однако ожидается, что сегмент <0.02 мм будет самым быстрорастущим сегментом из-за его растущего использования во многих задачах.
В этот сегмент входят сверхтонкие стальные проволоки, которые широко используются в различных отраслях промышленности, таких как электроника, аэрокосмическая, медицинская, автомобильная и телекоммуникационная, благодаря их коррозионной стойкости, высокой прочности и исключительным свойствам проводимости.
Растущее использование электронных устройств стимулирует спрос на сверхтонкие провода. Растущий спрос на легкие материалы в аэрокосмической и автомобильной промышленности в сочетании с растущими инвестициями в развитие инфраструктуры будет способствовать росту сегмента.
Региональная информация.
Анализируется рынок в Европе, Латинской Америке, Азиатско-Тихоокеанском регионе, Северной Америке, на Ближнем Востоке и в Африке.
Азиатско-Тихоокеанский регион.
Азиатско-Тихоокеанский регион доминировал на рынке стальной проволоки с долей рынка 64.76% и размером в $44.62 млрд. в 2023 году. По оценкам, Азиатско-Тихоокеанский регион будет занимать наибольшую долю рынка в течение прогнозируемого периода и является самым быстрорастущим регионом благодаря присутствию крупных стран-производителей стали, таких как Китай, Индия и Япония.
Быстрорастущий автомобильный сектор стимулирует потребление продукции в регионе для производства компонентов. Кроме того, спрос на стальную проволоку растет из-за ее применения в строительстве и машиностроении.
По прогнозам, в 2026 году рынок Японии достигнет $3.23 млрд.
По прогнозам, в 2026 году рынок Китая достигнет $38,31 млрд.
По прогнозам, к 2026 году рынок Индии достигнет $4.82 млрд.
В 2025 году Азиатско-Тихоокеанский регион принес $50.22 млрд., что составляет 65.10% доходов мирового рынка, и, по прогнозам, в 2026 году этот объем вырастет до $53.3 млрд.
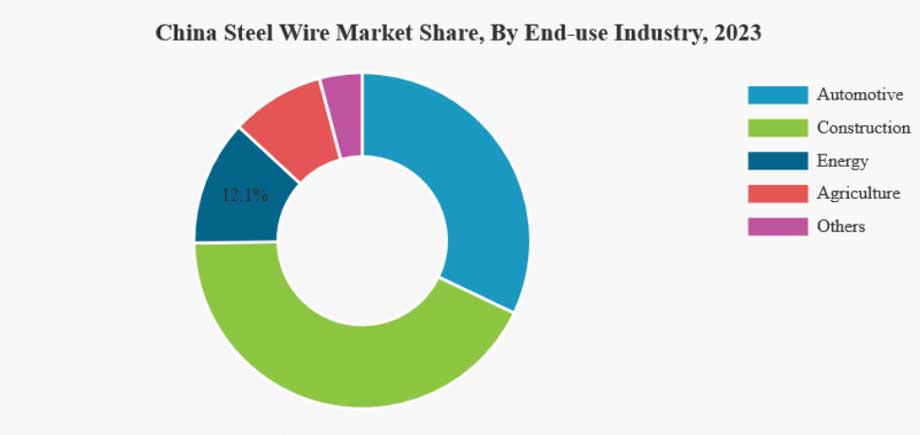 Доля рынка стальной проволоки в Китае по отраслям конечного использования, 2023 г.
Увеличение строительной деятельности, включая реконструкцию и восстановление жилых и коммерческих помещений, является одним из основных факторов, стимулирующих спрос на стальную проволоку в Северной Америке. Наличие большой потребительской базы и существенного спроса со стороны секторов конечного потребления привели к росту потребления стальной проволоки.
Европа.
Европа – хорошо развитый автомобильный рынок. Германия, ключевой производитель автомобилей в Европе, консолидировала спрос на продукцию.
Рост рынка в регионе обусловлен растущей индустриализацией и урбанизацией в развивающихся странах, а также ростом строительной и автомобильной промышленности. Более того, повышение экологической осведомленности привело к использованию материалов, пригодных для вторичной переработки, таких как нержавеющая сталь.
По прогнозам, рынок Великобритании достигнет $0.56 млрд. к 2026 году. Рынок Германии, по прогнозам, достигнет $3.01 млрд. к 2026 году. Европа сохранила сильное присутствие на мировом рынке, достигнув $13.09 млрд. в 2025 году, что составляет 17.00% доли, и, как ожидается, достигнет $13.84 млрд. в 2026 году.
Северная Америка.
По прогнозам, к 2026 году рынок США достигнет $5.77 млрд.
Латинская Америка – это быстро развивающийся регион с урбанизацией и технологическим прогрессом. Горнодобывающая промышленность является одним из важных секторов, вносящих вклад в ВВП региона. Ожидается, что рост числа горнодобывающих и разведочных работ в таких странах, как Бразилия, будет способствовать росту рынка в течение прогнозируемого периода.
В 2025 году регион Северной Америки занял 8.30% мирового рынка, принеся доход в размере 6.38 млрд., а в 2026 году, по прогнозам, он достигнет $6.69 млрд.
Ближний Восток и Африка.
В 2025 году объем рынка Ближнего Востока и Африки составил $3.91 млрд., что составляет 5.10% доли мирового рынка, и, по прогнозам, в 2026 году он достигнет $4.11 млрд.
Ожидается, что в течение прогнозируемого периода на Ближнем Востоке и в Африке произойдет значительный рост. Ожидается, что растущий спрос на передающие и заземляющие провода в связи с растущей энергетической промышленностью на Ближнем Востоке будет способствовать росту рынка.
Латинская Америка.
Рынок Латинской Америки принес $3.5 млрд. в 2025 году, что составляет 4.60% мирового рынка, и, как ожидается, достигнет $3.68 млрд. в 2026 году.
Список ключевых компаний на рынке стальной проволоки.
Ключевые игроки фокусируются на сокращении выбросов углекислого газа и приобретении отечественных производителей.
Большинство производителей стальной проволоки присутствуют на рынке по всему миру. Несколько компаний действуют в рамках своих материнских холдинговых компаний. Например, Heico Companies’ Metal Processing Group предлагает стальную проволоку и изделия из многожильной проволоки под брендами National Strand Products LP, Sivaco Inc., National Standard и Davis Wire Corporation.
Некоторые производители берут на себя инициативу по сокращению выбросов CO2 для достижения целей устойчивого развития. Например, компания Nippon Steel Corporation инвестировала значительные средства в устойчивое развитие, приняв «углеродно-нейтральную концепцию 2050».
Nippon Steel поставила цель сократить выбросы углекислого газа на 30% или более к 2030 году по сравнению с 2013 годом и стать углеродно-нейтральной к концу 2050 года.
Список ключевых компаний рынка:
- ArcelorMittal SA (Люксембург)
- Bridon-Bekaert Ropes Group (Бельгия)
- Heico Companies’ Metal Processing Group (США)
- Optimus Steel (США)
- HBIS Group (Китай)
- Kobe Steel, LTD. (Япония)
- WireCo WorldGroup Inc. (США)
- JFE Steel Corporation (Япония)
- Nippon Steel Corporation (Япония)
- Insteel Industries (США)
- Shagang Group (Китай)
- Белорусский металлургический завод (Беларусь)
- Gruppo Pittini S.p.A. (Италия)