У Илона Маска и Дженсена Хуанга противоположные взгляды на неооблака для ИИ. Кто окажется прав?
Маск предупреждает о банкротствах неооблаков для ИИ, но Хуанг утверждает, что устойчивый спрос разрешит растущий кризис ликвидности в секторе облачных провайдеров для ИИ.
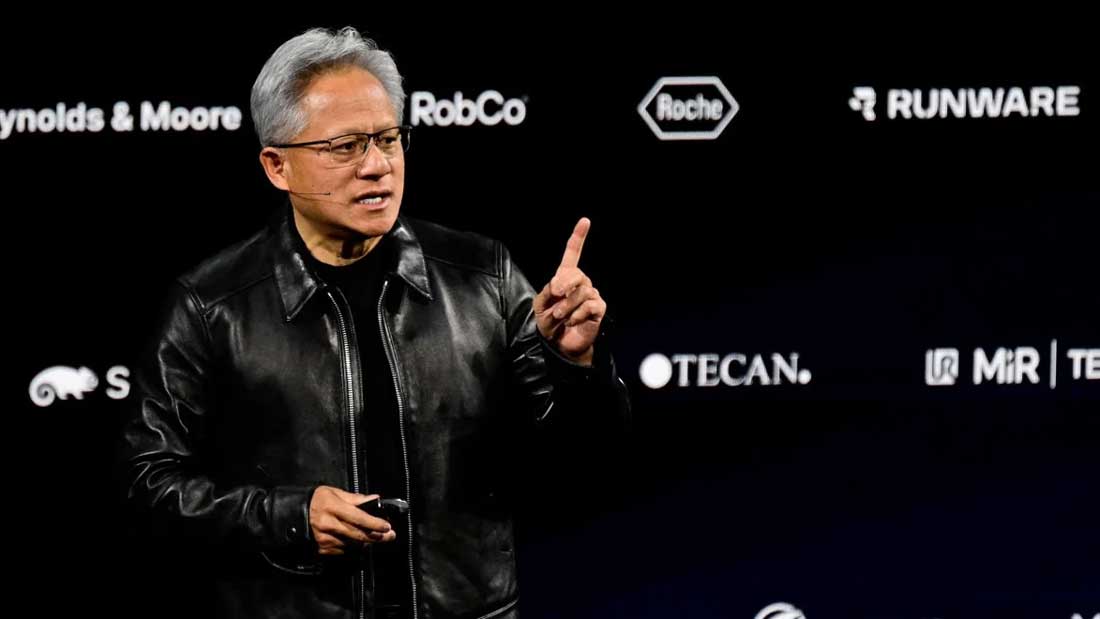
По мере того как беспокойство инвесторов по поводу пузыря на рынке ИИ растет, Илон Маск из SpaceX и глава Nvidia Дженсен Хуанг предложили совершенно разные взгляды на то, смогут ли специализированные облачные провайдеры для ИИ, способствующие ажиотажу вокруг ИИ, окупить свои растущие долги.
В то время как Маск предупредил о надвигающемся крахе и консолидации среди более чем 200 предприятий по аренде специализированных графических процессоров (GPU), известных как «неооблака», Хуанг по-прежнему оптимистичен, настаивая на том, что устойчивый рыночный спрос откроет капитал, необходимый для удержания сектора на плаву.
Их спор подчеркивает растущее давление дефицита ликвидности, с которым сталкиваются поставщики инфраструктуры искусственного интеллекта во всем мире, в том числе в Китае, где технологические гиганты и разработчики специализированных центров обработки данных (неооблачных дата-центров) выделяют десятки миллиардов долларов на наращивание вычислительных мощностей до того, как появятся четкие пути монетизации этих неооблаков.
Маск, возглавляющий Tesla, SpaceX и xAI, в своем недавнем посте в социальных сетях предсказал массовые банкротства в секторе неооблачных технологий, отметив, что кредиторы в значительной степени отказались от поддержки операторов, у которых нет устоявшихся потоков выручки за пределами ИИ дата-центров.
«Некоторые выживут, но не многие», - написал он.
Несколькими днями ранее Хуанг дал резко контрастирующую оценку. Выступая перед американской телекомпанией CNBC в Берлине, глава Nvidia назвал спрос на неооблака «зашкаливающим». Признавая краткосрочный кризис капитала, Хуанг отверг системные проблемы, заявив: «Они будут решены».
Nvidia активно вмешалась в обеспечение финансирования клиентов, объявив в августе о партнерстве с шестью финансовыми учреждениями, чтобы помочь мобилизовать более $500 млрд. в виде стороннего капитала на длительный период времени.
Операторы неооблаков сталкиваются с резким отставанием входящих денежных потоков. Им придется потратить миллиарды долларов на обеспечение безопасности высокопроизводительных процессоров и помещений центров обработки данных за несколько месяцев или лет, прежде чем они смогут получать доход от аренды ИИ-моделей. Задержки в строительстве могут еще больше отложить получение доходов, в то время как затраты по обслуживанию долга будут накапливаться.
Напряжение уже заметно среди лидеров рынка. В конце октября 2026 г. компания Bernstein Research подсчитала, что лидеру американского рынка CoreWeave потребуется от $18 до $42 млрд. дополнительного финансирования, чтобы выполнить контракт на сумму около $129 млрд. В отчете содержится предупреждение о росте стоимости финансирования, поскольку фирма заключила договоры аренды на более короткие сроки.
Выручка CoreWeave во втором квартале 2026 года выросла более чем вдвое по сравнению с аналогичным периодом прошлого года и составила $2.6 млрд., но чистые процентные расходы выросли до $640 млн. с $267 млн. за тот же период.
В августе компания сообщила, что кредит со сроком погашения примерно 5 лет был обеспечен договорами с клиентами сроком в среднем всего 3 года. Хотя в CoreWeave заявили, что более короткие сделки часто приводят к более высоким ценам, это несоответствие подвергает кредиторов фирмы неопределенности в доходах.
Более высокие затраты по займам или более низкие цены на аренду могут оказать дальнейшее давление на прибыльность CoreWeave и способность обслуживать долг, даже если общий спрос на ИИ-вычисления продолжит расти.
Линии финансирования остаются открытыми для некоторых провайдеров неооблаков, но условия кредитования различаются в зависимости от качества контрагента. В конце октября компания Nebius получила от Citibank промежуточный кредит на сумму $3.5 млрд. и заявила, что варианты долгосрочного финансирования включают заимствование под залог контрактов с клиентами инвестиционного уровня на сумму более $40 млрд.
«Капитал будет там, но все чаще на разных условиях для разных заемщиков», - написала Morgan Stanley в отчете.
Для гиперскейлеров (крупных сетей дата-центров), таких как Microsoft, Amazon и Alphabet, а также для китайских интернет-гигантов, крупные существующие операционные денежные потоки обеспечивают защитный буфер от волатильности рынка капитала, которого не хватает операторам центров обработки данных.
Однако даже для диверсифицированных конгломератов требования к капиталу высоки. Китайские интернет-гиганты Alibaba Group Holding, Tencent Holdings и Baidu вместе увеличили капитальные затраты до 131.9 млрд. юаней ($19.8 млрд.) во втором квартале, в результате чего все три компании получили отрицательный свободный денежный поток, как показали их отчеты.
Tencent заработала квартальный операционный денежный поток в размере 52.7 млрд. юаней, сообщив, что свободный денежный поток остался бы положительным на уровне 37.6 млрд. юаней, если бы не крупные предоплаты за вычислительные мощности.
Китайские строители имеют некоторые эксплуатационные преимущества перед американскими коллегами, особенно в отношении подключения к электросети и разрешений регулирующих органов.
По данным исследовательской компании SemiAnalysis, стандартная установка мощностью 100 мегаватт в Китае может быть построена примерно через 12 месяцев, что сократит окно расходования денежных средств до того, как начнутся доходы от аренды, даже несмотря на то, что контроль за экспортом в США передовых ИИ-чипов создал явные узкие места в оборудовании.
Тем не менее, давление на рыночную стоимость может распространиться на китайские компьютеры и центры обработки данных, предупредила Челси Тэм, старший аналитик по акциям Morningstar.
Она отметила, что мультипликаторы оценки могут сократиться до того, как денежные потоки скорректируются, добавив, что высокие капитальные затраты во всей отрасли, вероятно, сохранятся до 2028 года, прежде чем доходы начнут расти.
Чарли Чай, заместитель руководителя отдела исследований инвестиционно-консалтинговой компании 86Research, отметил, что в отличие от западных операторов неооблачных технологий, которые пострадали от колебаний доходности облигаций, китайские игроки в области ИИ имели относительно стабильные условия финансирования.
Однако больший риск для китайской индустрии искусственного интеллекта заключается в осознании затрат и прибыли отечественными предприятиями и потребителями, что вызывает сомнения относительно того, смогут ли расходы конечных пользователей на токены искусственного интеллекта в конечном итоге оправдать огромные инвестиции в инфраструктуру, сказал он.
Тем не менее, Чай ожидает, что цикл завершится мягкой посадкой во всем мире, а не резкой катастрофой.
«Необычно значительные ограничения на расширение мощностей в цепочке поставок ИИ могут сдерживать чрезмерные инвестиции», - сказал он, - «Это отличает нынешний ажиотаж от предыдущих спекулятивных пузырей».
Он добавил, что преждевременно говорить о том, что Китай также сталкивается с проблемой ИИ-пузыря, поскольку геополитика еще больше усугубляет обычные производственные ограничения.
«Пузырь очевиден только задним числом», - сказал Чай, повторив замечание, которое часто ассоциируют с бывшим председателем ФРС США Аланом Гринспеном.